

Globalna gospodarka potrzebuje coraz więcej surowców, a transformacja energetyczna i rozwój nowych technologii dodatkowo zwiększają presję na ich dostępność. Choć zapotrzebowanie na miedź, nikiel i aluminium będzie rosło, zwiększenie ich podaży jest trudne i czasochłonne – uruchomienie nowych mocy produkcyjnych może trwać nawet 20 lat. Jak prognozuje firma Coface, ta nierównowaga może doprowadzić do strukturalnych niedoborów metali do 2035 r. i znaczącego wzrostu ich cen. Co to oznacza dla firm, które wykorzystują te surowce w swojej działalności?
Ekonomiści wskazują, że rynek metali może w najbliższych latach wejść w nową fazę, w której o cenach surowców w coraz większym stopniu będzie decydować ich ograniczona dostępność. Dla światowej gospodarki oznaczałoby to istotną zmianę, szczególnie że metale przemysłowe są niezbędne do funkcjonowania wielu sektorów – od budownictwa i motoryzacji po energetykę i nowoczesne technologie. Potencjalna hossa nie musi jednak objąć wszystkich surowców w takim samym stopniu. W centrum uwagi znajdują się przede wszystkim miedź, nikiel i aluminium, których znaczenie rośnie wraz ze zmianami zachodzącymi w globalnej gospodarce.
Skąd popyt na miedź, nikiel i aluminium?
Za rosnącym zapotrzebowaniem na metale stoją zarówno tradycyjne gałęzie gospodarki, jak i nowe technologie. Urbanizacja, infrastruktura oraz rozwój gospodarek wschodzących, które napędzały globalną konsumpcję, nadal będą odgrywały tutaj dużą rolę. Coface wskazuje, że budownictwo odpowiada dziś za prawie 50% zużycia stali, a elektryfikacja za niemal trzy czwarte globalnego popytu na miedź. Dodatkowym impulsem są inwestycje w odnawialne źródła energii, samochody elektryczne, akumulatory i sieci energetyczne. Coraz większe znaczenie ma również rozwój centrów danych, do których budowy i działania potrzebne jest wyjątkowo dużo metali. Według Międzynarodowej Agencji Energetycznej do 2035 r. czyste technologie mogą odpowiadać za 35% światowego popytu na miedź i nikiel.
Dlaczego podaż z trudem nadążą za popytem?
Wydawać by się mogło, że odpowiedzią na rosnące zapotrzebowanie na miedź, nikiel i aluminium jest zwiększenie wydobycia surowców i rozbudowa mocy produkcyjnych. W praktyce nie jest to jednak takie proste. Poszukiwanie nowych złóż wiąże się z dużym ryzykiem – mniej niż 1% takich projektów kończy się uruchomieniem kopalni, a rozwój nowych mocy produkcyjnych w ramach istniejących projektów może trwać średnio niemal 20 lat. Ekonomiści z firmy Coface zwracają uwagę także na inne istotne przeszkody.
– Zdolność producentów do szybkiego zwiększenia produkcji ograniczają również: niska stopa zwrotu z inwestycji, spadająca zawartość metalu w rudzie oraz rosnące koszty całego procesu – mówi dr Mateusz Dadej, Główny Ekonomista Coface w Polsce i Regionie Europy Środkowo-Wschodniej. – Problemem jest także wysoki stopień koncentracji geograficznej w łańcuchach dostaw. Indonezja odpowiada dziś za 67% światowej produkcji rudy niklu, a Chiny dysponują ponad połową światowych mocy przerobowych, jeśli chodzi o rafinację kilku innych metali – wyjaśnia ekspert.
Miedź, nikiel i aluminium – prognoza niedoborów do 2035 roku
Ograniczone możliwości zwiększania wydobycia i mocy produkcyjnych mogą sprawić, że rosnącego zapotrzebowania na metale nie uda się zaspokoić w wystarczającym stopniu. Skala problemu będzie jednak różna w zależności od surowca i tempa transformacji energetycznej.
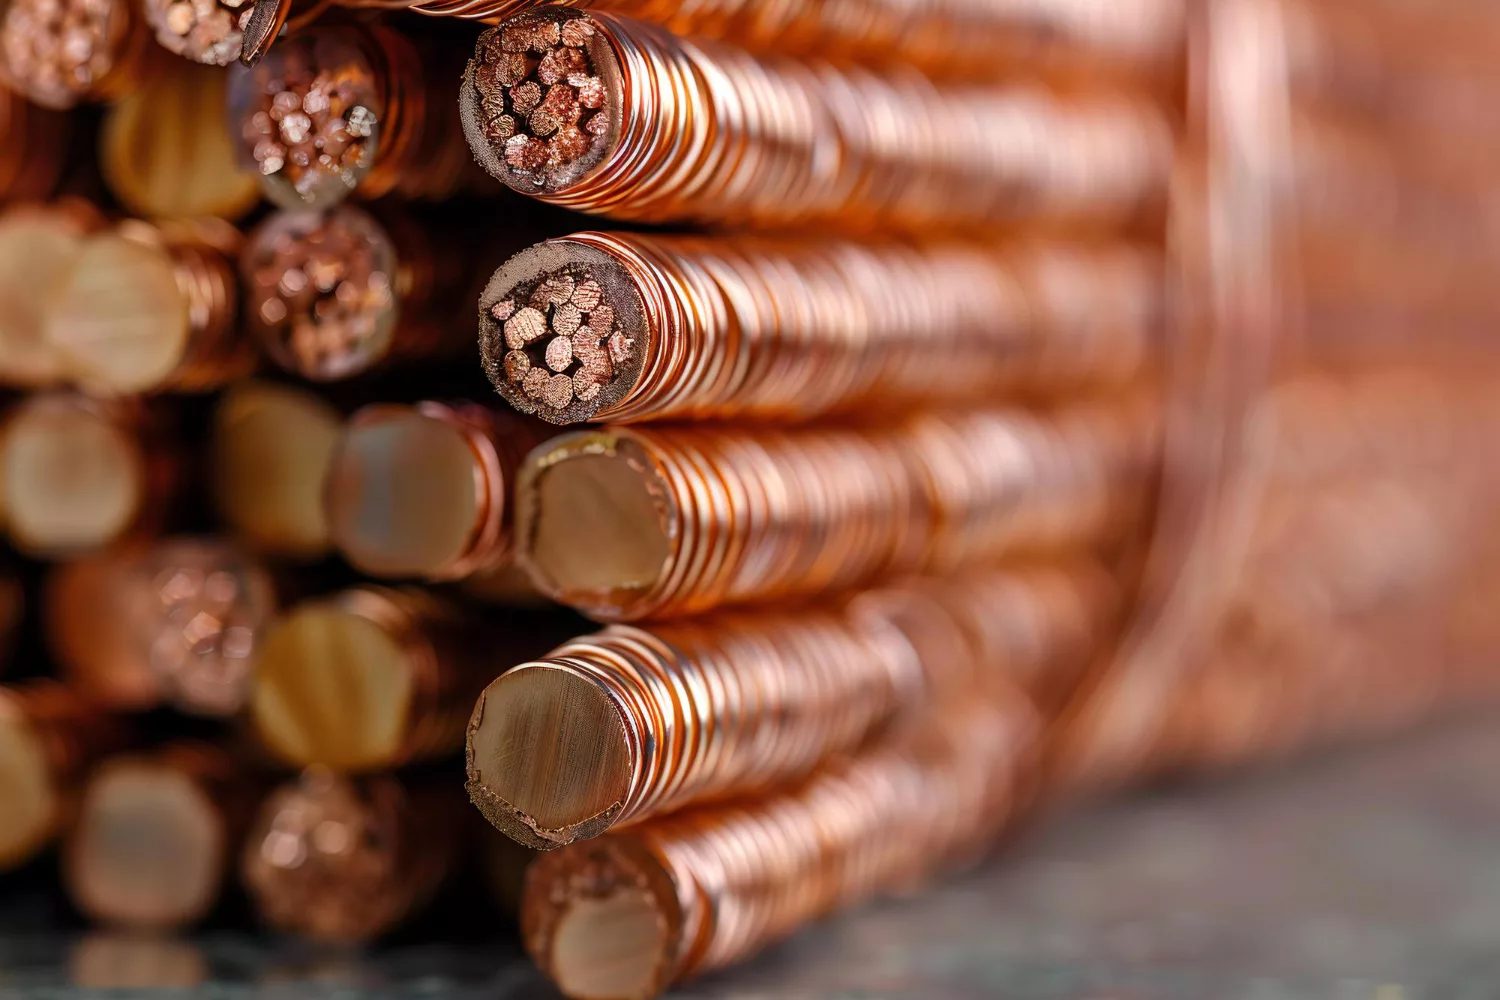
Miedź, która ma kluczowe znaczenie dla elektryfikacji gospodarek i rozwoju infrastruktury cyfrowej, może do 2035 roku stanąć w obliczu niedoboru wynoszącego od 1,5 do 6,5 mln ton (w zależności od scenariusza). Jeśli założymy zerową emisję netto (scenariusz „Net Zero”), niedobór tego surowca może osiągnąć 17% globalnego popytu. Co więcej, tempo, z jakim powstają kolejne centra danych, może jeszcze bardziej zaostrzyć tę presję.
W trudnej sytuacji znajdzie się także rynek niklu, który najbardziej odczuje skutki transformacji energetycznej napędzanej przez zapotrzebowanie na akumulatory i mobilność energetyczną. W scenariuszu „Net Zero” niedobór niklu rafinowanego szacowany jest na około 6,5 mln ton w 2035 roku, czyli niemal 35% prognozowanego popytu.
Na rynku aluminium niedobór może sięgnąć od 5 do 15 mln ton, co odpowiada około 10% prognozowanego popytu. W tym przypadku ograniczenia wynikają w mniejszym stopniu z dostępności zasobów, a w większym z mocy produkcyjnych, niezbędnych inwestycji oraz dostępu do energii elektrycznej po konkurencyjnych cenach.
Co to oznacza dla polskich firm?
Eksperci z firmy Coface wskazują, że napięcia, które już dziś obserwujemy na rynku metali, będą wywierać stałą presję na ceny miedzi, niklu i aluminium.
– W ciągu nadchodzącej dekady ceny niklu i miedzi mogą się niemal podwoić, jeśli zaś chodzi o aluminium to tutaj również prognozujemy gwałtowny wzrost cen. Warto jednak podkreślić, że nie wszystkie metale będą drożeć. Stal i cynk wydają się mniej podatne na wahania, ponieważ podaż na nie jest mniej ograniczona. Nie są też tak narażone na zmiany związane z transformacją energetyczną – mówi dr Mateusz Dadej. – W obliczu rosnącego popytu na metale w najbliższych latach dla producentów coraz większe znaczenie będzie miało nie tylko to, ile płacą za surowce, ale też to, czy mają do nich zapewniony dostęp. Dlatego tak istotne będą inwestycje w recykling i rozwiązania pozwalające ograniczyć zużycie miedzi, niklu czy aluminium. To właśnie te działania mogą w przyszłości decydować o konkurencyjności firm – zapowiada dr Mateusz Dadej.