

Rentowności obligacji wzrosły w ciągu ostatnich dni, ale bardziej interesujące pytanie brzmi: dlaczego? Analizujemy, czy jest to przede wszystkim dostosowanie do zmian inflacji i cen energii, odzwierciedlenie obaw fiskalnych, czy też szersze zjawisko. W efekcie przygotowaliśmy 10 najważniejszych pytań dotyczących wyprzedaży na rynku obligacji, którym szczegółowo się przyjrzeliśmy.
Allianz Trade tę analizę przygotował na początku miesiąca (1 IX), a wydarzenia na światowych rynkach obligacji w pierwszym tygodniu września potwierdziły przedstawione w naszej analizie mechanizmy. Rentowności obligacji w USA, Europie i Japonii osiągnęły kolejne wieloletnie maksima, jednak nie pojawiły się oznaki załamania płynności rynku.
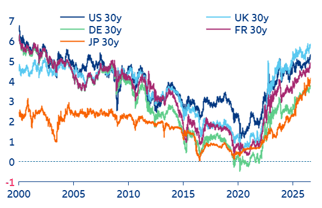
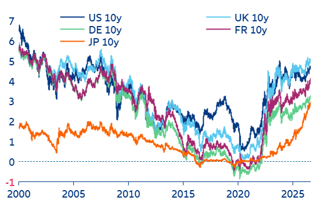
- Czy na rynku obligacji panuje panika? Nie jest to panika ani kryzys płynnościowy, ale poważna i zsynchronizowana globalna przecena długu. Rentowności obligacji skarbowych wzrosły od lipca, ponownie osiągając wieloletnie maksima, jednak tempo wzrostu było niższe, wynosząc 30–50 pb, niż po wybuchu wojny amerykańsko-irańskiej, kiedy wynosiło 50–90 pb. Rynki obligacji nadal funkcjonują sprawnie, o czym świadczą spready bid-ask oraz popyt na aukcjach. Niemniej utrzymujące się wysokie poziomy stóp procentowych słusznie budzą obawy o stabilność zadłużenia.
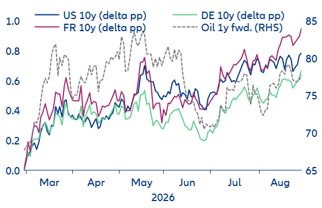
- Czy wyższe ceny energii przyczyniły się do ostatniej wyprzedaży? Tak. Ponowny wzrost napięć na Bliskim Wschodzie od lipca oraz zniszczenia rosyjskich mocy rafineryjnych doprowadziły do wzrostu kosztów energii, w szczególności cen gazu. Przełożyło się to na wyższe oczekiwania dotyczące inflacji i polityki banków centralnych, w tym wzrost oczekiwanej stopy docelowej Fed o 35 pb i EBC o 50 pb. Czynniki te odpowiadają za zdecydowaną większość wzrostu rentowności. Zależność energetyczna Europy ponownie znalazła się w centrum uwagi, a inflacja wzrosła w sierpniu do 3,3%, przekraczając poziom odnotowany w maju.
- Czy finansowanie inwestycji w sztuczną inteligencję odpowiada za słabszy popyt na obligacje skarbowe? Częściowo. Chociaż łączna emisja netto instrumentów dłużnych przedsiębiorstw, w dużej mierze związana z inwestycjami w AI, wzrosła z 48 mld USD od początku ubiegłego roku do 356 mld USD od początku bieżącego roku, co odpowiada około połowie podaży netto amerykańskich obligacji skarbowych wynoszącej 681 mld USD, stabilne spready swapowe nie wskazują ostatnio na silny efekt wypierania. W ujęciu strukturalnym spready kredytowe znajdujące się w pobliżu minimów z ostatniej dekady sugerują, że nierównowaga podażowa przesunęła się na niekorzyść obligacji skarbowych.
- Czy próby wprowadzenia dominacji fiskalnej przez sekretarza skarbu Scotta Bessenta mogą przynieść efekt odwrotny do zamierzonego? Tak, jeśli zostaną nasilone. Odkupywanie mniej płynnych obligacji ze starszych serii lub wykorzystywanie nadwyżek gotówkowych do tymczasowego ograniczania emisji to zabiegi księgowe, które w średnim okresie nie doprowadzą do zmniejszenia emisji długu. Przy średnim terminie zapadalności długu wynoszącym zaledwie 5,9 roku Stany Zjednoczone pozostają bardzo podatne na zmiany warunków refinansowania. Ostatecznie jedynie wiarygodna konsolidacja fiskalna może zmniejszyć presję na rentowności.
- Czy wybory połówkowe w USA mogą poprawić perspektywy polityki fiskalnej? Nie. Pomimo prawdopodobnego impasu politycznego oczekujemy jednak, że Demokraci i Republikanie wypracują kompromis w sprawie umiarkowanego zacieśnienia fiskalnego, wynoszącego 0,5–0,6% PKB rocznie. Pozwoliłoby to do 2028 roku zmniejszyć o połowę tempo przyrostu zadłużenia, do około 1 pkt proc. PKB rocznie, ale nie ustabilizowałoby relacji długu do PKB.
- Czy przewodniczący Fed Kevin Warsh będzie w stanie uspokoić rynki, jeśli sytuacja na rynku obligacji wyraźnie się pogorszy? Tak. Zrobił to już w Jackson Hole, ponownie potwierdzając determinację Fed do obniżenia inflacji. Ponadto Fed dysponuje praktycznie nieograniczonymi możliwościami skupu obligacji w celu obniżenia ich rentowności. Interwencja taka nastąpiłaby jednak wyłącznie w przypadku zagrożenia dla prawidłowego funkcjonowania rynku, biorąc pod uwagę niechęć Warsha do stosowania luzowania ilościowego.
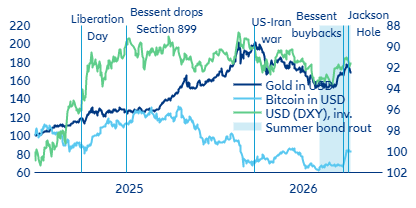
- Dolar traci, a Bitcoin i złoto zyskują. Czy powróciła strategia oparta na oczekiwaniu spadku wartości pieniądza? Tak, ale w mniejszym stopniu niż w 2025 roku po tzw. Dniu Wyzwolenia. Po wywołanym wojną odwróceniu trendu w pierwszej połowie 2026 roku „twardy” koszyk aktywów, obejmujący metale szlachetne, osiągnął od lipca wynik o 15 pkt proc. lepszy niż „miękki” koszyk, obejmujący obligacje skarbowe, akcje i inflacyjne stopy break-even. Było to następstwem ponownego nasilenia obaw dotyczących dolara amerykańskiego.
- Czy europejskie obligacje odczuwają skutki rosnącej niestabilności politycznej?
Tak. Rządy są postrzegane jako mniej skłonne do przeprowadzenia koniecznego, lecz bolesnego zacieśnienia fiskalnego przed nadchodzącymi wyborami, zwłaszcza w warunkach rosnącego poparcia dla partii populistycznych w całej Europie. Francja i Włochy stanowią najbardziej widoczne źródła napięć. Spread między francuskimi obligacjami OAT a niemieckimi Bundami wynosi 85 pb, a do końca roku może wzrosnąć do 100 pb. - Jaką rolę odgrywa w tym wszystkim Japonia? Japonia zwiększa zawirowania na rynkach, ponieważ oczekujemy, że Bank Japonii do końca 2027 roku podniesie stopy procentowe łącznie o kolejne 75 pb, do poziomu 1,75%. Może to zachęcić japońskich inwestorów do repatriacji kapitału. Inwestorzy z Japonii posiadają amerykańskie obligacje skarbowe o wartości około 1,1 bln USD. Francja również jest szczególnie podatna na zmiany zagranicznych przepływów portfelowych, ponieważ nierezydenci posiadają około 56% jej długu publicznego.
- Perspektywy rynku obligacji: czy sytuacja może się pogorszyć, zanim zacznie się poprawiać?
Tak. Choć obecne poziomy rentowności wyglądają atrakcyjnie, negatywne sprzężenie zwrotne między rosnącymi stopami procentowymi a stabilnością zadłużenia może uruchomić samospełniające się scenariusze w kilku krajach, w tym we Francji, Włoszech, Wielkiej Brytanii, Japonii i Stanach Zjednoczonych. Szacujemy, że przed interwencją banków centralnych mogą wystąpić przejściowe skoki rentowności sięgające 70 pb. Ogólnie oceniamy jednak, że bilans ryzyk pozostaje zrównoważony, ponieważ każdy szok po stronie popytowej szybko doprowadziłby do spadku rentowności.
Wykres: Rentowności obligacji skarbowych wzrosły do najwyższych poziomów od wielu lat, a w niektórych przypadkach nawet od kilku dekad (Japonia)
Źródła: LSEG Datastream, Allianz Trade Research
Wykres: W 2026 r. rentowności obligacji skarbowych wykazywały silną współzależność z długoterminowymi oczekiwaniami cen ropy naftowej.
Źródła: LSEG Datastream, Allianz Trade Research
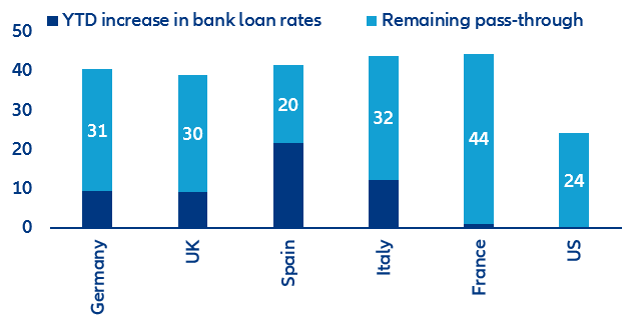
Wykres: Skala transmisji zmian podstawowych stóp procentowych na krótkoterminowe stopy procentowe banków
Źródła: LSEG Datastream, Allianz Trade Research
Wykres: Bitcoin i złoto ponownie wzrosły, a USD osłabił się w ciągu lata
Źródła: LSEG Datastream, Allianz Trade Research