

- Polska piątym największym rynkiem leasingowym w Europie
- 28,2 mld euro nowego finansowania w 2025 roku
- Wzrost o 9,9 proc. – ponad trzykrotnie szybciej niż średnio w Europie (3,2 proc.)
- Leasing finansuje 42 proc. inwestycji w maszyny, urządzenia i pojazdy w Polsce – wobec 28 proc. średnio w Europie.
- Wyniki najnowszego raportu Leaseurope za 2025 rok
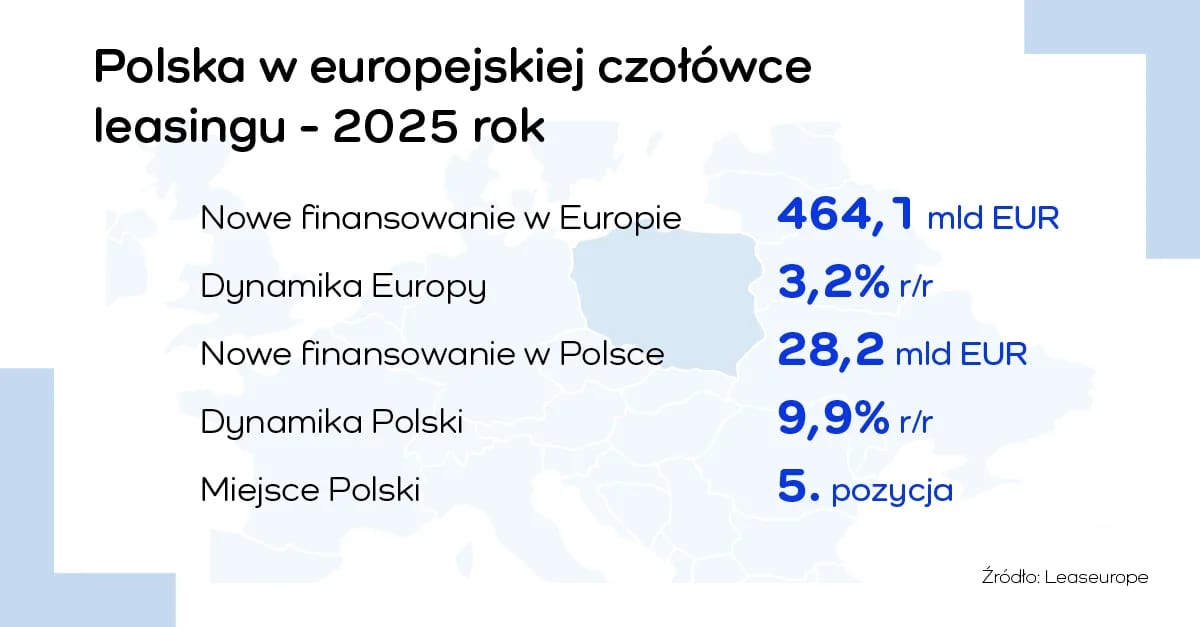
Polska utrzymała piątą pozycję wśród największych rynków leasingowych w Europie. W 2025 roku wartość nowego finansowania wyniosła 28,2 mld euro, co oznacza wzrost o 9,9 proc. rok do roku, wobec 3,2 proc. dla całego rynku europejskiego. Polska zajmuje również drugie miejsce pod względem udziału leasingu w finansowaniu inwestycji w maszyny, urządzenia i pojazdy. Wskaźnik ten wynosi 42 proc., przy średniej europejskiej na poziomie 28 proc. – wynika z najnowszego raportu Leaseurope za 2025 rok.
Europejski rynek leasingu zakończył 2025 rok wzrostem. Wartość nowego finansowania udzielonego przez firmy reprezentowane przez organizacje członkowskie Leaseurope wyniosła 464 mld euro, o 3,2 proc. więcej niż rok wcześniej. Łączna wartość aktywnego portfela leasingowego osiągnęła 1,02 bln euro. Wzrost wyniósł 4 proc. rok do roku.
Polska liderem wzrostu w TOP 5
Największym rynkiem leasingowym w Europie pozostaje Wielka Brytania, gdzie wartość nowego finansowania w 2025 roku wyniosła 105,4 mld euro. Kolejne miejsca zajęły Niemcy (82,3 mld euro), Francja (67 mld euro) oraz Włochy (36,1 mld euro). Polska, z wynikiem 28,2 mld euro, utrzymała piątą pozycję, wyprzedzając m.in. Holandię, Hiszpanię, Szwecję i Belgię.
Rok 2025 pokazał wyraźne różnice w tempie rozwoju europejskich rynków leasingowych. Polska, ze wzrostem wartości nowego finansowania o 9,9 proc., rozwijała się najszybciej spośród pięciu największych rynków Europy. Dla porównania we Włoszech wzrost wyniósł 5,8 proc., w Wielkiej Brytanii 5,1 proc., a w Niemczech 3,5 proc. We Francji wartość nowego finansowania spadła natomiast o 5,8 proc.
Zróżnicowanie było widoczne także na poziomie regionów. Europa Środkowa i Wschodnia odnotowała najwyższą dynamikę wzrostu – 10,4 proc., osiągając 57,8 mld euro nowego finansowania. Jednocześnie w krajach nordyckich i bałtyckich wartość finansowania spadła o 0,4 proc. Jak wskazuje Leaseurope, choć ostatecznie większość analizowanych regionów zakończyła rok na plusie, skala wzrostu była bardzo różna.
W Europie Środkowej i Wschodniej wzrost objął zarówno finansowanie pojazdów, którego wartość zwiększyła się o 10,3 proc., jak i maszyn oraz urządzeń, gdzie odnotowano wzrost o 11,2 proc.
Leasing finansuje 42 proc. inwestycji
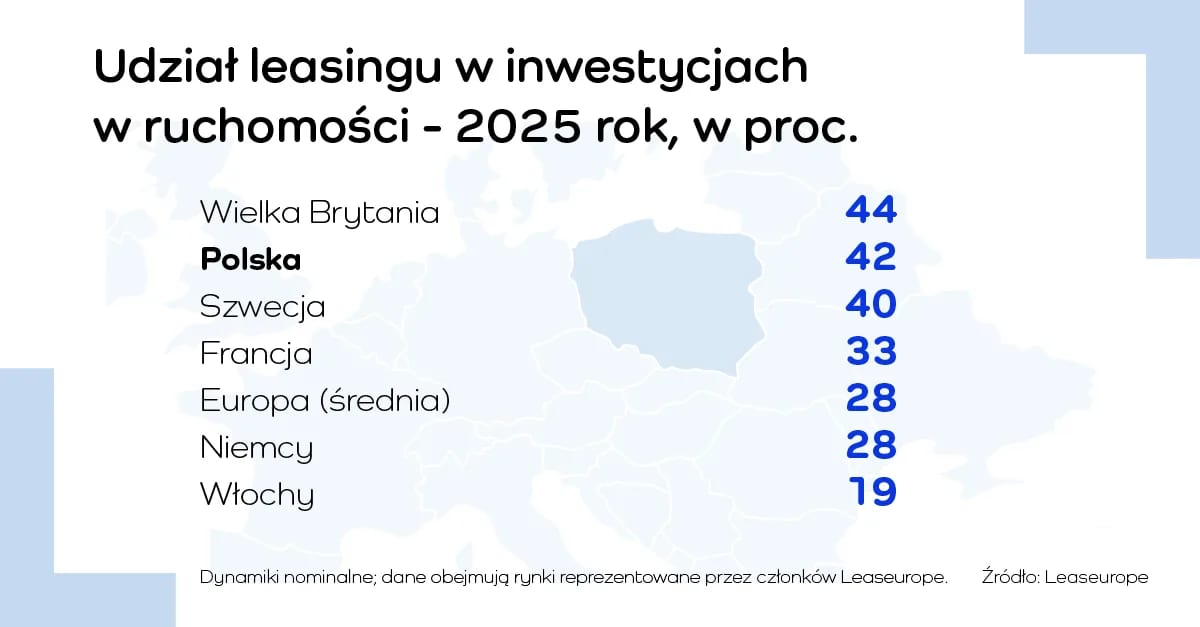
Polska zajmuje drugie miejsce wśród analizowanych krajów europejskich pod względem udziału leasingu w finansowaniu inwestycji w maszyny, urządzenia i pojazdy. Wyższy wskaźnik odnotowano jedynie w Wielkiej Brytanii, gdzie wyniósł on 44 proc.
W Polsce leasing odpowiada za 42 proc. wartości takich inwestycji. Dla porównania w Szwecji udział ten wynosi 40 proc., we Francji 33 proc., w Niemczech 28 proc., a we Włoszech 19 proc. Średnia dla rynków objętych zestawieniem Leaseurope wynosi 28 proc.
Dane wskazują, że w Polsce leasing odgrywa większą rolę w finansowaniu inwestycji w maszyny, urządzenia i pojazdy niż na większości analizowanych rynków europejskich.
– Wyniki Leaseurope pokazują, że polski rynek leasingu nie tylko utrzymuje wysoką pozycję w Europie, ale również rozwija się szybciej niż największe rynki zachodnioeuropejskie. Szczególnie istotny jest jednak udział leasingu w finansowaniu inwestycji. W Polsce sięga on 42 proc., co pokazuje, jak ważnym narzędziem finansowania ruchomości jest leasing dla przedsiębiorców. To właśnie dostępność finansowania inwestycji ma kluczowe znaczenie dla rozwoju i konkurencyjności firm – mówi Monika Constant, prezeska Związku Polskiego Leasingu.
Leasing napędza MŚP
Raport Leaseurope potwierdza również znaczenie małych i średnich przedsiębiorstw dla rynku leasingowego. W Polsce sektor MŚP odpowiadał za 73 proc. wartości nowego finansowania udzielonego klientom biznesowym, podczas gdy udział dużych przedsiębiorstw wyniósł 27 proc.
W grupie krajów, które przekazały szczegółowe dane dotyczące struktury klientów biznesowych, udział MŚP wyniósł 71 proc., a dużych przedsiębiorstw 29 proc.
Z przywołanego w raporcie badania SAFE Komisji Europejskiej wynika ponadto, że w 2025 roku 47 proc. małych i średnich przedsiębiorstw w Unii Europejskiej uznawało leasing za istotne źródło finansowania działalności. Z tych form finansowania w ciągu sześciu miesięcy poprzedzających badanie korzystało 19 proc. unijnych MŚP.
Pojazdy dominują w Europie
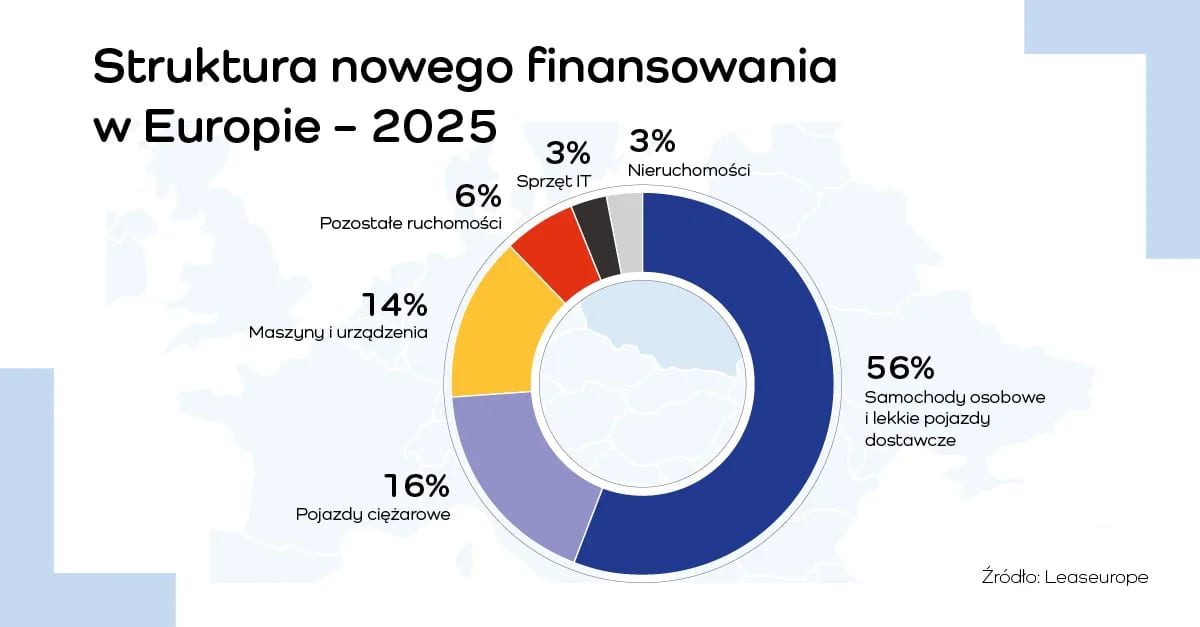
Europejski rynek leasingu pozostaje silnie związany z motoryzacją. W 2025 roku pojazdy odpowiadały za 74 proc. wartości nowego finansowania, czyli około 343 mld euro. Nie wszystkie segmenty rozwijały się jednak w tym samym tempie. Finansowanie samochodów osobowych wzrosło o 3,2 proc., osiągając 254 mld euro, podczas gdy w przypadku pojazdów ciężkich odnotowano niewielki spadek – o 0,1 proc., do 81,2 mld euro.
Na tym tle uwagę zwracają wyniki polskiego rynku. Według danych ZPL finansowanie pojazdów ciężkich wzrosło w 2025 roku o 4,4 proc., do 19,7 mld zł. Był to pierwszy rok wzrostu po okresie osłabienia tego segmentu – dodatnia dynamika powróciła w II kwartale, po siedmiu kolejnych kwartałach spadków.
Znacznie mniejszy udział w europejskim rynku mają maszyny i urządzenia przemysłowe, które odpowiadały za 14 proc. nowego finansowania, notując wzrost o 3,1 proc. Najwyższą dynamikę spośród wymienionych segmentów odnotował leasing nieruchomości – jego wartość zwiększyła się o 15,5 proc., do 13,2 mld euro. Mimo tego wzrostu nieruchomości nadal stanowią około 3 proc. europejskiego rynku leasingowego.
O raporcie
„Annual Statistical Report 2025” to coroczne opracowanie Leaseurope, europejskiej federacji zrzeszającej krajowe organizacje branży leasingowej i wynajmu pojazdów. Raport przedstawia dane dotyczące wartości nowego finansowania, struktury rynku, rodzajów finansowanych aktywów oraz znaczenia leasingu w finansowaniu inwestycji w poszczególnych krajach Europy.
Dane pochodzą od organizacji członkowskich Leaseurope i odnoszą się do reprezentowanych przez nie części rynków krajowych. Dynamiki wzrostu są nominalne, nie zostały skorygowane o inflację i mogą pozostawać pod wpływem zmian kursów walut.
