

Środa przynosi kumulację wydarzeń mogących wyznaczyć kierunek walutom na kolejne tygodnie. Inwestorzy czekają na decyzje Banku Kanady i Fed, analizując jednocześnie wyborczy klincz w Izraelu oraz brytyjski budżet.
Wybory wygrywają z inflacją
Pierwsza niespodzianka dzisiejszej sesji nadeszła już w nocy. Bank Rezerw Nowej Zelandii pozostawił stopę procentową na poziomie 2,75%, choć podwyżki oczekiwało aż 22 z 27 ankietowanych ekonomistów. NZD/USD zareagował spadkiem o około 1,7%, ale część strat odrobił po konferencji Anny Breman. Prezes RBNZ podkreśliła, że kolejne podwyżki nadal są prawdopodobne, a docelowy poziom stóp może być nawet wyższy, niż zakładano jeszcze we wrześniu. Bank nie zakończył więc zacieśniania polityki, lecz jedynie odsunął następny ruch. Po południu przed podobnym dylematem stanie Bank Kanady. Rynek wycenia około 77% prawdopodobieństwa podwyżki z 2,25% do 2,50%, jednak ekonomiści pozostają niemal równo podzieleni. Za ruchem przemawiają inflacja na poziomie 3,1% oraz rosnące oczekiwania inflacyjne, przeciwko natomiast coraz słabszy wzrost gospodarczy. Decyzję poznamy o 14:45. Przypadek Nowej Zelandii przypomina przy tym, że banki centralne nie muszą spełniać oczekiwań rynku, zwłaszcza gdy zbliżają się wybory. Nowozelandczycy pójdą do urn za dziesięć dni, jest to szczególnie istotne z perspektywy Fedu, który podejmuje decyzję zaledwie sześć dni przed wyborami do Kongresu. Kalendarz polityczny nie przesądza o poziomie stóp, ale sprawia, że krótka pauza może być łatwiejsza do obrony niż podwyżka narażająca bank centralny na zarzut wpływania na wynik głosowania.
Wszystkie oczy na FED
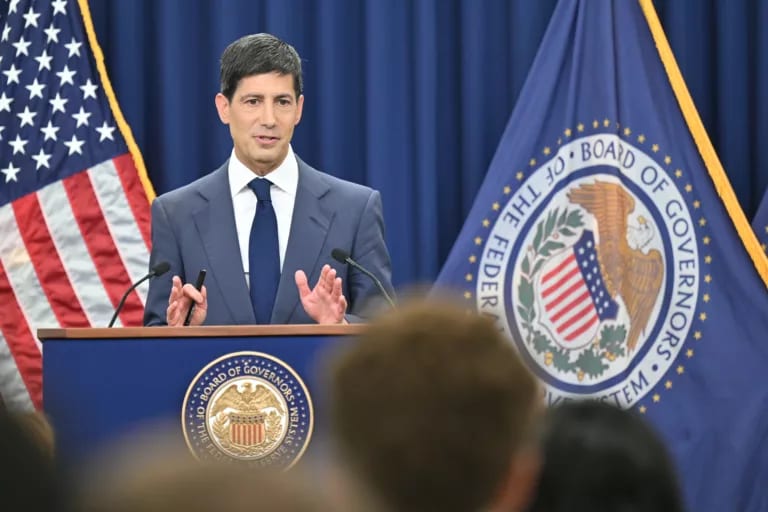
Najważniejszym wydarzeniem dnia bez wątpienia będzie wieczorna decyzja Fed. Rynek przypisuje pozostawieniu stóp w przedziale 3,75–4,00% około 90% prawdopodobieństwa, dlatego sama pauza nie powinna być zaskoczeniem. Znacznie ciekawszy może być jednak rozkład głosów oraz konferencja Kevina Warsha. Wczorajsze dane nie dostarczyły bowiem argumentów za łagodzeniem polityki. Indeks zaufania konsumentów wzrósł z 84,2 do 91,7 pkt, wyraźnie przekraczając prognozy, sprzedaż nowych domów osiągnęła 676 tys. wobec oczekiwanych 650 tys., a zamówienia na dobra trwałego użytku zwiększyły się o 1,8%. Jednocześnie inflacja pozostaje wyraźnie powyżej celu, ceny energii są wysokie, a rentowność dziesięcioletnich obligacji ponownie przekracza 5%. Część członków FOMC może więc zagłosować za natychmiastową podwyżką. Fed nie publikuje dziś nowych projekcji ani wykresu kropkowego, dlatego cały ciężar komunikacji spadnie na Warsha. Przewodniczący konsekwentnie unika jednoznacznego forward guidance, lecz tym razem rynek będzie oczekiwał przynajmniej wskazówki, czy grudniowa podwyżka pozostaje scenariuszem bazowym. Fed nie musi dziś zmieniać stóp, aby umocnić dolara. Wystarczy, że podkreśli uporczywość inflacji i przedstawi pauzę jako krótką przerwę, a nie zakończenie cyklu. Decyzję poznamy o 19:00, natomiast konferencja rozpocznie się pół godziny później.
Izrael (nie)wybrał
Źródłem zmienności mogą być dziś również wydarzenia polityczne. Największa niepewność pojawiła się po wyborach w Izraelu. Po przeliczeniu około dwóch trzecich głosów blok Benjamina Netanjahu może liczyć na 56 mandatów, ugrupowania skupione wokół Gadiego Eisenkota na 48, a partie arabskie na 16. Żaden z głównych obozów nie osiąga więc wymaganej większości 61 miejsc, a dotychczasowe wykluczanie współpracy z partiami arabskimi grozi wielotygodniowymi negocjacjami lub nawet kolejnymi wyborami. Netanjahu pozostanie w tym czasie premierem technicznym, co jest szczególnie istotne w kontekście jego zapowiedzi dalszych działań przeciwko Iranowi. Szekel traci dziś około 1%, a Brent po kolejnym ataku Huti na saudyjską rafinerię wraca powyżej 115 dolarów za baryłkę.
Drugim politycznym testem będzie brytyjski budżet, który o 13:30 przedstawi minister finansów John Healey. Wyższe podatki dla banków, firm hazardowych i internetowych platform handlowych mają sfinansować część osłon energetycznych, ale margines pozwalający rządowi spełnić reguły fiskalne ma spaść z 24 do około 15 mld funtów. Przy najwyższym od 2008 roku oprocentowaniu pięcioletniego długu nawet niewielkie zwiększenie potrzeb pożyczkowych może zaszkodzić funtowi. Na głównych parach dominuje natomiast oczekiwanie na Fed. EUR/USD spada do 1,112$, zbliżając się do tegorocznych minimów. Złoty również pozostaje w defensywie: EUR/PLN kolejny raz odbił się od granicy 4,41 zł, natomiast USD/PLN znajduje się w pobliżu 3,96 zł.