Najbliższe dni będą jednymi z najbardziej intensywnych pod względem wydarzeń rynkowych w tym roku. W środę 28 października decyzję o stopach ogłasza amerykański Fed, w czwartek 29 października Europejski Bank Centralny, 3 listopada Amerykanie wybierają nowy Kongres, a 3–4 listopada obraduje nasza Rada Polityki Pieniężnej. W tle wciąż trwa konflikt z Iranem, a ropa Brent kosztuje już około 115 dolarów za baryłkę.
To dużo naraz. Nic dziwnego, że coraz częściej słyszymy pytanie: czy w takiej sytuacji nie lepiej poczekać z inwestowaniem, aż „wszystko się wyjaśni”?
W analizie przyjrzymy się po kolei trzem tematom, które dziś poruszają rynkami: wyborom w USA, stopom procentowym i sytuacji na Bliskim Wschodzie. Pokażemy, co mówią aktualne dane, jak rynki reagowały na podobne sytuacje w przeszłości i co z tego wynika dla długoterminowego inwestora. Uprzedzając puentę: historia sugeruje, że największym ryzykiem rzadko jest sam nagłówek czy tytuł, a znacznie częściej nasza reakcja na niego.
Wybory w USA: co się rozstrzygnie 3 listopada?
We wtorek 3 listopada 2026 r. w Stanach Zjednoczonych odbędą się tzw. wybory śródkadencyjne (midterms). Amerykanie wybierają całą Izbę Reprezentantów oraz około jedną trzecią Senatu. Prezydent się nie zmienia, ale od wyniku zależy, jak łatwo będzie mu przeprowadzać ustawy przez drugą połowę kadencji.
Obecnie Republikanie kontrolują obie izby Kongresu. Sondaże i rynki predykcyjne wskazują jednak na zmianę:
- Izba Reprezentantów: Demokratom wystarczy zdobyć zaledwie trzy dodatkowe mandaty. Rynki predykcyjne (Kalshi, Polymarket) dają im około 91–93% szans na przejęcie izby.
- Senat: wyścig jest znacznie bardziej wyrównany. Demokraci mają obecnie 45 mandatów i mogą liczyć na poparcie dwóch senatorów niezależnych, co daje ich obozowi łącznie 47 głosów. Do uzyskania większości potrzebują 51. Rynki predykcyjne wyceniają ich szanse na około 65%, a model Decision Desk HQ na 57%.
- Nastroje wyborców: w ogólnokrajowym pytaniu o to, na którą partię wyborcy zagłosują, Demokraci prowadzą średnio o 8–9 punktów procentowych.
Co ciekawe, wybory już dziś wpływają na rynki – choć nie bezpośrednio. Prezydent Trump zapowiedział, że nie zaatakuje Iranu przed wyborami, a jednocześnie media informują o planach dalszych uderzeń po 3 listopada. Dlatego część inwestorów traktuje datę wyborów jako potencjalny punkt zwrotny raczej dla cen ropy niż dla samej polityki gospodarczej.
Co mówi historia?
Rok wyborów śródkadencyjnych bywa na giełdzie nerwowy, bo niepewność polityczna skłania część inwestorów do wyczekiwania. Znacznie ciekawsze jest jednak to, co działo się po wyborach. Według danych Finax indeks S&P 500 był wyżej po 12 miesiącach od każdych wyborów śródkadencyjnych od lat 50. XX wieku. Średnia stopa zwrotu w tym okresie wynosiła, w zależności od źródła, od około 15% do 18%.
Dlaczego tak się dzieje? Najprostsze wyjaśnienie: rynki nie lubią niepewności, a po wyborach po prostu jej ubywa. Niezależnie od tego, kto wygra, inwestorzy wiedzą, z jakim układem sił mają do czynienia przez kolejne dwa lata. Często pojawiający się po midterms „podzielony rząd” (prezydent z jednej partii, a przynajmniej jedna izba Kongresu w rękach drugiej) oznacza też mniej radykalnych zmian w prawie, co rynki zwykle przyjmują spokojnie.
Trzeba jednak uczciwie dodać dwie rzeczy. Po pierwsze, to zaledwie kilkanaście obserwacji, więc statystycznie to niewiele. Po drugie, wyniki rynków w roku po wyborach zależały przede wszystkim od inflacji, stóp procentowych i zysków firm, a nie od tego, która partia wygrała. Wybory są więc raczej tłem niż głównym motorem giełdy.
Stopy procentowe: koniec obniżek, powrót podwyżek
Jeszcze rok temu rynki zastanawiały się, jak szybko banki centralne będą obniżać stopy. Dziś pytanie brzmi zupełnie inaczej: czy i o ile będą je podnosić? Powodem jest powrót inflacji, napędzany głównie przez drogą energię.
| Bank centralny | Aktualny poziom stóp | Ostatnia zmiana | Najbliższa decyzja | Oczekiwania rynku |
| Fed (USA) | 3,75–4,00% | +0,25 pkt proc., 16 września 2026 | 28 października 2026 | Bez zmian (ok. 90%), podwyżka w grudniu prawdopodobna |
| EBC (strefa euro) | 2,50% (depozytowa) | +0,25 pkt proc., 10 września 2026 | 29 października 2026 | Bez zmian (70 z 73 ekonomistów), podwyżka w grudniu prawdopodobna |
| NBP (Polska) | 3,75% (referencyjna) | −0,25 pkt proc., marzec 2026 | 3–4 listopada 2026 | Zdania podzielone: bez zmian lub podwyżka |
Fed: pierwsza podwyżka od ponad trzech lat
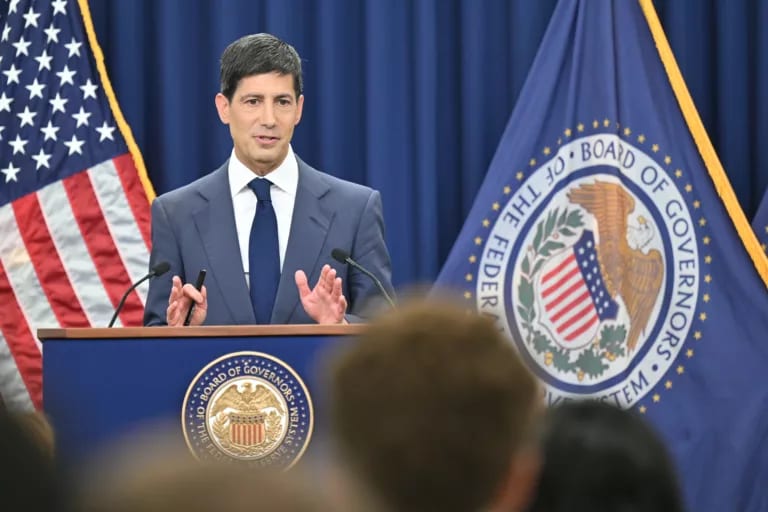
Amerykański Fed pod przewodnictwem Kevina Warsha podniósł we wrześniu stopy o 0,25 pkt proc. To pierwsza podwyżka od lipca 2023 r. Inflacja w USA przyspieszyła we wrześniu do 3,7%, jednocześnie jednak rynek pracy wyraźnie zwalnia – gospodarka utworzyła w tym miesiącu tylko 29 tys. nowych miejsc pracy. Fed stoi więc przed klasycznym dylematem: walczyć z inflacją czy wspierać słabnącą gospodarkę?
Na dzisiejszym posiedzeniu rynek spodziewa się przerwy, ale kolejna podwyżka w grudniu jest wyceniana jako bardzo prawdopodobna. Już we wrześniu odczuli to posiadacze obligacji: rentowność amerykańskich 10-letnich obligacji wzrosła powyżej 5%, najwyżej od 2002 r.
EBC: pauza przed grudniem
Europejski Bank Centralny podniósł stopy w tym roku już dwukrotnie – w czerwcu i we wrześniu. Inflacja w strefie euro wzrosła we wrześniu do 3,8%, najwięcej od trzech lat. Ważne jest jednak to, skąd się wzięła: ceny energii były wyższe o 18,8% r/r, podczas gdy inflacja bazowa (bez energii i żywności) wynosiła tylko 2,5%. W czwartek EBC najpewniej stopy utrzyma, a kluczowe będzie posiedzenie 17 grudnia, na którym bank przedstawi nowe prognozy.
RPP: czekanie na listopadową projekcję
Rada Polityki Pieniężnej 7 października pozostawiła stopę referencyjną na poziomie 3,75%. Inflacja w Polsce wzrosła we wrześniu do około 4% r/r i po raz pierwszy od czerwca 2025 r. wyszła ponad górną granicę pasma celu NBP. Paliwa podrożały o ponad 36% r/r. Część tej presji mają złagodzić obniżka VAT i akcyzy na paliwa, które według szacunków ekonomistów mogą obniżyć inflację o około 0,5–0,8 pkt proc. do końca roku.
Ekonomiści są podzieleni. Część z nich spodziewa się podwyżki w najbliższych miesiącach, inni podkreślają, że obecny wzrost cen to głównie szok naftowy, a nie presja płacowa, więc Rada może poczekać. Więcej powie listopadowa projekcja inflacji, którą RPP pozna na posiedzeniu 3–4 listopada – akurat w dniu amerykańskich wyborów.
Co wyższe stopy oznaczają dla inwestora?
Rosnące stopy to zwykle zła wiadomość na krótką metę. Gdy rentowności rosną, ceny już posiadanych obligacji spadają, a akcje tracą część atrakcyjności. Wrzesień dobrze pokazał, że akcje i obligacje mogą chwilowo spadać jednocześnie.
Ma to jednak także drugą, często pomijaną stronę. Mówiąc prościej: kto inwestuje regularnie, ten kupuje nowe obligacje z wyższym oprocentowaniem. Wyższe rentowności dziś oznaczają wyższe oczekiwane zyski z części obligacyjnej portfela w kolejnych latach. To jeden z powodów, dla których okresy wzrostu stóp wcale nie muszą być dla długoterminowego inwestora stratą.
Bliski Wschód: ropa jako główny kanał wpływu
Konflikt z Iranem trwa od 28 lutego 2026 r., kiedy USA i Izrael przeprowadziły pierwsze uderzenia. Od tego czasu przeszedł przez kilka faz: blokadę cieśniny Ormuz, kwietniowe zawieszenie broni, czerwcowe porozumienie i jego załamanie w lipcu, względny spokój w sierpniu oraz ponowną eskalację od września. Październik był najgorszym miesiącem pod względem ataków na statki handlowe w rejonie cieśniny, a do tego doszły ataki na lotniska i pola naftowe w Arabii Saudyjskiej.
Dla rynków najważniejsze jest jedno słowo: Ormuz. Przez tę wąską cieśninę przepływała przed wojną mniej więcej jedna piąta światowego handlu ropą, dlatego każde zakłócenie natychmiast odbija się na cenach. Brent kosztuje obecnie około 115 dolarów za baryłkę, a w ubiegłym tygodniu przekroczył 117 dolarów, najwięcej od kwietnia. Kraje G7 we współpracy z Międzynarodową Agencją Energetyczną uwolniły w październiku 100 mln baryłek ropy i oleju napędowego z rezerw, a 26 października w Teheranie odbyły się rozmowy z udziałem Arabii Saudyjskiej, Turcji i Pakistanu. Nadzieje na deeskalację przeplatają się jednak z doniesieniami o planach dalszych ataków po wyborach w USA.
Tu wszystkie trzy tematy tego artykułu łączą się w jeden łańcuch: konflikt podnosi ceny ropy, droga ropa podnosi inflację, a wyższa inflacja zmusza banki centralne do podwyżek stóp. Wybory w USA dokładają do tego niepewność co do dalszego przebiegu konfliktu. Dlatego to właśnie cena ropy jest dziś być może najważniejszą liczbą, którą obserwują inwestorzy.
Jak rynki reagują na konflikty?
Konflikty zbrojne są tragedią dla ludzi, których dotyczą. Z perspektywy rynków finansowych ich wpływ był jednak w przeszłości zaskakująco krótki. Według analizy LPL Research, obejmującej kilkadziesiąt wydarzeń geopolitycznych od czasów II wojny światowej, indeks S&P 500 tracił po nich średnio około 5%. Dno osiągał przeciętnie po około trzech tygodniach, a straty odrabiał w ciągu kolejnych sześciu tygodni.
Są oczywiście wyjątki. Po inwazji Iraku na Kuwejt w 1990 r. – która również wywołała gwałtowny wzrost cen ropy – indeks spadł o niemal 17%, a odrobienie strat zajęło około pół roku. Wspólną cechą dłuższych spadków było zwykle to, że konflikt zbiegł się z recesją. Gdy gospodarka pozostawała w dobrej kondycji, rynki po kilku miesiącach wracały do wzrostów.
To ważna lekcja na dziś: obecny konflikt trwa już osiem miesięcy i rynki zdążyły się z nim w dużej mierze oswoić. Kluczowe pytanie nie brzmi więc „co się stanie na Bliskim Wschodzie” – tego nikt nie wie – ale czy wysokie ceny energii wepchną światową gospodarkę w recesję. Na razie dane o sprzedaży i produkcji, także w Polsce, takiego scenariusza nie potwierdzają.
Co z tego wynika dla inwestora?
Wybory, stopy i konflikt mają jedną wspólną cechę: ich wyniku nie da się wiarygodnie przewidzieć. A nawet gdybyśmy wiedzieli, kto wygra wybory albo co zdecyduje Fed, nadal nie wiedzielibyśmy, jak zareagują na to rynki.
- Nie próbuj trafić w odpowiedni moment. „Poczekam, aż będzie po wyborach” brzmi rozsądnie, ale po wyborach przyjdzie kolejne posiedzenie banku centralnego, kolejny odczyt inflacji i kolejna informacja z Bliskiego Wschodu. Idealny moment na wejście na rynek nigdy nie nadchodzi. Co gorsza, największe wzrosty często pojawiają się tuż po największych spadkach, więc kto stoi z boku, łatwo je przegapia.
- Dywersyfikuj. Globalnie rozproszony portfel ETF nie stawia na jedną partię, jeden kraj ani jeden sektor. Gdy jedne aktywa tracą, inne mogą zyskiwać. Dobrze pokazał to wrzesień: indeks S&P 500 spadł w dolarach o 0,5%, ale dla inwestora rozliczającego się w euro zyskał około 2,9% dzięki ruchom walutowym. Na wyniki portfela wpływa wiele czynników naraz i dlatego warto nie stawiać wszystkiego na jedną kartę.
- Inwestuj regularnie. Regularne wpłaty działają jak automatyczny stabilizator. Gdy ceny spadają, za tę samą kwotę kupujesz więcej jednostek ETF. Gdy rosną rentowności, kupujesz obligacje z wyższym oprocentowaniem. Nie musisz niczego zgadywać – wystarczy trzymać się planu.
- Dopasuj strategię do horyzontu, nie do nagłówków. Udział akcji w portfelu powinien zależeć od tego, kiedy będziesz potrzebować pieniędzy i ile wahania jesteś w stanie znieść, a nie od tego, co dziś dzieje się w Waszyngtonie czy w Zatoce Perskiej. Jeśli Twoja strategia była dobrze dobrana przed konfliktem i przed wyborami, najpewniej jest dobrze dobrana także dziś. A pieniądze potrzebne w ciągu najbliższego roku czy dwóch nie powinny w ogóle trafiać do akcji.
- Pamiętaj o długiej perspektywie. W ciągu ostatnich kilkudziesięciu lat rynki przetrwały wojny w Zatoce Perskiej, kryzysy naftowe, dziesiątki wyborów i wiele cykli podwyżek stóp. Każde z tych wydarzeń wydawało się w swoim czasie wyjątkowe. Z perspektywy dekady większość z nich jest dziś ledwie widoczna na wykresie.
Podsumowanie
Najbliższe tygodnie przyniosą sporo ważnych decyzji:
- 28 października – decyzja Fed w sprawie stóp procentowych
- 29 października – decyzja EBC
- 3 listopada – wybory do Kongresu USA
- 3–4 listopada – posiedzenie RPP i nowa projekcja inflacji NBP
- 9 grudnia – ostatnia w tym roku decyzja Fed
- 17 grudnia – ostatnia w tym roku decyzja EBC, z nowymi prognozami
Każde z tych wydarzeń może chwilowo poruszyć rynkami, a w tle wciąż będzie trwał konflikt na Bliskim Wschodzie i nerwowe śledzenie cen ropy. Historia nie daje gwarancji, ale daje wskazówki: rynki zwykle rosły w roku po wyborach śródkadencyjnych, konflikty geopolityczne rzadko zostawiały trwały ślad na portfelach, a wyższe stopy oznaczają także wyższe przyszłe zyski z obligacji.