

Grupa Banku Millennium osiągnęła zysk netto w wysokości 400 milionów PLN w trzecim kwartale 2026 roku, ogólnie stabilnie kw./kw. oraz zysk netto za 9 mies. 2026 r. na poziomie 1 109 mln PLN, co oznacza wzrost o 30% r/r. Raportowany ROE pozostał solidny, osiągając 14,2% w trzecim kwartale 2026 roku i 13,8% za 9 miesięcy 2026 r. Ten mocny wynik r/r osiągnięto pomimo niższych rynkowych stóp procentowych i wyższej ustawowej stawki CIT. Rezultaty były wsparte przez solidny wynik z prowizji i opłat, dyscyplinę kosztową oraz znacznie niższe obciążenia związane z kredytami walutowymi.
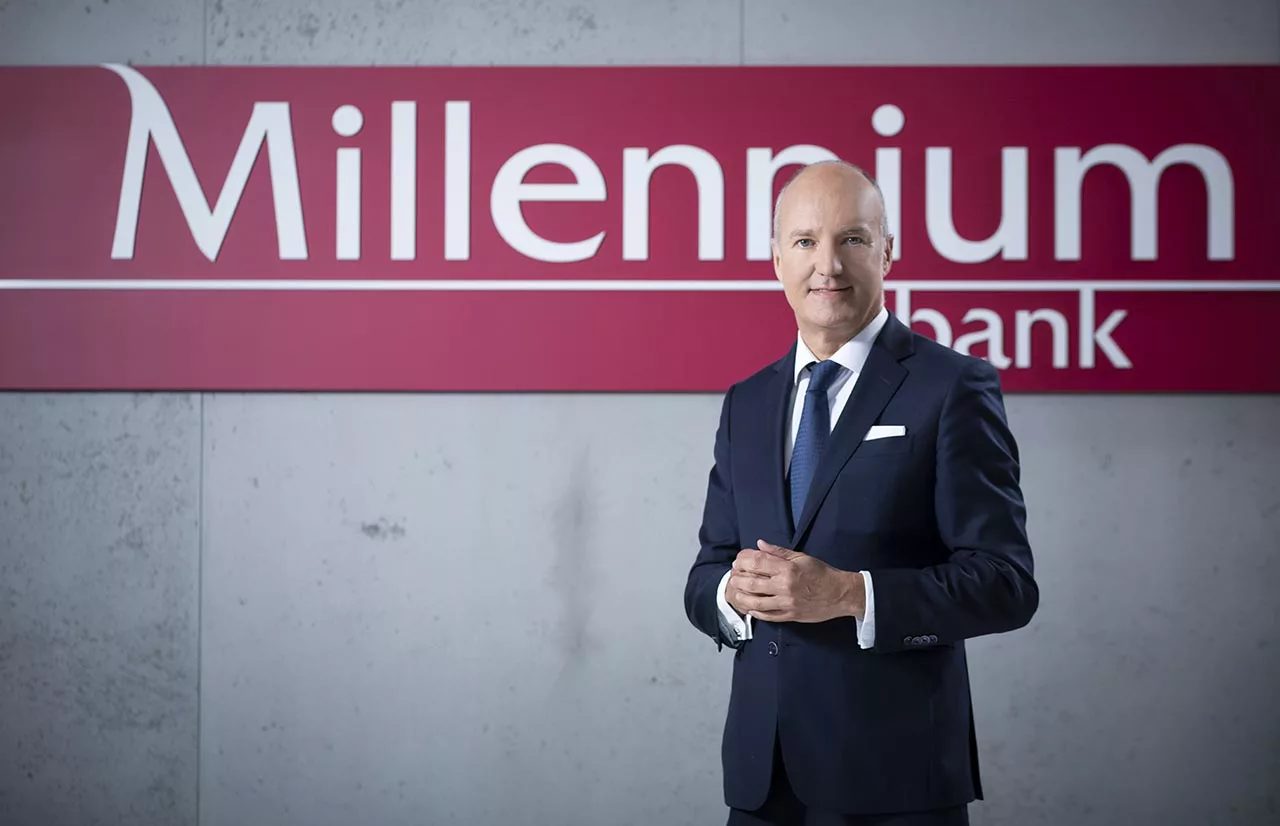
„Jestem zadowolony z naszych wyników za trzeci kwartał, które odzwierciedlają zarówno odporność naszego modelu biznesowego, jak i postępy w działaniach biznesowych. Po trzech kwartałach roku osiągnęliśmy 30% wzrost raportowanego zysku netto oraz utrzymujący się dwucyfrowy wzrost kredytów, jednocześnie zmniejszając wpływ ekspozycji z tytułu walutowych kredytów hipotecznych. Osiągnięcie takich wyników świadczy o jakości naszej organizacji, zaufaniu klientów oraz konsekwentnej realizacji strategii Banku. Szczególnie budujące jest to, że nasz wzrost dotyczy zarówno bankowości detalicznej, jak i korporacyjnej, wspierany jest silnym impetem handlowym, rozsądnym zarządzaniem ryzykiem oraz wysoce efektywną platformą cyfrową” – skomentował Joao Bras Jorge, Prezes Banku Millennium.
Dynamika biznesowa pozostała silna w ciągu kwartału. Portfel kredytowy wzrósł o 11% r/r na koniec września 2026 roku, w porównaniu do 10% na koniec czerwca. Wzrost był coraz bardziej szeroki, przy czym w obszarze firm wzrost o 25% r/r netto, kredyty konsumenckie o 7%, a hipoteczne kredyty PLN o 5%. Kredyty detaliczne utrzymały solidną dynamikę: w III kw. 2026 r. produkcja hipotecznych kredytów PLN wzrosło o 151% r/r (za 9 mies. 2026 r.: +224%), podczas gdy kredyty konsumenckie wzrosły o 42% (za 9 mies. 2026 r.: +26%).
Aktywność korporacyjna również pozostała silna, ze wzrostem liczby nowych kredytów za 9 miesięcy roku o 25% r/r, produkcją leasingu o 22% oraz obrotem faktoringowym o 22%.
Aktywna baza klientów detalicznych wzrosła do 3,39 miliona pod koniec września 2026 roku, czyli o około 160 tysięcy więcej niż rok wcześniej. Ucyfrowienie pozostało bardzo wysokie – 95% aktywnych klientów korzystających z kanałów cyfrowych i bankowości mobilnej stanowi zdecydowaną większość aktywności cyfrowej.
Płynność i finansowanie klientów pozostały bardzo silne w trzecim kwartale 2026 roku. Depozyty klientów wzrosły o 11% r/r, podczas gdy wskaźnik kredytów do depozytów pozostał niski i wynosił 58%.
Jakość aktywów pozostała solidna mimo przyśpieszającego wzrostu kredytów.
Ryzyko kredytów walutowych nadal malało w III kw. 2026 r., a zarówno liczba aktywnych roszczeń, jak i aktywnych, walutowych kredytów hipotecznych spadły jeszcze bardziej. Całkowite koszty w rachunku wyników, związane z walutowymi kredytami hipotecznymi, zmniejszyły się o 64% r/r za 9 mies. 2026 r., co potwierdza dalsze zmniejszenie obciążenia wyników i profilu ryzyka Grupy.
Kapitał i finansowanie pozostały solidne, wspierane przez emisję AT1 o wartości 1,5 miliarda PLN zakończoną w styczniu 2026 roku, emisję T2 o wartości 500 mln EUR (maj 2026) oraz kontynuację organicznego generowania kapitału. Wskaźniki kapitałowe na koniec września 2026 roku – TCR na poziomie 20,6%, T1 na poziomie 16,1% oraz CET1 na poziomie 13,70% – zapewniały komfortowe bufory powyżej wymogów regulacyjnych i wspierały dalszy rozwój biznesu.
Strategia’28 Wartość i Wzrost
„Zbliżamy się do połowy naszej strategii’28, a wyniki potwierdzają, że nasz kierunek przynosi wymierne wartości. Osiągnęliśmy silny wzrost zarówno w bankowości detalicznej, jak i przedsiębiorstw, poszerzyliśmy bazę klientów, wzmocniliśmy rentowność i poprawiliśmy nasz profil ryzyka, mimo coraz bardziej konkurencyjnego i skomplikowanego środowiska operacyjnego. Co ważne, nasze strategiczne ambicje na pozostałe dwa lata strategii pozostają niezmienione. Po dokładnym przeglądzie naszych postępów zidentyfikowaliśmy obszary, w których możemy przyśpieszyć realizację i uwolnić dodatkową wartość wcześniej, niż pierwotnie planowano. Jednocześnie pozostajemy zdyscyplinowani w zarządzaniu ryzykiem i alokacji kapitału, zapewniając, że wzrost jest zarówno trwały, jak i odporny” – skomentował Joao Bras Jorge, Prezes Banku Millennium.
Bank Millennium kontynuował realizację strategii Wartość i Wzrost na lata 2025-2028, koncentrując się na zrównoważonym wzroście, wzmacnianiu bankowości detalicznej i korporacyjnej, przyśpieszaniu transformacji cyfrowej oraz poprawie rentowności. Niedawny przegląd strategiczny potwierdził silny wzrost w kluczowych obszarach działalności, postępy w głównych programach transformacji oraz poprawę wyników finansowych, podczas gdy Bank utrzymał ambicje na 2028 rok i zidentyfikował wybrane obszary do przyśpieszenia realizacji w nadchodzących okresach.
W trzecim kwartale 2026 roku Bank dodatkowo rozszerzył swoją ofertę cyfrową i inwestycyjną dla klientów detalicznych, przekraczając 3 miliony aktywnych użytkowników aplikacji mobilnej, uruchamiając nową wersję aplikacji mobilnej oraz wprowadzając dodatkowe rozwiązania inwestycyjne i płatnicze. W segmencie przedsiębiorstw Bank Millennium rozszerzył swoją ofertę produktów dla klientów biznesowych poprzez nowe rozwiązania finansowe i gwarancyjne, jednocześnie rozwijając możliwości bankowości cyfrowej i wzmacniając ofertę leasingową.
Bank wspierał także szereg inicjatyw w zakresie zrównoważonego rozwoju, edukacji finansowej, kultury oraz społecznej odpowiedzialności biznesu. W ciągu kwartału Bank Millennium otrzymał liczne prestiżowe wyróżnienia branżowe, w tym nagrody za bankowość cyfrową, innowacje i doświadczenie klienta, co dodatkowo umocniło jego pozycję wśród czołowych polskich instytucji finansowych oraz lidera rynku rozwiązań cyfrowych.