

Dwucyfrowa dynamika akcji kredytowej, szczególnie wysoka w strategicznych segmentach, rosnące wykorzystanie i dalszy wzrost w kanałach cyfrowych, ograniczona w stosunku do spadku stóp procentowych zniżka marży odsetkowej netto – te czynniki zdecydowały o bardzo solidnych wynikach finansowych Banku Pekao za trzy kwartały 2026 roku.
Skonsolidowany zysk netto Banku Pekao za trzy kwartały 2026 roku wyniósł 4,264 mld zł i był tym samym o 18 proc. niższy niż w analogicznym okresie rok wcześniej. Na tę zniżkę wpływ miały przede wszystkim czynniki zewnętrzne, w tym podwyższenie stawki podatku dochodowego do 30 proc., niższe rynkowe stopy procentowe oraz wzrost składek na Bankowy Fundusz Gwarancyjny. Negatywny wpływ zmian podatków na wynik netto w ujęciu rok do roku to ponad 0,7 mld zł.
Wynik odsetkowy netto za dziewięć miesięcy 2026 obniżył się w ujęciu rocznym nieznacznie, o 1,5 proc. do 10,139 mld zł. Podczas gdy wynik z opłat i prowizji wzrósł w okresie styczeń-wrzesień o 11 proc. do 2,514 mld zł, za czym stała większa aktywność klientów oraz sprzyjająca koniunktura na rynkach kapitałowych.
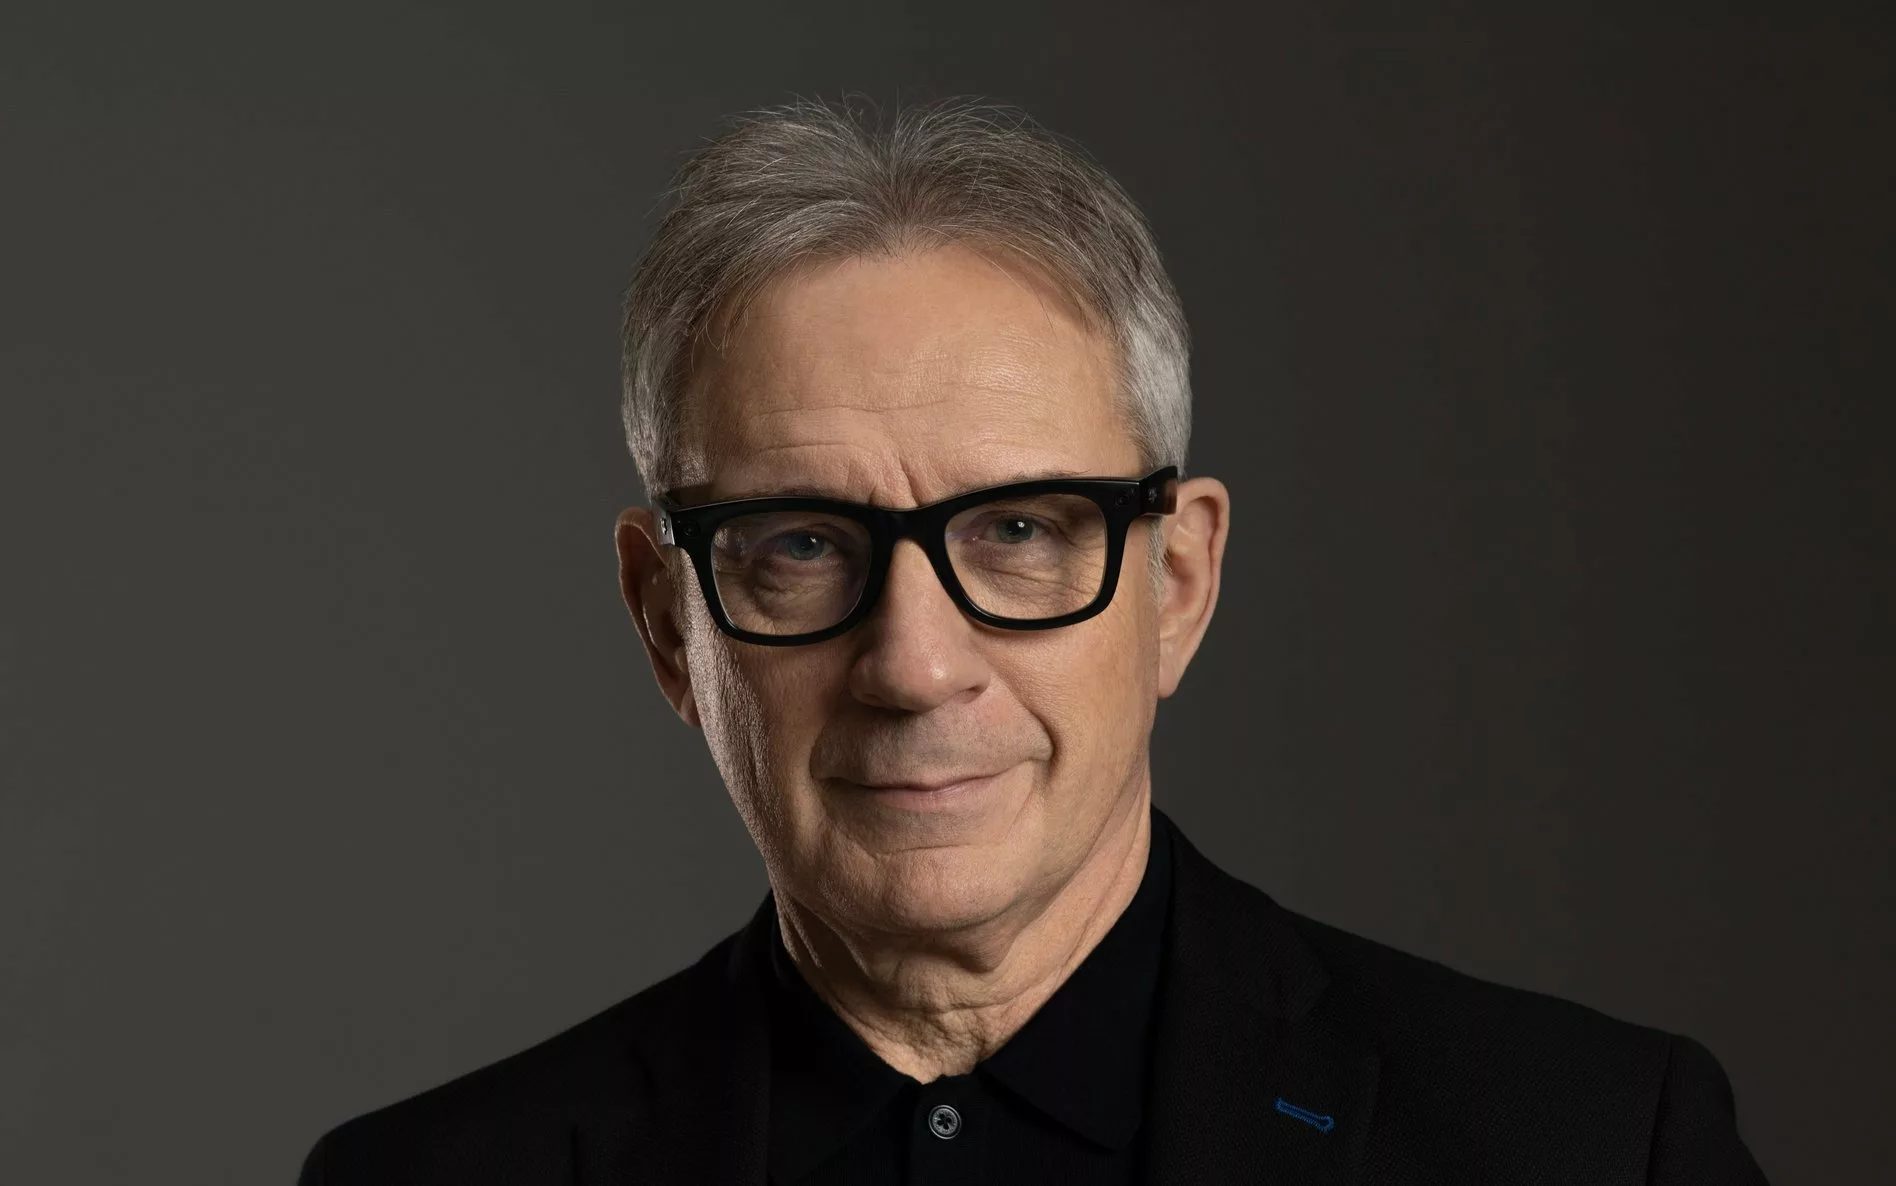
– Aktywnie odpowiadamy na potrzeby naszych klientów, zwiększamy skalę działalności, kontrolujemy koszty – w efekcie, wyłączając efekt wyższych obciążeń podatkowych dla sektora bankowego, nasz wynik rok do roku jest porównywalny, pomimo niższych rynkowych stóp procentowych. Skutecznie wykorzystując ożywienie na rynku kredytów, nie zwalniamy tempa i będziemy w kolejnych kwartałach wzmacniać naszą pozycję konkurencyjną – mówi Cezary Stypułkowski, prezes Banku Pekao.
W ciągu pierwszych trzech kwartałów 2026 roku wzrost kredytów ogółem wyniósł 10 proc. Wzrost kredytów korporacyjnych (uwzględniający segmenty bankowości korporacyjnej i bankowości przedsiębiorstw) przekroczył 13 proc. Portfel pożyczek gotówkowych na koniec września 2026 roku wzrósł do poziomu 16,2 mld zł, czyli aż o 16 proc. w ujęciu rok do roku, przy nowej sprzedaży w samym III kwartale na poziomie 2,3 mld zł (jedną piątą więcej niż rok wcześniej).
Bank podtrzymał tendencję skutecznego pozyskiwania klientów i tradycyjnie już przywiązywał dużą wagę do zdobycia zaufania wśród młodych. Od stycznia do września konta w Banku Pekao otworzyło 360 tys. osób, a 33 proc. stanowiły osoby w wieku do 26 lat. Bank w strategii zapisał plan zwiększenia liczby młodych klientów do 1,4 miliona w 2027 roku z 1,1 miliona w 2024 roku.
Pozycja kapitałowa Banku Pekao pozostaje silna. Na koniec września łączny współczynnik kapitałowy grupy (TCR) wyniósł 17,8 proc., a Tier1 14,7 proc. W obydwu przypadkach znajdowały się one znacząco powyżej regulacyjnych minimów.
Wiosną minionego roku Bank Pekao ogłosił strategię do 2027 roku. ROE na koniec okresu objętego planem ma wynosić powyżej 18 proc., C/I być poniżej 35 proc. a aktywnych klientów mobile ma być 4,4 miliona.
Za pierwsze dziewięć miesięcy 2026 ROE z urocznionym kosztem Bankowego Funduszu Gwarancyjnego wyniosło 16,8 proc, natomiast ROE skorygowane o zmianę CIT wynosiłoby 19,4 proc. W przypadku C/I z urocznionym kosztem BFG było to 36,5 proc. (a 34,0 proc. z wyłączeniem składki na Fundusz). Liczba aktywnych użytkowników bankowości mobilnej urosła na koniec czerwca do 3,93 mln.
Koszty ryzyka znalazły się w okresie 9 miesięcy na poziomie 49 pb. Zakładany CoR na koniec 2027 roku ma wynieść 65-75 pb.