

Spadek liczby ludności Polski nie musi oznaczać zmniejszenia zapotrzebowania na mieszkania. Coraz większe znaczenie mają migracje, rosnąca liczba jednoosobowych gospodarstw domowych, dostępność kredytów oraz koszty finansowania nowych inwestycji. W 2025 roku cudzoziemcy odpowiadali już za około 7 proc. transakcji mieszkaniowych, niemal dwukrotnie więcej niż pięć lat wcześniej. Eksperci uczestniczący w Kongresie Deweloperskim 2026 w Gdańsku wskazują, że o przyszłości rynku nieruchomości zdecydują przede wszystkim lokalne warunki gospodarcze, struktura popytu i dostęp do kapitału.
Polski rynek mieszkaniowy wchodzi w okres, w którym dotychczasowe zależności między liczbą mieszkańców, wzrostem gospodarczym i sprzedażą nieruchomości stają się coraz mniej oczywiste. Prognozowana depopulacja nie wyklucza utrzymywania się wysokiego popytu w największych aglomeracjach, a poprawa sytuacji finansowej gospodarstw domowych nie zawsze przekłada się na większą dostępność mieszkań.
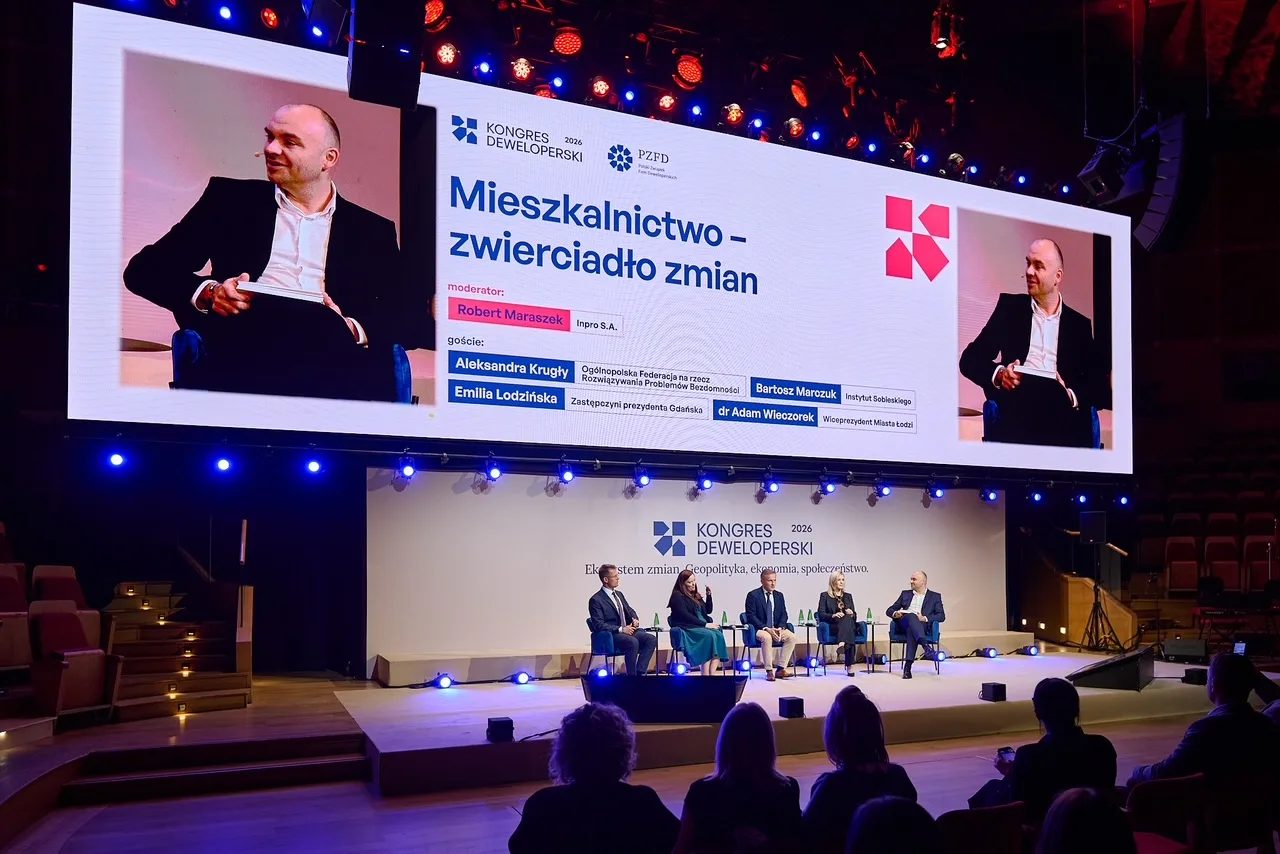
Takie wnioski płyną z Kongresu Deweloperskiego 2026, zorganizowanego przez Polski Związek Firm Deweloperskich (PZFD) w Gdańsku. Uczestniczący w wydarzeniu ekonomiści, analitycy rynku nieruchomości, przedstawiciele sektora finansowego i samorządów zwracali uwagę na rosnącą liczbę czynników wpływających na decyzje mieszkaniowe Polaków.
– Mamy poczucie, że żyjemy w momencie nieciągłości. Zmieniają się światowy porządek i reguły funkcjonowania gospodarki, a być może także dotychczasowy kontrakt społeczny. W takich warunkach proste recepty oparte na minionych doświadczeniach mogą nas zaprowadzić na manowce – mówił Wojciech Koziorowski, prezes Trójmiejskiego Oddziału PZFD.
Cudzoziemcy kupują coraz więcej mieszkań w Polsce
Jednym z istotnych czynników kształtujących popyt na polskim rynku nieruchomości są migracje zagraniczne. Z danych przywołanych podczas kongresu wynika, że w 2025 roku cudzoziemcy odpowiadali za około 7 proc. wszystkich transakcji mieszkaniowych. W 2020 roku ich udział wynosił 3,7 proc.
Największą grupę zagranicznych nabywców stanowili obywatele Ukrainy, którzy w 2025 roku kupili około 9,3 tys. mieszkań.
Zmiana ta pokazuje, że obecność obcokrajowców na polskim rynku nieruchomości coraz częściej przybiera charakter długoterminowy. Zakup własnego lokalu staje się alternatywą dla najmu, szczególnie w przypadku osób wiążących swoją przyszłość zawodową i rodzinną z Polską.
Na strukturę popytu wpływają również powroty Polaków z emigracji. Robert Chojnacki, analityk rynku i założyciel Tabelaofert, wskazywał na dane z Niemiec i Wielkiej Brytanii pokazujące, że część Polaków, którzy wyjechali z kraju w poprzednich dekadach, obecnie wraca.
Rosnące wynagrodzenia w Polsce oraz zmniejszający się dystans w poziomie życia wobec części krajów Europy Zachodniej mogą zachęcać emigrantów do ponownego osiedlania się w kraju. Zjawisko to może częściowo łagodzić wpływ ujemnych trendów demograficznych na zapotrzebowanie na nieruchomości.
Coraz więcej osób mieszka samotnie. Demografia nie przesądza o spadku popytu
W ocenie ekspertów sama liczba mieszkańców jest niewystarczającym wskaźnikiem przyszłego zapotrzebowania na lokale. Znacznie ważniejsza staje się liczba gospodarstw domowych i ich struktura.
Obecnie około 26 proc. gospodarstw domowych w Polsce stanowią gospodarstwa jednoosobowe. W największych aglomeracjach ich udział sięga około 30 proc.
Dodatkowo każdego roku rozpada się blisko 60 tys. małżeństw, co w wielu przypadkach prowadzi do powstania dwóch odrębnych gospodarstw domowych.
Oznacza to, że liczba osób zamieszkujących Polskę może maleć szybciej niż liczba gospodarstw potrzebujących samodzielnego mieszkania.
Jednocześnie rosnący udział singli stanowi wyzwanie dla dostępności cenowej nieruchomości. Osoba prowadząca jednoosobowe gospodarstwo musi samodzielnie pokrywać koszty utrzymania lokalu, zgromadzić wkład własny oraz spełnić wymagania banków dotyczące zdolności kredytowej. W przypadku par dochody dwóch osób zwiększają możliwości finansowania zakupu.
Zmienia się również geografia popytu. Młodzi ludzie migrują do największych miast, gdzie koncentrują się miejsca pracy i możliwości edukacyjne. Rodziny częściej wybierają natomiast gminy podmiejskie, oferujące większe mieszkania lub domy w bardziej dostępnych cenach.
Z punktu widzenia deweloperów oznacza to konieczność dostosowania oferty nie tylko do wieku i liczby mieszkańców, lecz także do ich sytuacji rodzinnej, możliwości finansowych i lokalnych uwarunkowań gospodarczych.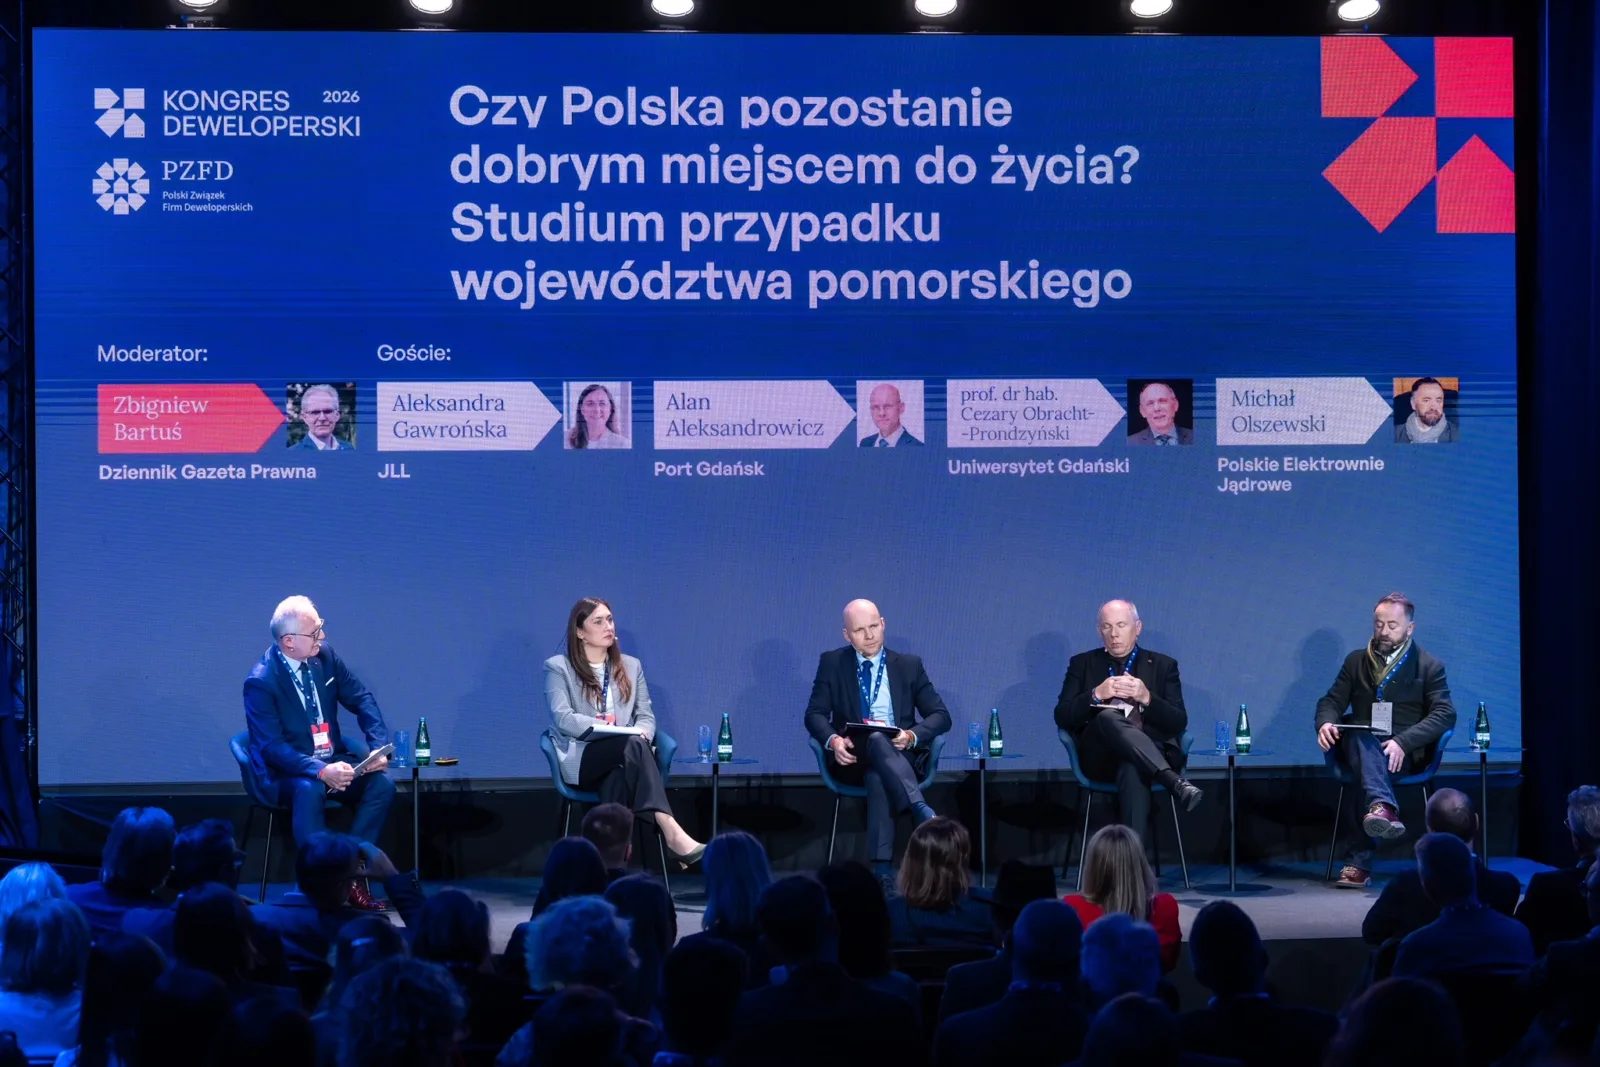
Wzrost inwestycji przedsiębiorstw może zwiększyć popyt na mieszkania z opóźnieniem
Istotnym elementem dyskusji była zależność między kondycją gospodarki a rynkiem nieruchomości.
Piotr Bujak, główny ekonomista PKO Banku Polskiego, wskazywał, że inwestycje prywatne odpowiadają za około 80 proc. wszystkich inwestycji w Polsce. Jednocześnie wartość kredytów inwestycyjnych średnich i dużych przedsiębiorstw w portfelu banku rosła nawet o 30–40 proc. rok do roku.
Wzrost aktywności przedsiębiorstw może prowadzić do tworzenia nowych miejsc pracy, zwiększania wynagrodzeń i poprawy poczucia bezpieczeństwa finansowego pracowników.
Wpływ tych procesów na rynek mieszkaniowy nie jest jednak natychmiastowy. Według Bujaka od wzrostu inwestycji firm do wyraźniejszej poprawy popytu mieszkaniowego może upłynąć około czterech do sześciu kwartałów.
Oznacza to, że obecne ożywienie inwestycyjne może wspierać rynek nieruchomości dopiero w kolejnych okresach, pod warunkiem utrzymania korzystnej sytuacji na rynku pracy.
Polacy mają oszczędności, ale koszt kredytu pozostaje istotną barierą
Na sytuację nabywców wpływa również struktura ich aktywów i zobowiązań finansowych.
Dr hab. Waldemar Rogowski, prof. SGH i główny analityk Grupy BIK, zwracał uwagę, że depozyty gospodarstw domowych rosną szybciej niż ich zadłużenie.
Relacja kredytów gospodarstw domowych do zgromadzonych depozytów wynosi około 50 proc. Jednocześnie rynek kredytów mieszkaniowych pozostaje aktywny, a kolejne miesiące przynoszą wysokie wartości udzielanego finansowania i składanych wniosków.
Według danych przedstawionych podczas kongresu średni okres kredytowania skrócił się do około 23 lat.
Rosnące oszczędności mogą zwiększać możliwości finansowania zakupów mieszkaniowych z wykorzystaniem środków własnych. Nie oznacza to jednak równomiernej poprawy sytuacji wszystkich potencjalnych nabywców, ponieważ zgromadzony kapitał jest zróżnicowany pomiędzy gospodarstwami domowymi.
Dla osób posiłkujących się kredytem kluczowe pozostają oprocentowanie finansowania, wysokość miesięcznej raty oraz wymagania banków.
Koniec ery taniego kapitału zmienia rachunek opłacalności inwestycji
Zmianę otoczenia finansowego opisywała dr hab. Teresa Czerwińska, prof. UW, w latach 2020–2026 wiceprezeska Europejskiego Banku Inwestycyjnego.
Jej zdaniem światowa gospodarka przechodzi od okresu korzystania z tzw. dywidendy pokoju, charakteryzującego się niską inflacją, tanim kapitałem i rozwojem globalizacji, do okresu większych wydatków na bezpieczeństwo.
Rosnące nakłady na obronność, bezpieczeństwo energetyczne i odporność gospodarczą mogą podtrzymywać presję kosztową oraz wpływać na długoterminowy poziom stóp procentowych.
Dla kupujących mieszkania oznacza to konieczność uwzględnienia wyższych kosztów obsługi kredytów niż w czasach rekordowo taniego pieniądza.
Dla firm deweloperskich konsekwencje są szersze. Koszt finansowania wpływa na opłacalność zakupu gruntów, harmonogram rozpoczęcia budowy, wymagany poziom przedsprzedaży oraz sposób zarządzania całym projektem.
Znaczenie ma również konkurencja między nieruchomościami a innymi formami inwestowania kapitału. Wyższa rentowność obligacji skarbowych może ograniczać zainteresowanie mieszkaniami kupowanymi wyłącznie w celu lokowania oszczędności.
W takich warunkach dostęp do finansowania staje się jednym z podstawowych elementów strategii przedsiębiorstw deweloperskich. Szczególnie ważna jest możliwość pozyskania kapitału na odpowiednim etapie inwestycji i refinansowania projektu w przypadku zmian harmonogramu.
Każde opóźnienie administracyjne, przesunięcie rozpoczęcia budowy lub wolniejsze tempo sprzedaży może zwiększać całkowity koszt przedsięwzięcia.
Deweloperzy nie rozwiążą wszystkich problemów mieszkaniowych
Podczas kongresu dyskutowano również o roli państwa, samorządów i sektora prywatnego w zapewnianiu dostępu do mieszkań.
Aleksandra Krugły, ekspertka polityki mieszkaniowej i społecznej w Instytucie Rozwoju Miast i Regionów, wskazywała, że rynek komercyjny odpowiada przede wszystkim na potrzeby gospodarstw domowych dysponujących odpowiednimi dochodami lub zdolnością kredytową.
Nie jest natomiast w stanie samodzielnie zapewnić mieszkań wszystkim grupom społecznym, szczególnie osobom, dla których zakup nieruchomości pozostaje finansowo niedostępny.
Dlatego istotne jest równoległe funkcjonowanie mieszkań komunalnych, budownictwa społecznego i stabilnego rynku najmu.
Inne podejście do sposobu organizacji wsparcia przedstawiał Bartosz Marczuk z Instytutu Sobieskiego. Jego zdaniem państwo i samorządy powinny przede wszystkim tworzyć warunki sprzyjające zwiększaniu dostępności mieszkań, zamiast koncentrować się na ich samodzielnej budowie na dużą skalę.
Jednym z proponowanych instrumentów są społeczne agencje najmu. Pozwalają one wykorzystywać lokale należące do prywatnych właścicieli na potrzeby osób poszukujących mieszkań na bardziej przewidywalnych warunkach.
Takie rozwiązanie funkcjonuje już w Gdańsku. Jak informowała Emilia Lodzińska, zastępczyni prezydenta miasta ds. rozwoju przestrzennego i mieszkalnictwa, zainteresowanie właścicieli prywatnych udziałem w programie okazało się większe od początkowych założeń.
Gdańsk przyciąga mieszkańców, Łódź mierzy się z depopulacją
Przykłady Gdańska i Łodzi pokazują, jak odmienne mogą być wyzwania mieszkaniowe poszczególnych samorządów.
Gdańsk funkcjonuje w warunkach silnego popytu i rozwoju gospodarczego. Miasto rozwija budownictwo społeczne, współpracuje z prywatnymi inwestorami i wykorzystuje instrumenty planowania przestrzennego, w tym zintegrowane plany inwestycyjne.
W takim modelu istotne jest powiązanie nowych inwestycji mieszkaniowych z rozbudową infrastruktury transportowej, edukacyjnej i usługowej.
Inną sytuację przedstawili reprezentanci Łodzi. Miasto posiada około 37 tys. mieszkań komunalnych, a jednocześnie od lat doświadcza spadku liczby ludności.
Dr Adam Wieczorek, wiceprezydent Łodzi, podkreślał znaczenie długoterminowych kosztów utrzymania infrastruktury miejskiej.
Każde nowe osiedle wymaga późniejszego finansowania dróg, transportu publicznego, sieci technicznych oraz infrastruktury społecznej. W mieście tracącym mieszkańców nadmierne rozpraszanie zabudowy może prowadzić do wzrostu kosztów publicznych bez proporcjonalnego zwiększenia dochodów samorządu.
Oznacza to, że lokalna polityka mieszkaniowa powinna uwzględniać nie tylko liczbę nowych lokali, ale również wykorzystanie istniejącego zasobu, strukturę demograficzną i koszty funkcjonowania miasta w perspektywie kolejnych dekad.
Rynek mieszkaniowy będzie coraz bardziej zróżnicowany
Wnioski z Kongresu Deweloperskiego 2026 wskazują na postępujące zróżnicowanie polskiego rynku mieszkaniowego.
W największych aglomeracjach istotne pozostaną migracje, koncentracja miejsc pracy, rozwój przedmieść oraz możliwości finansowe nabywców. W mniejszych ośrodkach większego znaczenia mogą nabierać depopulacja, dostępność zatrudnienia i koszty utrzymywania infrastruktury.
Dla deweloperów oznacza to konieczność dokładniejszej oceny lokalnego popytu i większej dyscypliny w zarządzaniu kapitałem. Dla gospodarstw domowych kluczowe będą dochody, dostępność kredytów i możliwość znalezienia mieszkania odpowiadającego ich potrzebom.
– Ceny i dostępność mieszkań zależą od wielu powiązanych procesów. Dlatego trudno oczekiwać, że pojedynczy instrument rozwiąże problem mieszkaniowy. Potrzebujemy sprawnie działającego systemu, w którym każda ze stron dobrze wykonuje swoją część zadania – podkreślał Wojciech Koziorowski, prezes Trójmiejskiego Oddziału PZFD.