


Prywatny kapitał pod zastaw nieruchomości bywa jedyną szybką drogą, gdy bank odmawia albo nie zdąży. Różnica między bezpiecznym a ryzykownym pożyczkodawcą nie leży jednak w ofercie, tylko w dokumentach: w formie zabezpieczenia, w tym, co podpisuje właściciel nieruchomości, i w zasadach przedłużenia.
Trzy źródła pieniędzy pod tę samą księgę wieczystą
Prezes, który szuka finansowania pod nieruchomość firmy albo wspólnika, ma zwykle do wyboru kredyt w banku, pożyczkę od instytucji pozabankowej działającej jako spółka i pożyczkę od osoby fizycznej, często znalezionej przez pośrednika. Na rynku dwie ostatnie nazywa się zbiorczo „prywatnymi”, bo nie są bankowe. To uproszczenie myli.
Zanim zarząd zdecyduje się na prywatną pożyczkę pod zastaw nieruchomości dla firmy, powinien porównać nie samą cenę, tylko to, kto stoi po drugiej stronie umowy i co się stanie, gdy plan spłaty się przesunie. Tabela zbiera kryteria, które przy takiej decyzji mają największą wagę.
| Kryterium | Bank | Instytucja pozabankowa (spółka) | Osoba prywatna |
|---|---|---|---|
| Co ocenia najpierw | zdolność kredytową, historię w BIK, wyniki firmy | wartość i stan prawny nieruchomości, możliwość obsługi rat | zwykle tylko nieruchomość |
| Czas do decyzji | zwykle tygodnie | od kilku godzin do kilku dni | różnie, często szybko |
| Kogo sprawdzisz w rejestrze | bank nadzorowany przez KNF | spółkę w KRS, jej zarząd i sprawozdania | zwykle nikogo, pożyczkodawcą jest osoba fizyczna |
| Typowe zabezpieczenie | hipoteka | hipoteka i oświadczenie o poddaniu się egzekucji | hipoteka, czasem przeniesienie własności |
| Co przy opóźnieniu | procedura banku, restrukturyzacja | aneks albo egzekucja z nieruchomości | zależy od decyzji jednej osoby |
Czego tabela nie pokazuje
Pierwsza rzecz to forma zabezpieczenia. Hipoteka powstaje dopiero z wpisem do księgi wieczystej (art. 67 ustawy o księgach wieczystych i hipotece), a wpis działa wstecz od dnia złożenia wniosku (art. 29 tej ustawy). Oświadczenie właściciela, który ją ustanawia, wymaga aktu notarialnego (art. 245 § 2 Kodeksu cywilnego). Przez cały okres spłaty nieruchomość zostaje własnością dotychczasowego właściciela.
Przewłaszczenie działa odwrotnie: na czas spłaty własność przechodzi na pożyczkodawcę. Nie polecamy podpisywania przewłaszczenia nieruchomości firmy jako zabezpieczenia pożyczki. Przy opóźnieniu nieruchomość jest już formalnie u wierzyciela, a o tym, czy i jak rozliczy nadwyżkę ponad dług, decyduje treść umowy, którą zwykle pisał on sam.
Druga sprawa to los samej wierzytelności. Wierzyciel może co do zasady przenieść ją na osobę trzecią bez zgody dłużnika (art. 509 § 1 Kodeksu cywilnego), chyba że sprzeciwia się temu ustawa, zastrzeżenie umowne albo właściwość zobowiązania. Jeśli zarządowi zależy na tym, by spłacać tę samą osobę, z którą negocjował, zakaz przelewu albo wymóg zgody pożyczkobiorcy trzeba wpisać do umowy.
Co podpisuje firma, a co właściciel nieruchomości
Przy pożyczce pod hipotekę dochodzi zwykle oświadczenie o poddaniu się egzekucji w akcie notarialnym (art. 777 § 1 pkt 5 Kodeksu postępowania cywilnego). Wskazuje ono kwotę, do której wierzyciel może prowadzić egzekucję, i termin, do którego może wystąpić o klauzulę wykonalności. Jeśli nieruchomość należy do wspólnika, małżonka albo rodziców, ta osoba poddaje się egzekucji z obciążonej nieruchomości jako dłużnik rzeczowy (art. 777 § 1 pkt 6).
Dla zarządu oznacza to, że ryzyko często wychodzi poza spółkę. W umowach, które analitycy Horyzont Capital przejrzeli za lata 2024–2026, w ponad połowie obok firmy podpisuje się poręczyciel. Zanim prezes przyniesie do notariusza dokumenty domu wspólnika, wspólnik powinien znać kwotę z oświadczenia o egzekucji, a nie tylko kwotę pożyczki.
Pożyczkodawca ma prawo oczekiwać jasności także od firmy. W Horyzont Capital finansujemy wyłącznie przedsiębiorców, zarówno jednoosobowe działalności, jak i spółki, które mogą zabezpieczyć pożyczkę nieruchomością, także należącą do bliskiej osoby za jej zgodą. Kwoty sięgają od 100 tys. do 10 mln zł, do 60% wartości zabezpieczenia, a wstępna decyzja zapada w ciągu 2 godzin.
Plan B zapisany przed podpisem
Prawie co czwarta pożyczka w naszym portfelu, z umów zawartych od stycznia 2024 r. do kwietnia 2026 r., była później zmieniana aneksem. Najczęściej chodziło o wydłużenie terminu zwrotu. To nie wyjątek, tylko normalna część życia pożyczki, której spłata zależy od sprzedaży, kontraktu albo kredytu bankowego.
Dlatego przed podpisem zarząd powinien zadać trzy pytania. Czy przedłużenie jest możliwe i do kiedy trzeba o nie wystąpić? Ile kosztuje aneks i od czego zależy jego cena? Czy wcześniejsza spłata jest dopuszczalna bez dodatkowych opłat i w jakich terminach? Pożyczkodawca, który nie chce odpowiedzieć na piśmie, odpowiada w ten sposób na pytanie o swoją elastyczność.
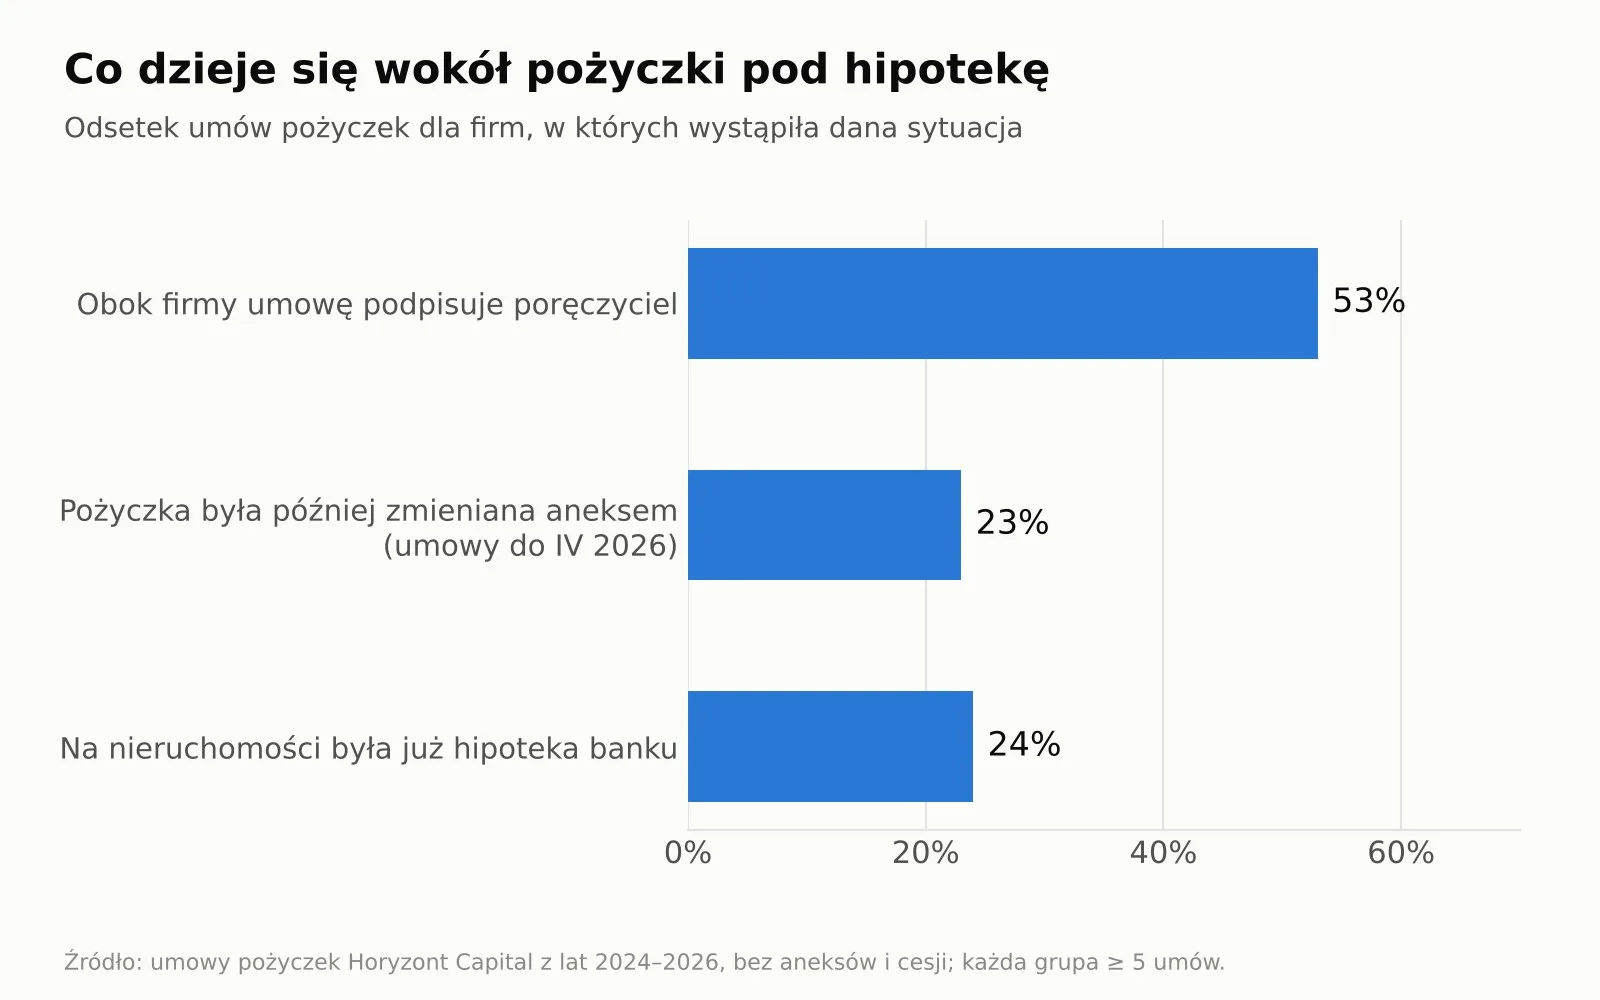
Warto też sprawdzić, jak pożyczkodawca podchodzi do istniejących obciążeń. Prawie co czwarta umowa z naszego portfela była zabezpieczona na nieruchomości, w której dziale IV stała już hipoteka banku. Kolejne miejsce w księdze nie zamyka drogi do finansowania, ale wpływa na kwotę i na kolejność zaspokojenia.
Kiedy prywatny kapitał nie jest dobrym pomysłem
Pozabankowa pożyczka dla firmy ma sens, gdy jest pomostem: do wypłaty kredytu, do sprzedaży nieruchomości, do zapłaty za zakończony kontrakt albo do czasu, aż spółka odbuduje wyniki. Wtedy płaci się za szybkość i za brak wymagań, których bank by nie odpuścił.
Nie ma sensu, gdy pieniądze mają pokrywać stałą stratę operacyjną albo gdy jedynym planem spłaty jest kredyt bankowy, o którym bank jeszcze nic nie powiedział. Jeżeli decyzja banku przyjdzie za dwa tygodnie, a firma może na nią poczekać, zwykle taniej jest poczekać.
Najprostszy test dla zarządu brzmi więc tak: czy umiemy wskazać datę i źródło, z którego wróci kapitał. Jeśli tak, prywatny kapitał pod hipotekę jest narzędziem. Jeśli nie, jest odroczeniem decyzji, którą i tak trzeba będzie podjąć, tylko z mniejszym majątkiem w ręku.