

Banki utrudniły dostęp do kredytów konsumpcyjnych i mieszkaniowych, choć nadal obniżały część marż. Jednocześnie firmy wyraźnie zwiększyły zapotrzebowanie na finansowanie inwestycji i bieżącej działalności. Listopadowa ankieta NBP pokazuje rozchodzenie się sytuacji przedsiębiorstw i gospodarstw domowych: w III kwartale 2026 r. saldo zmian kryteriów kredytów konsumpcyjnych spadło do −64,9 proc. netto, a saldo popytu dużych firm na kredyt długoterminowy wzrosło do 70,1 proc. netto.
To wyniki badania opublikowanego przez Narodowy Bank Polski 2 listopada 2026 r. Obejmują ocenę zakończonego III kwartału oraz przewidywania na IV kwartał. Odpowiedzi zebrano na początku października od 23 banków, które skupiały około 90 proc. należności sektora od przedsiębiorstw i gospodarstw domowych. W poprzedniej edycji, przeprowadzonej w lipcu, uczestniczyły również 23 banki, z udziałem wynoszącym około 89 proc.
Najmocniejszy sygnał ograniczania dostępu do finansowania dotyczy kredytów konsumpcyjnych. W mieszkaniowych banki zaostrzyły kryteria po raz pierwszy od siedmiu kwartałów, a w konsumpcyjnych po raz pierwszy od dziesięciu. Firmom nadal je łagodziły. Nie oznacza to jednak jednakowej poprawy dla każdego przedsiębiorcy: w sektorze małych i średnich firm skala łagodzenia była znacznie mniejsza niż wiosną.
Na koniec roku banki nie zapowiadają równie dużych zmian zasad udzielania kredytów gospodarstwom domowym. Oczekują utrzymania polityki blisko obecnego poziomu, wzrostu popytu na kredyty konsumpcyjne i dalszego spadku popytu na mieszkaniowe. W finansowaniu przedsiębiorstw zakładają kolejne łagodzenie polityki oraz wzrost zainteresowania kredytem we wszystkich czterech badanych segmentach.
Co oznaczają liczby NBP: saldo odpowiedzi, nie dynamika sprzedaży
Przed porównaniem wyników trzeba rozdzielić trzy rzeczy: kryteria przyznania kredytu, warunki umowy i popyt. Kryteria to minimalne wymagania, które klient musi spełnić, aby bank zaakceptował jego zdolność kredytową. Warunki obejmują między innymi marżę, opłaty, zabezpieczenia, maksymalną kwotę i okres finansowania. Popyt pokazuje natomiast kierunek zmian zapotrzebowania odczuwanego przez bank, a nie wartość podpisanych umów.
Wskaźniki przedstawione w artykule są saldami ważonych odpowiedzi, nazywanymi przez NBP procentem netto. Przy kryteriach i warunkach wartość dodatnia oznacza przewagę łagodzenia, a ujemna przewagę zaostrzania. Przy popycie dodatnia oznacza przewagę odpowiedzi o wzroście, a ujemna o spadku. Różnice pomiędzy tymi saldami opisujemy w punktach procentowych.
Wynik −64,9 proc. netto nie oznacza więc, że banki udzieliły o 64,9 proc. mniej kredytów konsumpcyjnych. Nie oznacza również, że dokładnie taki odsetek spośród 23 instytucji zaostrzył kryteria. Odpowiedzi są ważone udziałem każdego banku w danym segmencie rynku. Duża instytucja ma większy wpływ na wynik niż mała, a waga tego samego banku może być inna w hipotekach i w kredytach dla przedsiębiorstw.
NBP publikuje dodatkowo wskaźnik rozproszenia, który uwzględnia siłę deklarowanej zmiany. Odpowiedź wskazująca zmianę znaczną otrzymuje wagę 100 proc., a nieznaczną 50 proc. To inna miara niż podstawowy procent netto. Dlatego przy każdej grupie danych zamieszczamy także najnowszy wskaźnik rozproszenia, ale nie mieszamy obu miar przy opisywaniu zmian między kwartałami.
Zerowy odczyt nie musi oznaczać, że żaden bank niczego nie zmienił. Przeciwne odpowiedzi mogą się zrównoważyć. Podobnie spadek dodatniego salda, na przykład z 42 do 13, oznacza słabszą przewagę łagodzenia, a nie automatycznie zaostrzenie. To rozróżnienie szczególnie dobrze widać obecnie w kredytach dla małych i średnich przedsiębiorstw.
Duże firmy korzystają z łagodniejszych kryteriów, MŚP z dużo mniejszej poprawy
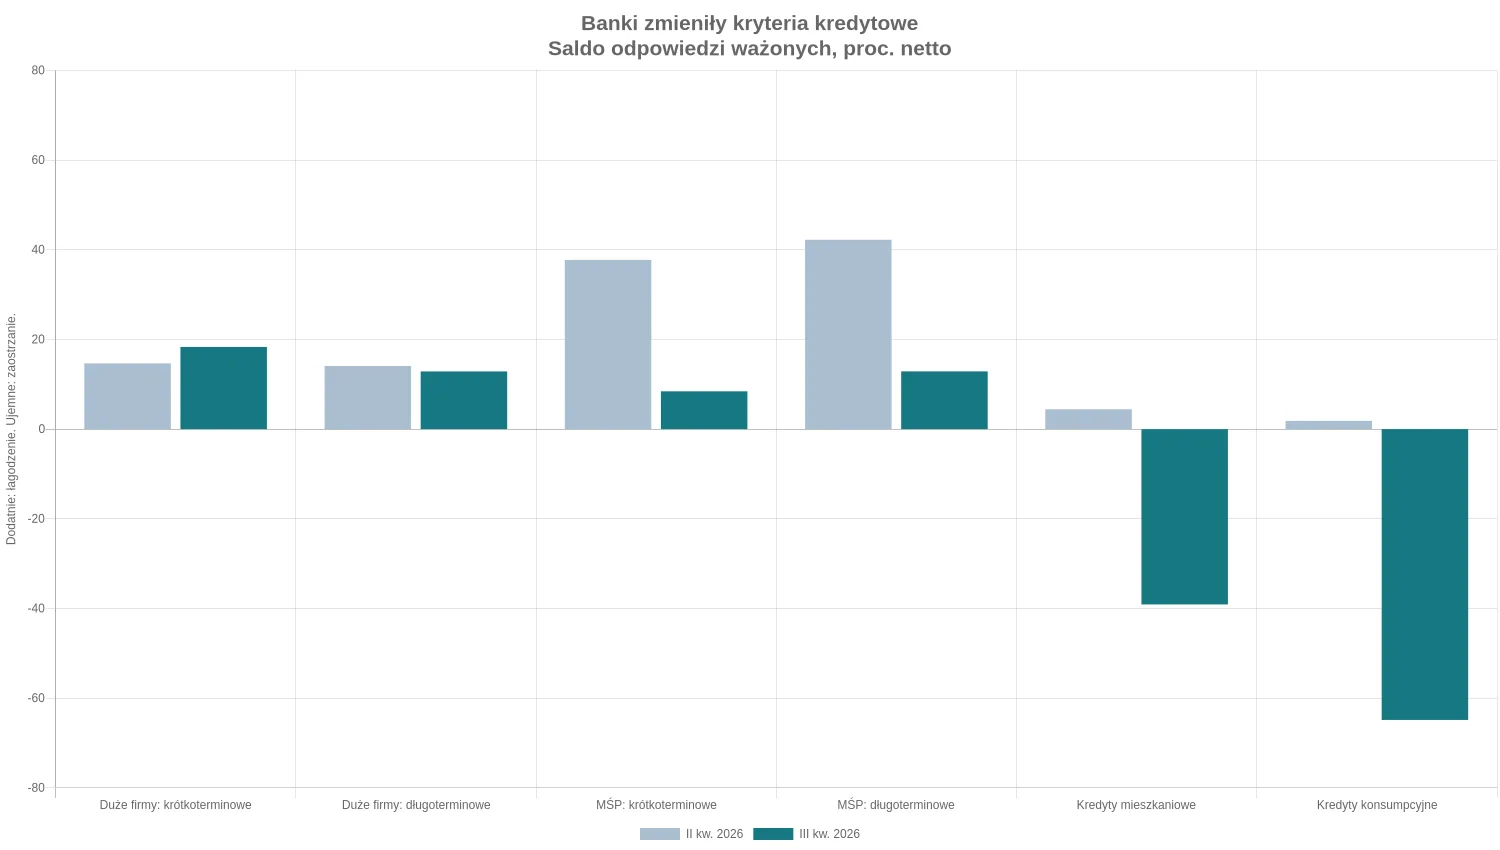
W III kwartale banki ponownie złagodziły kryteria we wszystkich czterech kategoriach finansowania przedsiębiorstw. Najwyższe dodatnie saldo dotyczyło krótkoterminowych kredytów dla dużych firm: 18,32 proc. netto wobec 14,66 proc. w II kwartale. Oznacza to zwiększenie przewagi odpowiedzi o łagodzeniu o 3,66 pkt proc. W kredytach długoterminowych dla dużych przedsiębiorstw saldo zmniejszyło się nieznacznie, z 14,08 do 12,87 proc.
Znacznie większa zmiana nastąpiła w MŚP. Saldo dla kredytów krótkoterminowych obniżyło się z 37,74 do 8,43 proc. netto, a dla długoterminowych z 42,23 do 12,88 proc. W obu przypadkach spadek wyniósł około 29,3 pkt proc. Kierunek pozostał korzystny dla kredytobiorców, lecz skala przewagi banków otwierających dostęp do finansowania była dużo mniejsza.
Wcześniejsza poprawa była zatem kontynuowana nierównomiernie. Nie można na podstawie jednego dodatniego wskaźnika stwierdzić, że małym przedsiębiorcom stale coraz łatwiej uzyskać dowolny kredyt. Ankieta mówi o zmianie względem poprzednich trzech miesięcy, a nie o bezwzględnym poziomie wymagań. Bank może złagodzić surowe kryteria i nadal stawiać klientom wysokie wymagania.
Rozróżnienie terminów również ma znaczenie. W metodyce badania kredyty krótkoterminowe obejmują należności o pierwotnym terminie do roku, łącznie z rachunkiem bieżącym. Długoterminowe dotyczą terminów powyżej roku. Nie jest to jednak prosty podział na kredyty obrotowe i inwestycyjne. Dłuższe finansowanie może służyć także innym celom, dlatego celu kredytu nie należy odczytywać wyłącznie z jego zapadalności.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Duże przedsiębiorstwa kredyty krótkoterminowe | 14,66 | 18,32 | 3,66 | 9,16 |
| Duże przedsiębiorstwa kredyty długoterminowe | 14,08 | 12,87 | −1,21 | 6,43 |
| Małe i średnie przedsiębiorstwa kredyty krótkoterminowe | 37,74 | 8,43 | −29,31 | 4,21 |
| Małe i średnie przedsiębiorstwa kredyty długoterminowe | 42,23 | 12,88 | −29,36 | 6,44 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Banki obniżają marże firmom, ale przestały szerzej podnosić limity
W cenach kredytów dla przedsiębiorstw nadal przeważały korzystne zmiany. Saldo obniżania zwykłej marży wyniosło 19,69 proc. netto. Było dodatnie, ale wyraźnie niższe niż 44,29 proc. w II kwartale. Banki dalej konkurowały ceną, choć przewaga tych, które zmniejszały marże, była mniej powszechna w ujęciu ważonym udziałami w rynku.
Inaczej zachowywały się koszty pozaodsetkowe. Tutaj saldo łagodzenia wzrosło z 11,78 do 19,69 proc. netto. Większa była również przewaga odpowiedzi o ograniczaniu wymagań dotyczących zabezpieczeń: 19,56 proc. wobec 9,78 proc. kwartał wcześniej. Poprawa oferty nie sprowadzała się zatem do oprocentowania. Część banków ułatwiała firmom także spełnienie wymagań związanych z zabezpieczeniem długu.
Praktycznie nie zmieniła się skala wydłużania maksymalnego okresu kredytowania. Saldo wyniosło 9,63 proc. netto wobec 9,78 proc. Nie było natomiast dodatniej przewagi zmian maksymalnej kwoty kredytu lub linii kredytowej: wskaźnik spadł z 18,65 proc. do zera. Zerowe saldo zanotowano również dla marży kredytów obarczonych większym ryzykiem, wobec 11,89 proc. w poprzednim kwartale.
Z punktu widzenia firmy oznacza to, że łagodniejsza polityka mogła poprawiać koszt i wymagane zabezpieczenia bez równoległego podniesienia dostępnej kwoty. Przedsiębiorstwo z większym zamówieniem lub inwestycją nie powinno utożsamiać informacji o obniżanych marżach z automatycznym wzrostem limitu finansowania. W ankiecie są to odrębne decyzje banku i ostatnie wyniki wyraźnie to pokazują.
Nie znamy przy tym liczby punktów bazowych, o które zmniejszano marże, ani wartości obniżonych opłat. Saldo 19,69 proc. netto mierzy kierunek odpowiedzi, nie rozmiar przeceny. Nie pozwala więc wyliczyć oszczędności na konkretnej umowie ani porównać całkowitego kosztu dwóch ofert. Informuje, że w badanym okresie przeważał ruch w stronę korzystniejszych warunków.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Marża kredytowa | 44,29 | 19,69 | −24,60 | 9,84 |
| Marża kredytowa dla kredytów obarczonych większym ryzykiem | 11,89 | 0,00 | −11,89 | 0,00 |
| Pozaodsetkowe koszty kredytu | 11,78 | 19,69 | 7,91 | 11,30 |
| Maksymalna kwota kredytu/linii kredytowej | 18,65 | 0,00 | −18,65 | 0,00 |
| Wymagane zabezpieczenia | 9,78 | 19,56 | 9,78 | 9,78 |
| Maksymalny okres kredytowania | 9,78 | 9,63 | −0,15 | 4,82 |
| Inne warunki | 0,00 | 2,91 | 2,91 | 1,46 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Konkurencja nadal pomaga przedsiębiorcom, jej wpływ wyraźnie osłabł
Głównym czynnikiem łagodzenia polityki wobec firm pozostała presja konkurencji. Jej saldo wyniosło 19,69 proc. netto wobec 44,71 proc. w II kwartale. To spadek o 25,02 pkt proc. Banki nadal odczuwały nacisk innych instytucji na poprawę oferty, lecz znacznie słabiej niż trzy miesiące wcześniej.
W pozostałych odpowiedziach pojawił się dodatni wpływ oceny przyszłej sytuacji gospodarczej: 9,50 proc. netto wobec −3,02 proc. poprzednio. Zmiana popytu na kredyt sprzyjała łagodzeniu z saldem 9,63 proc. wobec 11,89 proc. Saldo pozostałych przyczyn wyniosło 3,24 proc. Ryzyko branżowe było niemal neutralne, z wynikiem −0,13 proc.
Sytuacja kapitałowa banków, decyzje NBP dotyczące polityki pieniężnej, sytuacja największych kredytobiorców i udział kredytów zagrożonych miały w tej części badania zerowe salda. Nie wynika z tego, że czynniki te nie mają znaczenia dla działalności kredytowej. Oznacza to brak ich przewagi jako deklarowanego powodu zmiany polityki w konkretnym kwartale.
Szczególnie ostrożnie trzeba odczytywać odpowiedź dotyczącą polityki pieniężnej. Zerowy wskaźnik nie dowodzi braku wpływu stóp procentowych na raty, koszt finansowania przedsiębiorstw czy ich decyzje inwestycyjne. Pytanie dotyczy przyczyn zmiany zasad udzielania kredytów przez bank, a nie wszystkich kanałów, którymi oprocentowanie oddziałuje na gospodarkę.
W danych o konkurencji publikowana jest ocena rodzaju instytucji wywierającego najsilniejszą presję. Nie należy sumować jej z oddzielnymi wskazaniami dotyczącymi innych banków, instytucji niebankowych lub rynku finansowego. Byłaby to próba dodawania odpowiedzi, które nie opisują rozłącznych części rynku.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Bieżąca lub oczekiwana sytuacja kapitałowa banku | 9,65 | 0,00 | −9,65 | 0,00 |
| Decyzje NBP w zakresie polityki pieniężnej | 0,00 | 0,00 | 0,00 | 0,00 |
| Ryzyko związane z przewidywaną sytuacją gospodarczą | −3,02 | 9,50 | 12,53 | 4,75 |
| Ryzyko branży | −3,02 | −0,13 | 2,89 | −0,06 |
| Ryzyko związane z sytuacją największych kredytobiorców | 0,00 | 0,00 | 0,00 | 0,00 |
| Zmiana udziału kredytów zagrożonych w portfelu kredytowym | 0,00 | 0,00 | 0,00 | 0,00 |
| Zmiany presji konkurencyjnej | 44,71 | 19,69 | −25,02 | 9,84 |
| Zmiana popytu na kredyty dla przedsiębiorstw | 11,89 | 9,63 | −2,26 | 4,82 |
| Inne przyczyny | 2,91 | 3,24 | 0,33 | 1,62 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Popyt firm wzrósł we wszystkich segmentach, najmocniej przy długim finansowaniu dużych przedsiębiorstw
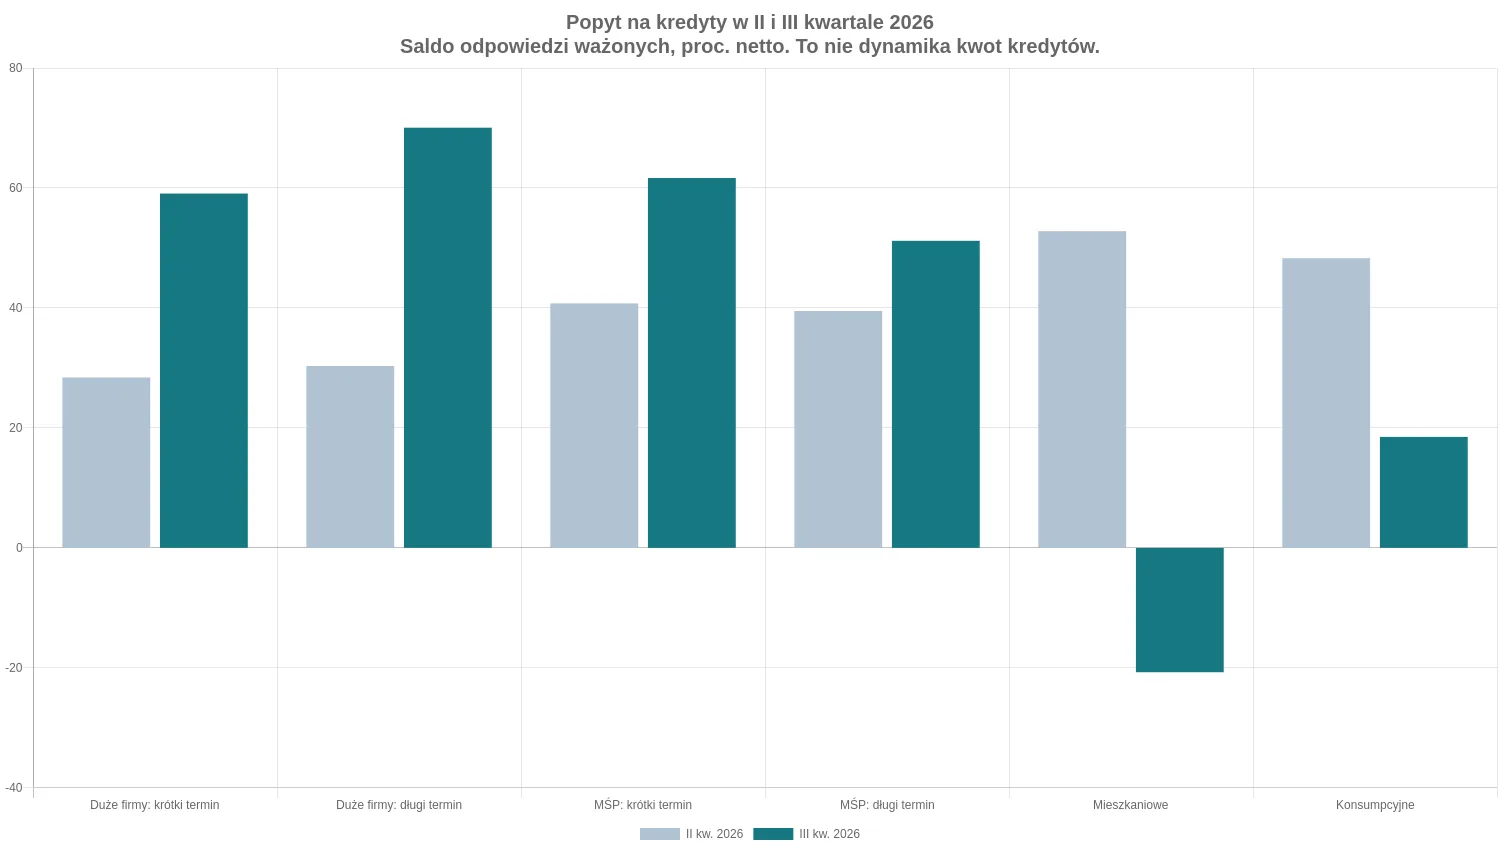
Popyt przedsiębiorstw okazał się wyraźnie silniejszy niż kwartał wcześniej. Dla kredytów krótkoterminowych dużych firm saldo wzrosło z 28,41 do 59,07 proc. netto. Dla długoterminowych zwiększyło się z 30,33 do 70,05 proc. To największy odczyt spośród wszystkich sześciu badanych kategorii popytu w III kwartale.
W małych i średnich przedsiębiorstwach również przeważały odpowiedzi o wzroście zainteresowania. Saldo krótkoterminowego finansowania zwiększyło się z 40,76 do 61,66 proc. netto, a długoterminowego z 39,49 do 51,19 proc. Różnice wyniosły odpowiednio 20,90 i 11,70 pkt proc. Poprawa była zatem szersza niż tylko większa aktywność największych klientów korporacyjnych.
Ten zestaw wyników opisuje jednoczesny wzrost zapotrzebowania na pieniądz na różne terminy. W krótkim finansowaniu może on odzwierciedlać obsługę bieżącej działalności, a w dłuższym większą skłonność do wiązania się z bankiem na wiele okresów spłaty. Dokładniejsze przyczyny pokazuje osobne pytanie ankiety: na pierwszym miejscu znalazł się kapitał obrotowy i zapasy, na drugim inwestycje.
Nie można jednak zamienić salda 70,05 proc. netto na stwierdzenie, że kredyty inwestycyjne dużych przedsiębiorstw wzrosły o 70 proc. Nie ma tu ani dynamiki wartości umów, ani wyodrębnienia wszystkich celów długoterminowego kredytowania. Wniosek jest węższy: po uwzględnieniu wag rynkowych znacznie przeważały banki dostrzegające większy popyt na długie finansowanie dużych firm.
To równocześnie sygnał istotny dla oceny gotowości przedsiębiorstw do korzystania z zewnętrznych środków. Wzrost popytu pojawił się mimo słabszego łagodzenia kryteriów w MŚP i mniejszej przewagi obniżek marż. Sama zmiana oferty bankowej nie wyjaśnia więc całego ruchu. Banki wskazywały także konkretne potrzeby związane z działalnością klientów.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Duże przedsiębiorstwa kredyty krótkoterminowe | 28,41 | 59,07 | 30,66 | 29,53 |
| Duże przedsiębiorstwa kredyty długoterminowe | 30,33 | 70,05 | 39,72 | 35,03 |
| Małe i średnie przedsiębiorstwa kredyty krótkoterminowe | 40,76 | 61,66 | 20,90 | 30,83 |
| Małe i średnie przedsiębiorstwa kredyty długoterminowe | 39,49 | 51,19 | 11,70 | 25,60 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Zapasy i kapitał obrotowy nadal przed inwestycjami
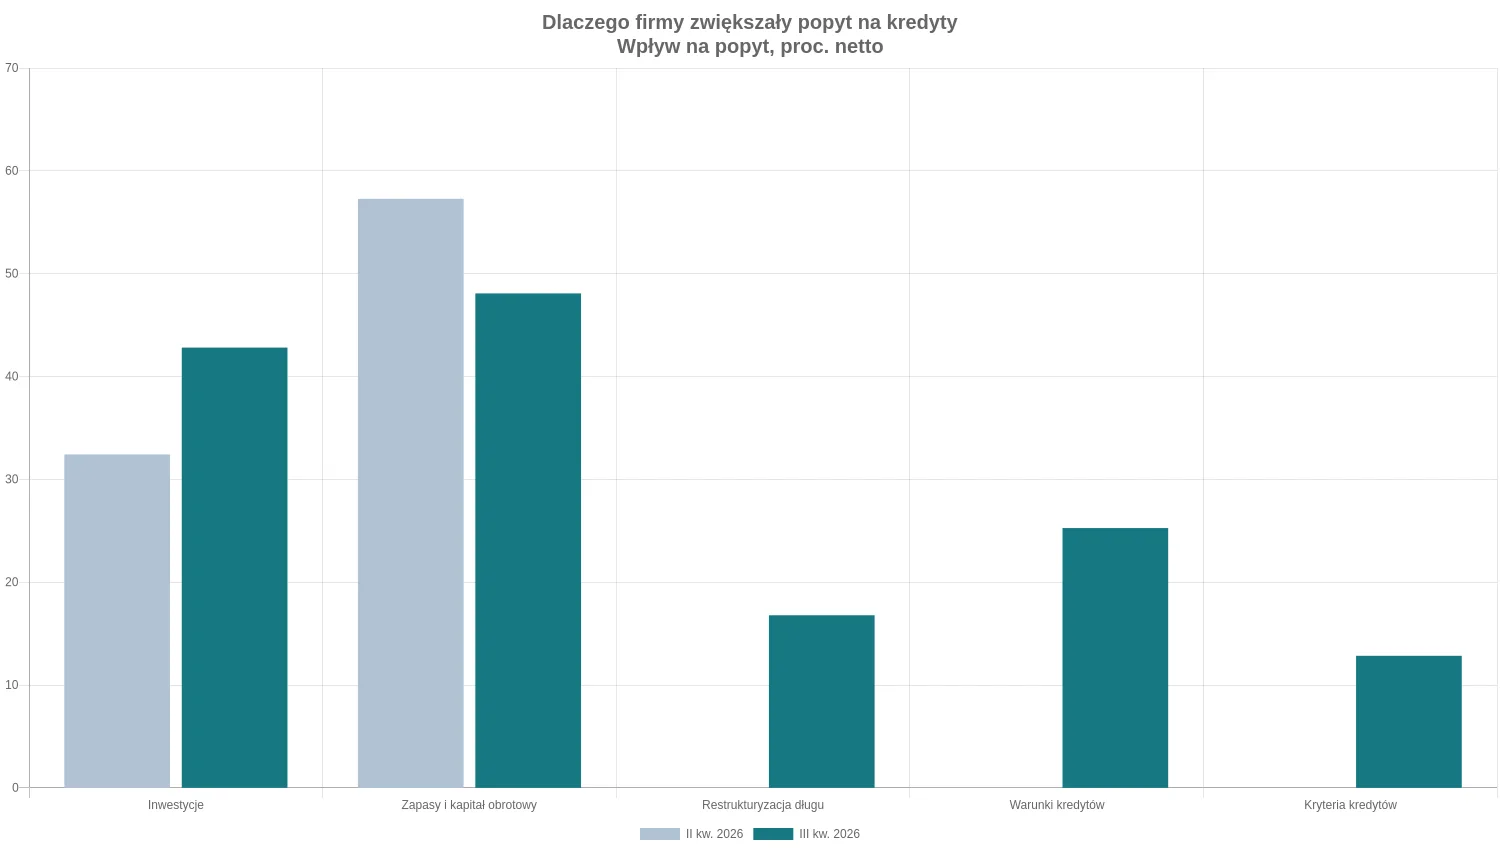
Najwyższe saldo przyczyn wzrostu popytu firm dotyczyło finansowania zapasów i kapitału obrotowego: 48,08 proc. netto. Było niższe niż 57,28 proc. w II kwartale, ale nadal przewyższało pozostałe czynniki. Wynik pokazuje znaczenie kredytu służącego utrzymaniu bieżących przepływów, zakupom i finansowaniu okresu między poniesieniem kosztu a otrzymaniem należności.
W finansowaniu środków trwałych saldo wzrosło z 32,42 do 42,81 proc. netto. Odległość między tym czynnikiem a kapitałem obrotowym zmniejszyła się więc z 24,86 do 5,27 pkt proc. Jest to różnica między dwoma saldami ankietowymi, a nie porównanie wartości kredytów. Wskazuje jednak, że potrzeby inwestycyjne były w odpowiedziach bardziej widoczne niż wiosną.
Zwiększone zainteresowanie finansowaniem inwestycji może oznaczać większą liczbę planowanych przedsięwzięć, większe potrzeby przy już prowadzonych projektach lub zmianę sposobu ich finansowania. Samo badanie nie rozstrzyga, który mechanizm dominował. Nie daje też podstaw, by cały ruch przypisać jednemu programowi publicznemu albo konkretnej branży. Banki raportują łączny kierunek, bez tak szczegółowego rozbicia.
Pojawił się również dodatni wkład restrukturyzacji długu: 16,78 proc. netto wobec zera kwartał wcześniej. Ten cel wymaga odmiennej interpretacji niż zakup maszyn czy finansowanie nowych zamówień. Zwiększone zapotrzebowanie może dotyczyć przebudowy istniejących zobowiązań. Nie jest automatycznie potwierdzeniem problemów ze spłatą, ale też nie powinno być w całości traktowane jako finansowanie rozwoju.
Saldo dotyczące fuzji i przejęć pozostało zerowe. Badanie nie wskazuje więc przewagi tego celu jako przyczyny zmiany popytu w III kwartale. Również wykorzystanie alternatywnych źródeł finansowania miało wynik zerowy, po −11,89 proc. w II kwartale. Własne środki, inne banki, instytucje niebankowe oraz rynek kapitałowy nie tworzyły tu łącznie takiego ujemnego salda jak wcześniej.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Zmiany zapotrzebowania na finansowanie środków trwałych (inwestycji) | 32,42 | 42,81 | 10,39 | 19,95 |
| Zmiany zapotrzebowania na finansowanie zapasów i kapitału obrotowego | 57,28 | 48,08 | −9,20 | 24,72 |
| Zmiany zapotrzebowania na finansowanie związane z fuzjami i przejęciami | 0,00 | 0,00 | 0,00 | 0,00 |
| Zmiany zapotrzebowania na finansowanie związane z restrukturyzacją długu | 0,00 | 16,78 | 16,78 | 8,39 |
| Wykorzystanie alternatywnych źródeł finansowania | −11,89 | 0,00 | 11,89 | 0,00 |
| Zmiana warunków udzielania kredytów dla przedsiębiorstw | 0,00 | 25,26 | 25,26 | 14,08 |
| Zmiana kryteriów udzielania kredytów dla przedsiębiorstw | 0,00 | 12,84 | 12,84 | 6,42 |
| Inne czynniki | 16,81 | 0,00 | −16,81 | 0,00 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Lepsza oferta zaczęła wyraźniej wspierać popyt przedsiębiorstw
Oddzielnie banki wskazywały, że większemu popytowi sprzyjały zmiany warunków kredytowania. Saldo tego czynnika wzrosło z zera do 25,26 proc. netto. W przypadku kryteriów zwiększyło się z zera do 12,84 proc. Te odpowiedzi pokazują, że łagodzenie oferty było już dostrzegane przez banki po stronie zainteresowania klientów, a nie tylko jako wewnętrzna decyzja dotycząca sprzedaży.
Nie oznacza to prostego związku, w którym każda obniżka marży wywołała nowy wniosek. Ankieta zbiera oceny przedstawicieli komitetów kredytowych. Nie jest badaniem poszczególnych firm, nie śledzi decyzji konkretnego klienta i nie oddziela statystycznie wpływu ceny od zmian w jego działalności. Można mówić o przyczynach wskazywanych przez banki, a nie o dokładnie zmierzonym efekcie każdej decyzji.
Przedsiębiorcy mogli jednocześnie potrzebować środków na inwestycje i otrzymywać korzystniejszą ofertę. W takim przypadku oba czynniki wspierają zainteresowanie, ale ich sald nie dodaje się do jednego wskaźnika. Wynik 48,08 dla kapitału obrotowego i 42,81 dla inwestycji nie oznacza, że te cele stanowiły łącznie ponad 90 proc. wartości popytu. Jeden bank mógł wskazać kilka przyczyn.
Podobne ograniczenie dotyczy porównywania potrzeb inwestycyjnych małych i dużych firm. Popyt podzielono na cztery segmenty, ale przyczyny jego zmian są prezentowane dla przedsiębiorstw łącznie. Nie ma podstaw, by saldo 42,81 proc. netto przypisać wyłącznie dużym przedsiębiorstwom, nawet jeśli właśnie ich kredyty długoterminowe uzyskały najwyższy wskaźnik popytu.
W MŚP banki spodziewały się spadku popytu. Otrzymały przeciwny wynik
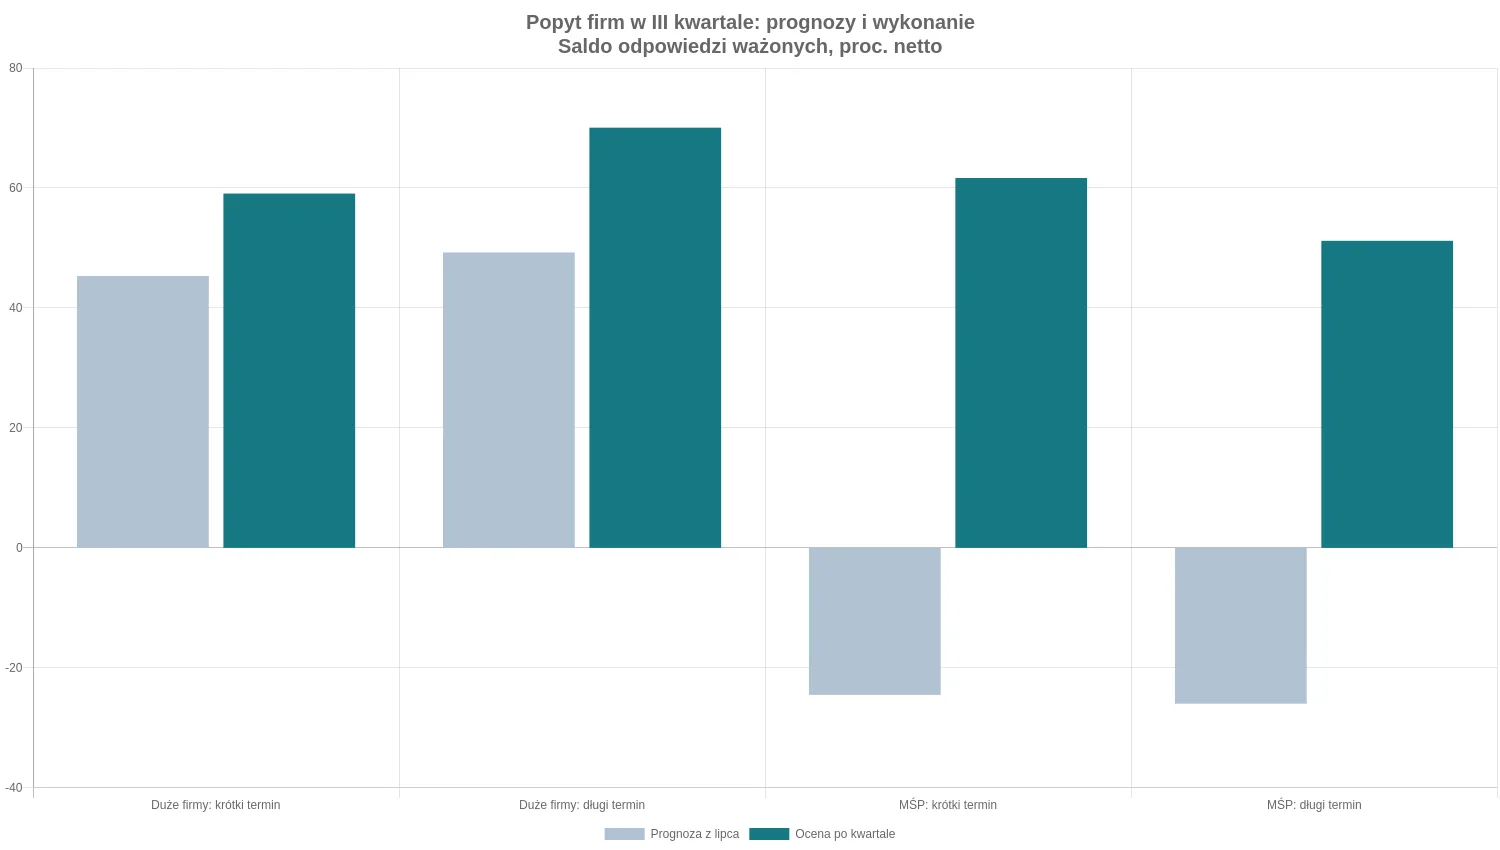
Porównanie z poprzednią edycją ankiety ujawnia szczególnie dużą rozbieżność w ocenie małych i średnich przedsiębiorstw. Na początku lipca banki przewidywały spadek ich zapotrzebowania na finansowanie w III kwartale. Saldo prognoz wynosiło −24,50 proc. netto dla krótkiego terminu i −25,97 proc. dla długiego. Po zakończeniu kwartału rzeczywiste oceny wyniosły odpowiednio 61,66 i 51,19 proc.
Różnica między oczekiwaniem a oceną po kwartale sięgnęła więc 86,16 pkt proc. w krótkim finansowaniu i 77,16 pkt proc. w długim. Nie jest to procentowy błąd prognozy wartości sprzedaży. To rozbieżność kierunku i przewagi odpowiedzi w badaniu jakościowym. Niemniej trudno ją sprowadzić do niewielkiego odchylenia: banki oczekiwały przewagi spadków, a odnotowały wyraźną przewagę wzrostów.
W dużych przedsiębiorstwach kierunek przewidziano poprawnie, ale ocena po kwartale była mocniejsza od prognozy. Dla kredytów krótkoterminowych prognozowane 45,33 proc. netto zestawia się z wynikiem 59,07 proc. Dla długoterminowych oczekiwane 49,25 proc. porównujemy z 70,05 proc. Różnice wyniosły 13,74 i 20,80 pkt proc.
To użyteczny kontekst dla prognoz na końcówkę roku. Przewidywania banków mówią o ich aktualnych oczekiwaniach, ale nie stanowią wyniku przyszłego kwartału. Zwłaszcza popyt przedsiębiorstw potrafił zmienić się inaczej, niż zakładali respondenci. W ocenach trzeba też pamiętać o aktualizowanych wagach rynkowych: dwie edycje nie są pomiarem niezmiennej grupy firm pożyczających identyczne kwoty.
Kredyty mieszkaniowe: kryteria ostrzejsze po siedmiu kwartałach
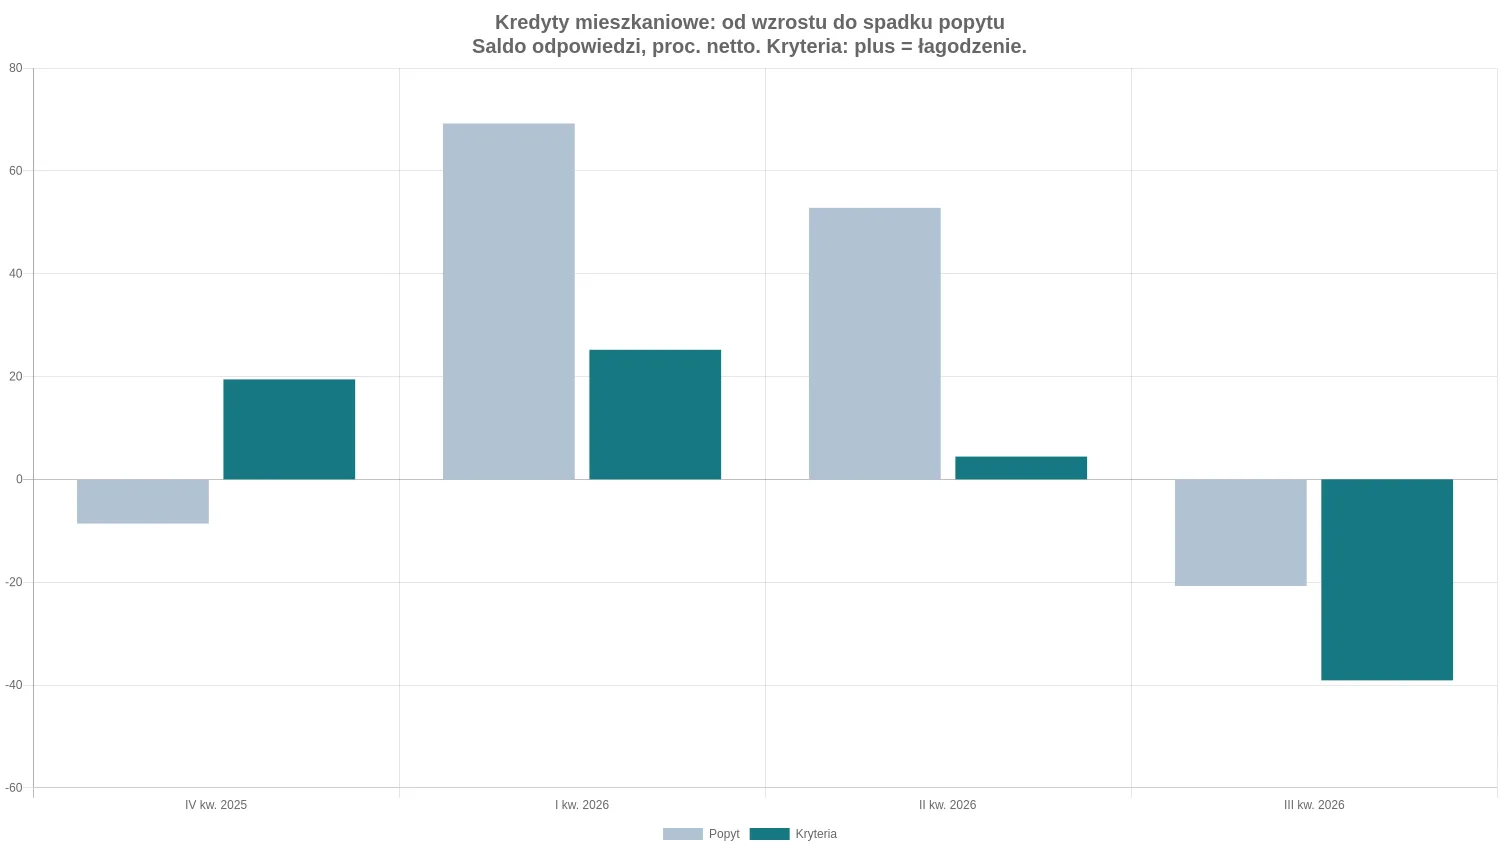
W hipotekach nastąpiła zmiana kierunku. Saldo kryteriów obniżyło się z 4,43 proc. netto w II kwartale do −39,10 proc. w III kwartale. Różnica wyniosła 43,53 pkt proc. NBP opisuje ten wynik jako pierwsze zaostrzenie kryteriów od siedmiu kwartałów. Wcześniejsza bliska stabilizacji ocena została zastąpiona wyraźną przewagą odpowiedzi o utrudnieniu dostępu.
Nie towarzyszył temu jednak jednolity wzrost kosztów dla klientów, którzy nadal spełniają wymagania. Saldo obniżania zwykłej marży pozostało dodatnie i wyniosło 19,25 proc. netto wobec 20,85 proc. kwartał wcześniej. Dla kredytów obarczonych większym ryzykiem osiągnęło 8,55 proc. wobec 8,10 proc. Banki mogły więc równocześnie zaostrzać ocenę kredytobiorcy i poprawiać cenę dostępnego dla niego produktu.
Ta różnica jest ważna przy czytaniu reklam i porównywarek. Korzystniejsza marża nie oznacza automatycznie, że większa grupa gospodarstw domowych uzyska pozytywną decyzję. Oferta cenowa dotyczy klienta, którego bank zaakceptuje. Zaostrzenie sposobu uwzględniania dochodu może ograniczyć kwotę dostępną części rodzin, nawet gdy sama marża w cenniku maleje.
Pozostałe warunki hipoteczne w większości nie wskazują szerokiego zaostrzenia. Saldo łagodzenia wymagań dotyczących zabezpieczeń wyniosło 8,55 proc. netto, a wydłużania maksymalnego okresu również 8,55 proc. Koszty pozaodsetkowe miały wynik 3,95 proc., wymagany wkład własny zero. Nie ma więc podstaw, by opisywać III kwartał jako jednoczesne podniesienie wszystkich barier hipotecznych.
Dochód z 800+ wśród przyczyn zmiany oceny zdolności kredytowej
Największe ujemne saldo przyczyn zmiany polityki mieszkaniowej znalazło się w kategorii czynników niewymienionych oddzielnie w formularzu: −52,53 proc. netto. NBP wyjaśnia, że banki wskazywały między innymi zmiany kryteriów uznawania dochodu z tytułu świadczeń, na przykład 800+. To konkretny mechanizm, który może zmieniać ocenę zdolności bez podwyższania marży kredytu.
Nie wynika z tego, że wszystkie banki przestały uwzględniać 800+, że nastąpiła identyczna zmiana w każdej instytucji albo że każdy rodzic stracił zdolność kredytową. Ankieta nie podaje takich zasad ani jednolitego zakresu ograniczeń. Informuje o przyczynach wskazywanych przez część respondentów. Wnioski dotyczące konkretnej rodziny wymagałyby znajomości stosowanej przez jej bank metody oceny dochodów.
W kierunku łagodzenia działała konkurencja, z saldem 19,25 proc. netto, choć słabiej niż w II kwartale, kiedy wskaźnik wynosił 27,85 proc. Zmiana popytu skłaniała część instytucji do poprawy polityki z saldem 15,30 proc. Dodatnie wskazania dotyczyły też sytuacji kapitałowej banku i perspektyw rynku mieszkaniowego, po 8,55 proc. netto.
Ryzyko związane z przewidywaną sytuacją gospodarczą miało niewielkie ujemne saldo −3,68 proc. netto, wobec −12,30 proc. wcześniej. Decyzje NBP i zmiana udziału kredytów zagrożonych pozostały zerowe. Obraz jest więc bardziej szczegółowy niż ogólne stwierdzenie o strachu banków przed rynkiem mieszkań. Najsilniejsze ujemne wskazanie dotyczyło innych, konkretnie opisanych zmian zasad oceny klienta.
W warunkach mieszkaniowych kategoria „inne warunki” miała saldo −33,86 proc. netto. NBP zastrzega jednak, że część banków omyłkowo zaliczyła do niej zaostrzenie kryteriów. Nie należy traktować tego wyniku jako dowodu na istnienie kolejnego, niezależnego pakietu ograniczeń ani dodawać go do wskaźnika −39,10 proc. dotyczącego kryteriów.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Marża kredytowa | 20,85 | 19,25 | −1,60 | 9,62 |
| Marża kredytowa dla kredytów obarczonych większym ryzykiem | 8,10 | 8,55 | 0,45 | 4,27 |
| Pozaodsetkowe koszty kredytu | 0,00 | 3,95 | 3,95 | 1,97 |
| Wymagane zabezpieczenia | 8,42 | 8,55 | 0,13 | 8,55 |
| Wymagany udział własny kredytobiorcy w inwestycji | 8,10 | 0,00 | −8,10 | 0,00 |
| Maksymalny okres kredytowania | 0,00 | 8,55 | 8,55 | 8,55 |
| Inne warunki | −3,99 | −33,86 | −29,87 | −16,93 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Bieżąca i przewidywana sytuacja kapitałowa banku | 8,10 | 8,55 | 0,45 | 4,27 |
| Decyzje NBP w zakresie polityki pieniężnej | 0,00 | 0,00 | 0,00 | 0,00 |
| Ryzyko związane z przewidywaną sytuacją gospodarczą | −12,30 | −3,68 | 8,61 | −1,84 |
| Prognoza sytuacji na rynku mieszkaniowym | 0,32 | 8,55 | 8,23 | 4,27 |
| Zmiana udziału kredytów zagrożonych w portfelu kredytów mieszkaniowych | 0,00 | 0,00 | 0,00 | 0,00 |
| Zmiana presji konkurencyjnej | 27,85 | 19,25 | −8,60 | 9,78 |
| Zmiana popytu na kredyty mieszkaniowe | 13,40 | 15,30 | 1,90 | 7,65 |
| Inne przyczyny | −3,99 | −52,53 | −48,55 | −26,27 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Popyt na hipoteki spadł po dwóch kwartałach wzrostu
Saldo popytu na kredyty mieszkaniowe wyniosło −20,73 proc. netto wobec 52,80 proc. w II kwartale. Pogorszenie o 73,53 pkt proc. było największą zmianą między kwartałami spośród badanych kategorii popytu. NBP wskazuje, że spadek wystąpił po raz pierwszy od trzech kwartałów. W danych za I kwartał saldo wynosiło jeszcze 69,21 proc., a za IV kwartał 2025 r. −8,60 proc.
Nie jest to informacja, że wartość nowych hipotek spadła o jedną piątą. Banki oceniły zmianę zainteresowania własną ofertą, a badanie nie podaje kwoty sprzedaży, liczby podpisanych umów ani średniego kredytu. Z takiej ankiety nie da się też bezpośrednio wyliczyć liczby mieszkań kupionych na kredyt czy zmiany cen transakcyjnych.
Odpowiedzi dotyczące przyczyn są tutaj szczególnie ważne. Najsilniej na spadek popytu oddziaływało większe wykorzystanie alternatywnych źródeł finansowania, z saldem −31,34 proc. netto. W opisie NBP na pierwszym miejscu znalazły się kredyty z innych banków, ze wskazaniem około −31 proc. Oszczędności gospodarstw domowych i inne źródła uzyskały po około −12 proc. netto.
Odejście klienta do konkurencyjnego banku i rezygnacja z finansowania zakupu to różne sytuacje. Jeśli potencjalny kredytobiorca wybiera inną instytucję, zainteresowanie w jednym banku maleje, ale potrzeba finansowania może nadal istnieć. Dlatego tej przyczyny nie należy automatycznie odczytywać jako równoznacznej z rezygnacją z zakupu mieszkania w całym sektorze.
Nie oznacza to również, że cały spadek salda był wyłącznie przesuwaniem klientów między instytucjami. Badanie wskazuje kilka możliwych źródeł zmian, a ich wpływu nie rozkłada na kwoty. Pozwala jednak uniknąć zbyt dalekiego wniosku, że ujemna ocena popytu dowodzi sama w sobie gwałtownego załamania sprzedaży mieszkań.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Kredyty mieszkaniowe | 52,80 | −20,73 | −73,53 | −5,94 |
| Kredyty konsumpcyjne i inne | 48,30 | 18,50 | −29,81 | 12,32 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Słabsze wsparcie ze strony prognoz rynku mieszkaniowego
Nie wszystkie czynniki popytu hipotecznego działały ujemnie. Perspektywy rynku mieszkaniowego nadal sprzyjały zainteresowaniu kredytem, lecz saldo ich wpływu zmniejszyło się z 38,66 do 10,20 proc. netto. Było więc dodatnie, ale zdecydowanie słabsze. Poprawa warunków kredytowania uzyskała 12,80 proc. wobec 19,43 proc. kwartał wcześniej.
Jeszcze mocniej osłabł dodatni wpływ zmian kryteriów: z 14,83 do 2,44 proc. netto. Nie jest to sprzeczność z zaostrzeniem kryteriów w skali całego badania. Odpowiedzi o przyczynach wzrostu popytu mogą pochodzić od innej części banków niż odpowiedzi o zaostrzeniu polityki. Agregat łączy instytucje o różnych ofertach, klientach i doświadczeniach w danym kwartale.
Sytuacja ekonomiczna gospodarstw domowych miała niewielkie dodatnie saldo 4,26 proc. netto wobec 3,99 proc. w II kwartale. Nie wskazuje to na powszechną deklarację, że pogorszenie finansów rodzin odpowiadało za spadek zainteresowania hipotekami. Zmiany wydatków konsumpcyjnych były neutralne, a pozostałe czynniki miały saldo 3,91 proc.
Wnioski o kondycji gospodarstw domowych trzeba więc ograniczyć do tego, co faktycznie zbadano. Banki widziały słabszy popyt na własne kredyty mieszkaniowe, ale największą ujemną przyczyną było wykorzystanie innych źródeł. Nie przedstawiono jednocześnie danych o dochodach, stopie oszczędności ani zmianie zatrudnienia kredytobiorców, które pozwoliłyby zbudować pełny bilans ich sytuacji.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Prognozy odnośnie sytuacji na rynku mieszkaniowym | 38,66 | 10,20 | −28,46 | 5,10 |
| Zmiany w wydatkach konsumpcyjnych | 0,00 | 0,00 | 0,00 | 0,00 |
| Wykorzystanie alternatywnych źródeł finansowania | 18,82 | −31,34 | −50,15 | −15,67 |
| Zmiana sytuacji ekonomicznej gospodarstw domowych | 3,99 | 4,26 | 0,27 | 2,28 |
| Zmiana warunków udzielania kredytów mieszkaniowych | 19,43 | 12,80 | −6,63 | 6,56 |
| Zmiana kryteriów udzielania kredytów mieszkaniowych | 14,83 | 2,44 | −12,39 | 1,22 |
| Inne czynniki | 2,81 | 3,91 | 1,11 | 1,96 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Kredyty konsumpcyjne: największe zaostrzenie w tej edycji ankiety
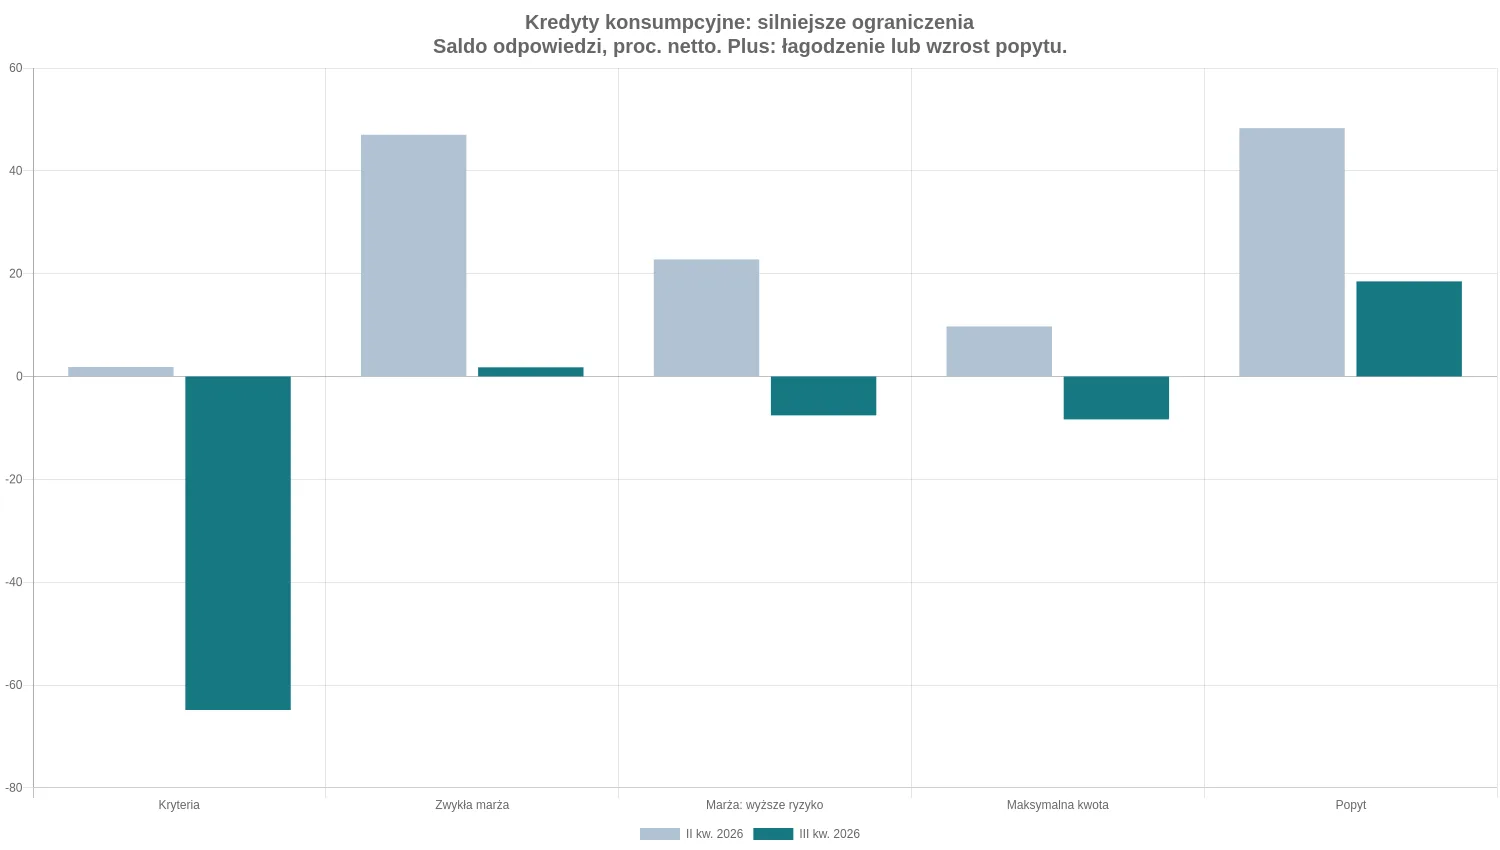
W kredytach konsumpcyjnych saldo kryteriów spadło z 1,84 proc. netto do −64,86 proc. Zmiana o 66,70 pkt proc. była znacznie większa niż w hipotekach. Poprzedni kwartał przyniósł stabilizację, obecny wyraźne ograniczenie dostępu. NBP odnotowuje, że banki zaostrzyły te kryteria po raz pierwszy od dziesięciu kwartałów.
Towarzyszyły temu wybrane zmiany warunków. Saldo maksymalnej kwoty kredytu obniżyło się z 9,74 do −8,34 proc. netto. Marża dla zobowiązań obarczonych większym ryzykiem zmieniła kierunek z 22,77 do −7,56 proc. W obu przypadkach przestało przeważać łagodzenie, a zaczęło zaostrzanie. Dla klienta może to oznaczać mniejszą dostępną kwotę lub wyższą cenę finansowania przy podwyższonym ryzyku.
Zwykła marża pozostała blisko stabilizacji: saldo wyniosło 1,79 proc. netto wobec 47,02 proc. w II kwartale. To istotna zmiana tempa konkurencji cenowej. Wiosną banki szeroko deklarowały obniżki, latem dodatnia przewaga niemal zniknęła. Nie ma jednak podstaw, by z tego wyniku wyprowadzać tezę o powszechnym podniesieniu standardowej marży wszystkim klientom.
Koszty pozaodsetkowe i zabezpieczenia miały zerowe salda. Maksymalny okres kredytowania był wydłużany, ze wskaźnikiem 9,73 proc. netto, a pozostałe warunki uzyskały −22,78 proc. Zestawienie pokazuje, że zaostrzenie nie objęło identycznie każdego parametru. Najmocniejszy ruch dotyczył samej kwalifikacji klienta, a słabszy wybranych elementów umowy.
Nie można utożsamiać tej części badania wyłącznie z jedną ofertą pożyczki gotówkowej. W metodyce wagi gospodarstw domowych dla tego segmentu opierają się na należnościach od osób prywatnych pomniejszonych o kredyty mieszkaniowe. Wyniki służą opisowi szerszej kategorii kredytów konsumpcyjnych i innych, a nie szczegółowej ocenie cen pojedynczego produktu dostępnego w reklamie.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Kredyty mieszkaniowe | 4,43 | −39,10 | −43,53 | −15,28 |
| Kredyty konsumpcyjne | 1,84 | −64,86 | −66,70 | −32,43 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Marża kredytowa | 47,02 | 1,79 | −45,23 | 0,89 |
| Marża kredytowa dla kredytów obarczonych większym ryzykiem | 22,77 | −7,56 | −30,33 | −3,78 |
| Pozaodsetkowe koszty kredytu | 10,32 | 0,00 | −10,32 | 0,00 |
| Wymagane zabezpieczenia | 0,00 | 0,00 | 0,00 | 0,00 |
| Maksymalna kwota kredytu | 9,74 | −8,34 | −18,08 | −4,17 |
| Maksymalny okres kredytowania | 0,00 | 9,73 | 9,73 | 4,86 |
| Inne warunki | 13,88 | −22,78 | −36,67 | −11,39 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Zalecenia nadzorcze i decyzje biznesowe ważniejsze od presji konkurencji
Główne uzasadnienie zaostrzenia polityki konsumpcyjnej znalazło się w kategorii innych czynników. Jej saldo osiągnęło −70,92 proc. netto wobec −0,91 proc. kwartał wcześniej. W opisie banki wskazywały między innymi zalecenia nadzorcze i decyzje biznesowe. NBP nie rozdziela ich w opublikowanym zestawieniu na osobne salda, dlatego nie da się określić, jaka część wyniku przypadała na każdą z tych przyczyn.
Nie należy również dopisywać do tej informacji konkretnego przepisu, decyzji regulatora lub jednolitego obowiązku wszystkich instytucji. Raport nie podaje tu takiego rozstrzygnięcia. Można rzetelnie opisać deklarowane źródła ograniczeń, ale nie zamienić ich w twierdzenie o powszechnym zakazie lub nakazie, którego ankieta nie dokumentuje.
Ryzyko związane z przewidywaną sytuacją gospodarczą sprzyjało zaostrzaniu z saldem −9,96 proc. netto. Zmiana udziału kredytów zagrożonych uzyskała −8,44 proc. To sygnał ostrożniejszej oceny ryzyka przez część respondentów. Wskaźnik nie mówi jednak, o ile wzrósł udział niespłacanych zobowiązań; mierzy wpływ tego czynnika na politykę, a nie sam poziom zaległości.
Konkurencja nadal działała w przeciwną stronę, z dodatnim saldem 14,00 proc. netto. Jej znaczenie wyraźnie osłabło wobec 55,64 proc. w II kwartale. Różnica wyniosła 41,64 pkt proc. Banki odczuwały więc znacznie mniejszy nacisk konkurencji na łagodzenie zasad niż poprzednio, podczas gdy mocno zwiększyły się ujemne wskazania innych przyczyn.
Zerowe pozostały salda sytuacji kapitałowej, decyzji NBP, ryzyka realizacji zabezpieczeń i zmiany popytu. Nie potwierdza to tezy, że głównym powodem ograniczeń był brak kapitału w bankach. Obraz ankietowy wskazuje przede wszystkim na zmianę zasad i decyzji dotyczących prowadzenia działalności oraz na wybrane czynniki ryzyka.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Bieżąca i przewidywana sytuacja kapitałowa banku | 8,43 | 0,00 | −8,43 | 0,00 |
| Decyzje NBP w zakresie polityki pieniężnej | 11,74 | 0,00 | −11,74 | 0,00 |
| Ryzyko związane z przewidywaną sytuacją gospodarczą | 0,00 | −9,96 | −9,96 | −4,98 |
| Ryzyko związane z realizacją wymaganych zabezpieczeń | 0,00 | 0,00 | 0,00 | 0,00 |
| Zmiana udziału kredytów zagrożonych w portfelu kredytów konsumpcyjnych | 9,43 | −8,44 | −17,88 | −4,22 |
| Presja konkurencji | 55,64 | 14,00 | −41,64 | 7,00 |
| Zmiana popytu na kredyty konsumpcyjne | 21,89 | 0,00 | −21,89 | 0,00 |
| Inne czynniki | −0,91 | −70,92 | −70,01 | −37,65 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Konsumenci nadal chcą pożyczać, ale wzrost popytu osłabł
Mimo zaostrzenia kryteriów banki raportowały wzrost popytu na kredyty konsumpcyjne. Saldo wyniosło 18,50 proc. netto wobec 48,30 proc. w II kwartale. Spadek o 29,80 pkt proc. oznacza mniejszą przewagę odpowiedzi o rosnącym zainteresowaniu. Kierunek pozostał dodatni, ale obraz był znacznie słabszy niż trzy miesiące wcześniej.
Najsilniejszą dodatnią przyczyną było finansowanie zakupu dóbr trwałego użytku, z saldem 22,17 proc. netto wobec 13,79 proc. wcześniej. Banki widziały więc większe znaczenie tego celu, mimo słabszego ogólnego wskaźnika popytu. Te wyniki mogą współistnieć: spadek wsparcia z innych źródeł może przeważać nad większym znaczeniem jednego rodzaju potrzeb.
Właśnie taki układ widać w zmianach warunków udzielania kredytów. Saldo ich wpływu na popyt obniżyło się z 30,67 do 1,30 proc. netto. Dodatni wpływ zmian kryteriów zmalał z 14,35 do 3,67 proc. Poprawa oferty przestała więc stanowić tak wyraźne wsparcie zainteresowania jak wiosną. Zmniejszył się także wpływ sytuacji ekonomicznej gospodarstw domowych, z 11,74 do 1,32 proc.
Alternatywne źródła finansowania uzyskały 9,73 proc. netto, niemal tyle samo co poprzednio. Według banków ograniczenie wykorzystania innych źródeł, zwłaszcza kredytów w konkurencyjnych instytucjach, wspierało zainteresowanie ich ofertą. To odwrotny kierunek niż w hipotekach, gdzie inne źródła były głównym czynnikiem działającym na spadek.
Zakup papierów wartościowych miał niewielkie saldo 1,32 proc. netto, a pozostałe czynniki zero. Nie ma podstaw, by ten marginalny odczyt przedstawiać jako szeroki wzrost zadłużania się gospodarstw domowych w celu inwestowania na giełdzie. Skala salda i zakres pytania wymagają znacznie ostrożniejszego opisu.
| Pozycja | II kw. 2026: proc. netto | III kw. 2026: proc. netto | Zmiana salda, pkt proc. | III kw. 2026: wskaźnik rozproszenia |
|---|---|---|---|---|
| Zmiany zapotrzebowania na finansowanie zakupu dóbr trwałego użytku | 13,79 | 22,17 | 8,38 | 15,95 |
| Zmiany zapotrzebowania na finansowanie zakupu papierów wartościowych | 0,00 | 1,32 | 1,32 | 0,66 |
| Wykorzystanie alternatywnych źródeł finansowania | 9,74 | 9,73 | −0,01 | 4,86 |
| Zmiana sytuacji ekonomicznej gospodarstw domowych | 11,74 | 1,32 | −10,43 | 0,66 |
| Zmiana warunków udzielania kredytów konsumpcyjnych | 30,67 | 1,30 | −29,37 | 0,65 |
| Zmiana kryteriów udzielania kredytów konsumpcyjnych | 14,35 | 3,67 | −10,67 | 1,84 |
| Inne czynniki | 0,00 | 0,00 | 0,00 | 0,00 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
IV kwartał: banki nadal chcą finansować przedsiębiorstwa
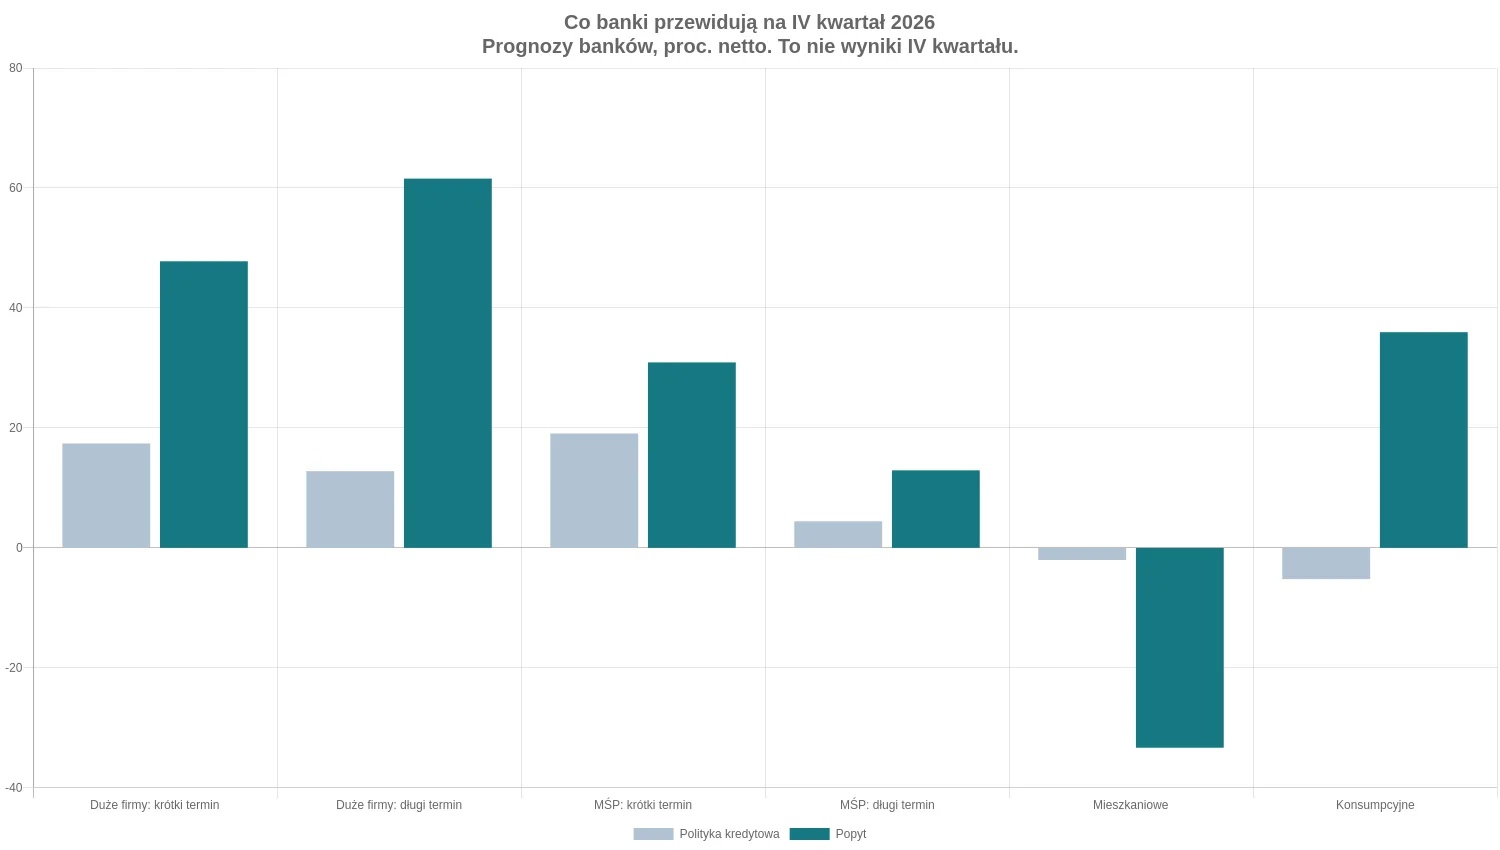
Przewidywania na IV kwartał wskazują na dalsze łagodzenie polityki wobec firm. Dla dużych przedsiębiorstw saldo wynosi 17,41 proc. netto w krótkim terminie i 12,79 proc. w długim. Dla MŚP odpowiednio 19,08 oraz 4,43 proc. Najsłabsza przewaga łagodzenia dotyczy więc długoterminowego finansowania małych i średnich przedsiębiorstw.
W prognozach popytu banki oczekują dodatnich zmian we wszystkich czterech segmentach. Najwyższy wskaźnik, 61,56 proc. netto, przypada kredytom długoterminowym dużych firm. Krótkoterminowe uzyskały 47,78 proc. Dla MŚP prognozy wynoszą 30,92 proc. w krótkim terminie i 12,93 proc. w długim.
W porównaniu z oceną III kwartału każde z tych sald popytu jest niższe. Nie oznacza to oczekiwania spadku wartości kredytów. Wszystkie wyniki pozostają dodatnie, czyli banki przewidują dalszy wzrost zainteresowania, lecz z mniejszą przewagą takich odpowiedzi. Szczególnie ostrożny jest obraz długiego finansowania MŚP: 12,93 proc. wobec odnotowanych 51,19 proc. w III kwartale.
Zmieniła się za to prognoza kierunku popytu małych przedsiębiorstw wobec oczekiwań z lipca. Wtedy banki zapowiadały przewagę spadku w III kwartale. Teraz przewidują wzrost w IV kwartale. Odczyt następuje po wyraźnie lepszym od założeń wyniku, ale ankieta nie pozwala określić, w jakim stopniu zaskoczenie z poprzedniego kwartału zmieniło indywidualne prognozy respondentów.
Przewidywana polityka kredytowa jest przy tym pojęciem szerszym niż same kryteria. Pytanie o przyszłość obejmuje kryteria lub warunki przyznawania finansowania. Nie należy więc traktować tych wskaźników jako mechanicznej kontynuacji tylko jednego parametru oferty, na przykład marży, ani przypisywać im dokładnej zmiany ceny kredytu w kolejnych miesiącach.
| Pozycja | IV kw. 2026: prognoza, proc. netto | IV kw. 2026: wskaźnik rozproszenia |
|---|---|---|
| Duże przedsiębiorstwa kredyty krótkoterminowe | 17,41 | 8,71 |
| Duże przedsiębiorstwa kredyty długoterminowe | 12,79 | 6,40 |
| Małe i średnie przedsiębiorstwa kredyty krótkoterminowe | 19,08 | 9,54 |
| Małe i średnie przedsiębiorstwa kredyty długoterminowe | 4,43 | 2,21 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
| Pozycja | IV kw. 2026: prognoza, proc. netto | IV kw. 2026: wskaźnik rozproszenia |
|---|---|---|
| Duże przedsiębiorstwa kredyty krótkoterminowe | 47,78 | 23,89 |
| Duże przedsiębiorstwa kredyty długoterminowe | 61,56 | 30,78 |
| Małe i średnie przedsiębiorstwa kredyty krótkoterminowe | 30,92 | 15,46 |
| Małe i średnie przedsiębiorstwa kredyty długoterminowe | 12,93 | 6,46 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Hipoteki pozostają wyjątkiem w oczekiwaniach popytu na koniec roku
Na IV kwartał banki przewidują stabilizację polityki dla gospodarstw domowych. Saldo wynosi −2,01 proc. netto dla kredytów mieszkaniowych i −5,21 proc. dla konsumpcyjnych. Wartości są lekko ujemne, ale ich skala jest nieporównywalnie mniejsza niż faktyczne zaostrzenie w III kwartale. NBP opisuje te przewidywania jako utrzymanie polityki.
Stabilizacja nie oznacza powrotu do wymagań sprzed zaostrzenia. Jeżeli bank utrzyma nowe zasady, pozostaną one punktem odniesienia dla kolejnych wniosków. Rodzina, której dostęp do finansowania ograniczyła zmiana oceny dochodów, nie odzyska go automatycznie dlatego, że w następnym kwartale nie przewidziano kolejnej zmiany. Ankieta bada ruch wymagań, a nie ich bezwzględną wysokość.
W kredytach konsumpcyjnych banki oczekują dalszego wzrostu popytu, z saldem 35,96 proc. netto. Jest ono wyższe od oceny III kwartału wynoszącej 18,50 proc. To oczekiwanie większej przewagi odpowiedzi o wzroście zainteresowania, mimo pozostawienia zasad blisko zaostrzonego poziomu. Nie mówi, ilu dodatkowych klientów otrzyma decyzję pozytywną.
Dla hipotek przewidywanie jest odwrotne: −33,31 proc. netto. Banki oczekują więc kontynuacji spadku popytu i większej przewagi ujemnych ocen niż odnotowana po III kwartale. Kredyty mieszkaniowe są jedyną z sześciu badanych kategorii, dla której prognoza popytu na końcówkę roku ma znak ujemny.
| Pozycja | IV kw. 2026: prognoza, proc. netto | IV kw. 2026: wskaźnik rozproszenia |
|---|---|---|
| Kredyty mieszkaniowe | −2,01 | −1,01 |
| Kredyty konsumpcyjne | −5,21 | −2,61 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
| Pozycja | IV kw. 2026: prognoza, proc. netto | IV kw. 2026: wskaźnik rozproszenia |
|---|---|---|
| Kredyty mieszkaniowe | −33,31 | −16,65 |
| Kredyty konsumpcyjne | 35,96 | 17,98 |
Źródło: NBP, ankieta rynku kredytowego, edycja IV kwartał 2026 r.; obliczenia zmian sald: CEO. Dodatnie wartości: łagodzenie polityki lub wzrost popytu; ujemne: zaostrzanie lub spadek. Dla przyczyn znak wskazuje kierunek wpływu. Wskaźnik rozproszenia uwzględnia siłę odpowiedzi; nie jest dynamiką wartości kredytów.
Od początku roku zmieniła się kolejność segmentów napędzających popyt
Porównanie trzech kwartałów 2026 r. pozwala oddzielić jednorazowy ruch od zmiany utrzymującej się dłużej. Na początku roku najwyższe saldo popytu wśród sześciu kategorii miały kredyty mieszkaniowe: 69,21 proc. netto. W III kwartale były już jedyną kategorią z wynikiem ujemnym. Najwyższe wskazanie przesunęło się do długoterminowego finansowania dużych przedsiębiorstw, gdzie saldo zwiększyło się z 31,61 proc. w I kwartale do 70,05 proc. w III kwartale.
W kredytach krótkoterminowych dużych firm odczyty wynosiły kolejno 43,52, 28,41 i 59,07 proc. netto. Nie był to zatem jednostajny wzrost: po osłabieniu przewagi dodatnich odpowiedzi w II kwartale nastąpiło jej wyraźne zwiększenie. Podobny przebieg miały kredyty krótkoterminowe MŚP, z wynikami 52,41, 40,76 i 61,66 proc. Popyt tej grupy okazał się silny już na początku roku, następnie osłabł, a w III kwartale ponownie się wzmocnił.
Długoterminowe finansowanie MŚP uzyskało odpowiednio 50,85, 39,49 i 51,19 proc. netto. Najnowszy wynik był więc bliski temu z początku roku, choć wyraźnie lepszy niż wiosenny. W kredytach konsumpcyjnych odczyty wynosiły 43,69, 48,30 i 18,50 proc. W tym przypadku III kwartał przyniósł najsłabszą przewagę wzrostu w 2026 r., a nie odwrócenie kierunku tak jak w hipotekach.
Podobne zróżnicowanie widać w kryteriach. W I kwartale saldo dla krótkoterminowych kredytów MŚP wynosiło 39,67 proc. netto, następnie 37,74 proc. i 8,43 proc. Z kolei dla ich długoterminowego finansowania wyniki sięgały 20,20, 42,23 i 12,88 proc. Słabsze łagodzenie dostępu w III kwartale pojawiło się więc przy nadal dodatnim i wysokim saldzie zainteresowania. Popyt i decyzje dotyczące zasad udzielania kredytów nie poruszały się z jednakową siłą.
Takie zestawienie nie jest średnią dla całego rynku kredytowego. Poszczególne segmenty mają inne wielkości i inne wagi respondentów. Nie należy więc obliczać prostej średniej z sześciu sald i nazywać jej wzrostem popytu w gospodarce. Można natomiast wskazać zmianę jego rozkładu: większą przewagę dodatnich ocen w firmach oraz osłabienie obu kategorii gospodarstw domowych względem wiosny.
Większy popyt nie przesądza o przyroście zadłużenia
Wyniki ankiety dotyczą etapów poprzedzających lub towarzyszących zawarciu umowy, a nie całego bilansu kredytowego. Firma może zgłaszać większe zapotrzebowanie, negocjować warunki i nie uruchomić ostatecznie finansowania w tym samym kwartale. Klient może też otrzymać decyzję, ale wykorzystać tylko część dostępnej linii. Tych zdarzeń badanie nie przelicza na wartość rzeczywiście wypłaconych środków.
Jeszcze innym pojęciem jest stan zadłużenia. Nawet rosnąca sprzedaż nowych kredytów nie musi przekładać się na taki sam przyrost należności banków, ponieważ w tym samym czasie starsze zobowiązania są spłacane. W restrukturyzacji nowa umowa może zastępować lub zmieniać dotychczasowy dług. Dlatego odnotowane 16,78 proc. netto wpływu tego celu na popyt nie mówi, ile nowego pieniądza trafiło do przedsiębiorstw ponad wcześniej istniejące finansowanie.
W hipotekach podobną ostrożność wymusza wskazanie kredytów z innych banków jako alternatywnego źródła. Ankieta nie rozstrzyga w tej pozycji, czy chodziło o finansowanie nowego zakupu, zmianę instytucji przy planowanym kredycie czy zastępowanie istniejącego zobowiązania. Bez danych o konkretnych umowach nie można przypisać całemu wskazaniu jednej z tych sytuacji ani nazwać go wielkością refinansowania.
Także obniżenie marży nie jest pełną informacją o zmianie raty. Formularz definiuje marżę jako różnicę między oprocentowaniem kredytu a rynkową stopą procentową. Warunki konkretnej umowy mogą obejmować odrębne opłaty, zabezpieczenia i zasady ustalania oprocentowania. W badaniu każdy z tych elementów jest oceniany osobno, a nie jako jedna kwota całkowitego obciążenia klienta.
Są to ograniczenia istotne dla przedsiębiorstw planujących budżety na kolejny rok. Dodatnie saldo łagodzenia oferty mówi, że negocjacje toczą się w korzystniejszym otoczeniu niż przy przewadze zaostrzania. Nie zastępuje jednak indywidualnej decyzji ani konkretnej kalkulacji. W najnowszych odpowiedziach właśnie rozdzielenie dostępności, ceny, limitu i zapotrzebowania pozwala wyjaśnić, dlaczego banki mogą jednocześnie zabiegać o część klientów i ograniczać finansowanie innym.
Co z wcześniejszych zapowiedzi banków sprawdziło się w gospodarstwach domowych
Poprzedni raport zapowiadał zaostrzenie polityki dla gospodarstw domowych. W części mieszkaniowej wskazywał około −6 proc. netto, w konsumpcyjnej około −19 proc. Ostateczne salda zmian kryteriów wyniosły odpowiednio −39,10 i −64,86 proc. netto. Kierunek ostrożniejszego podejścia był więc zapowiadany, ale późniejsze wyniki kryteriów okazały się znacznie bardziej ujemne.
Jest tu ograniczenie porównania: pytanie o przyszłość dotyczy polityki obejmującej kryteria i warunki, a ocena po kwartale rozdziela te elementy. Nie są to identyczne pytania. Z tego powodu nie wyliczamy jednego pozornego błędu prognozy obejmującego wszystkie parametry kredytu. Można natomiast wskazać, że zapowiedź ograniczeń poprzedziła ich wyraźne pojawienie się w odpowiedziach o kryteriach.
W popycie porównanie jest prostsze. Raport opublikowany przed III kwartałem wskazywał oczekiwanie wzrostu zainteresowania hipotekami z saldem około 21 proc. netto. Po kwartale odnotowano −20,73 proc. Banki pomyliły się więc co do kierunku. Dla kredytów konsumpcyjnych zapowiadały około 19 proc., a ocena po kwartale wyniosła 18,50 proc., czyli była bliska wcześniejszemu oczekiwaniu.
Przy tych porównaniach istotna jest zgodność materiałów źródłowych. W arkuszu NBP z szeregiem procentu netto wartości dawnych prognoz dla gospodarstw domowych różnią się od tekstu poprzedniej edycji i nie odpowiadają kierunkowi opisanemu w niej dla kryteriów. Dlatego historyczne oczekiwania w tym fragmencie przytaczamy z raportu III kwartału, z jego zaokrągleniem. Tabele prognoz obejmują już najnowszy IV kwartał, dla którego bieżący opis i arkusze są zgodne co do kierunku i skali.
Jak czytać pełne zestawienia i czego ankieta nie rozstrzyga
W tabelach pokazaliśmy wszystkie pozycje najnowszej ankiety dostępne w obu arkuszach: kryteria i warunki, przyczyny zmian polityki, popyt i jego źródła oraz przewidywania. Dla ocen zakończonych kwartałów zestawiamy II i III kwartał 2026 r., a obok podajemy najnowszą miarę uwzględniającą intensywność odpowiedzi. Liczby zaokrąglono do dwóch miejsc po przecinku. W opisie stosujemy zwykle jedno miejsce, aby zachować czytelność.
Wartości dla poszczególnych przyczyn nie sumują się do stu. Bank mógł wskazać kilka czynników, a w części kategorii publikowane jest wskazanie źródła o najsilniejszym oddziaływaniu. Dotyczy to między innymi konkurencji i alternatywnego finansowania. Nie są to udziały poszczególnych celów w kwocie nowych kredytów, dlatego nie należy na ich podstawie budować struktury wartości sprzedaży.
Odpowiedzi dotyczą banków, nie bezpośrednio firm czy gospodarstw domowych. Zbierano je od przewodniczących komitetów kredytowych, a NBP zastrzega, że nie muszą odzwierciedlać stanowiska innych pionów instytucji. Ankieta opisuje więc perspektywę osób odpowiadających za decyzje kredytowe. Nie mierzy odsetka odrzuconych wniosków, skali niezaspokojonych potrzeb klientów ani liczby osób, które zrezygnowały przed złożeniem dokumentów.
Wagi opierają się na stanie należności w poszczególnych segmentach. Przy ich obliczaniu NBP wykorzystuje średnią z pierwszego i drugiego miesiąca odpowiedniego poprzedniego kwartału, ponieważ dane za trzeci miesiąc nie są jeszcze dostępne w chwili opracowywania ankiety. Sama próba obejmuje około dziewięciu dziesiątych rynku, ale nadal nie jest pełnym spisem wszystkich instytucji finansujących gospodarkę.
Formularz prosi banki o pomijanie sezonowych wahań popytu. Nie należy zatem przypisywać ostatnich wyników po prostu wakacjom lub zwyczajowej aktywności przed końcem roku. Nie jest to zarazem gwarancja statystycznego usunięcia każdego efektu sezonowego: chodzi o instrukcję udzielania jakościowej odpowiedzi, a nie o automatyczne odsezonowanie szeregu wartości sprzedaży.
Najbliższy pomiar pozwoli zweryfikować przede wszystkim trzy konkretne oczekiwania: utrzymanie wzrostu popytu przedsiębiorstw, ponowne wzmocnienie popytu konsumpcyjnego i dalsze osłabienie hipotecznego. Na razie są to deklaracje z początku października. Wyniki opublikowane 2 listopada opisują wykonanie III kwartału; nie obejmują jeszcze rzeczywistych decyzji kredytowych banków ani zachowania klientów w całym IV kwartale 2026 r.
Źródła danych: Narodowy Bank Polski, „Sytuacja na rynku kredytowym”, edycje III i IV kwartał 2026 r., formularz ankiety oraz arkusze procentu netto i wskaźnika rozproszenia. Wszystkie oceny zmian są odpowiedziami banków; prognozy dotyczą IV kwartału 2026 r.