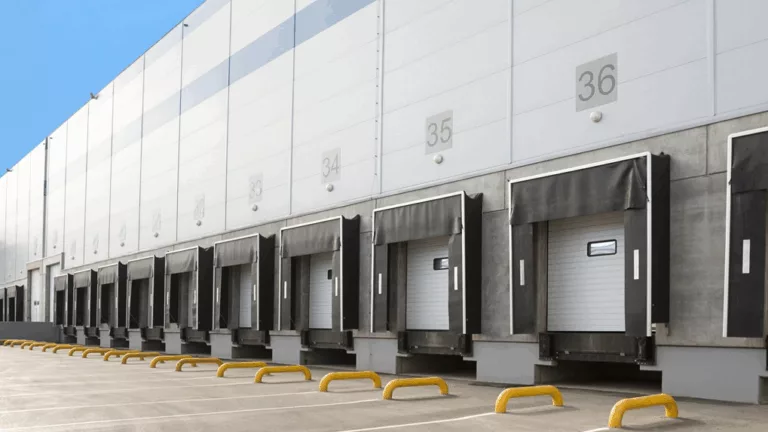


Polski rynek magazynowy wszedł w końcówkę 2026 roku z kurczącą się ofertą wolnej powierzchni i wyraźnym ożywieniem aktywności budowlanej oraz inwestycyjnej. Jak wynika z danych międzynarodowej firmy doradczej Cushman & Wakefield, w trzecim kwartale deweloperzy rozpoczęli budowę blisko 740 tys. mkw. magazynów, czyli tyle, ile w całym pierwszym półroczu, a o ok. 54% więcej niż przed rokiem. Jednocześnie wskaźnik pustostanów spadł czwarty kwartał z rzędu, do 5,7%, a najemcy podpisali umowy na blisko 1,8 mln mkw. Wartość transakcji inwestycyjnych po trzech kwartałach sięgnęła ok. 1,3 mld euro, a w całym roku może przekroczyć 2 mld euro.
PODAŻ: deweloperzy odpowiadają na zapotrzebowanie rynku
W okresie lipiec-wrzesień 2026 roku rozpoczęto budowę ok. 738 tys. mkw. nowej powierzchni magazynowej, wobec 402 tys. mkw. w II kwartale i 331 tys. mkw. w I kwartale. Skala nowo rozpoczętych projektów niemal dwukrotnie przewyższyła wolumen ukończonych inwestycji (383,5 tys. mkw.). To także więcej niż rok wcześniej, gdy w budowie było 1,56 mln mkw. Powierzchnia w budowie wzrosła z 1,3 mln mkw. na koniec czerwca do 1,67 mln mkw. na koniec września.
Rośnie przy tym udział projektów zabezpieczonych umowami najmu. Spekulacyjnie realizowane jest dziś ok. 38% budowanej powierzchni, wobec 45% przed rokiem. Blisko połowa rozpoczętej powierzchni (357 tys. mkw.) przypadła na województwo śląskie. Kolejne były mazowieckie (119 tys. mkw.), małopolskie (85 tys. mkw.) i pomorskie (67 tys. mkw.).
Trzeci kwartał odwrócił trend z pierwszej połowy roku, kiedy więcej powierzchni oddawano niż rozpoczynano. Warto podkreślić, że około 62% powierzchni w realizacji ma już najemców, a na Śląsku, gdzie dziś buduje się najwięcej, to aż 72%. Projekty spekulacyjne są skoncentrowane wokół kilku regionów, przede wszystkim Mazowsza i Małopolski, gdzie bez umów najmu powstaje odpowiednio ok. 68% i ok. 71% budowanej powierzchni”. komentuje Ewa Derlatka-Chilewicz, Head of Research, Cushman & Wakefield.
POPYT: najemcy przestają czekać
W trzecim kwartale 2026 roku popyt brutto wyniósł 1,79 mln mkw., a od początku roku blisko 5,3 mln mkw., wobec 4,5 mln mkw. w analogicznym okresie 2025 roku (+19% r/r). Popyt netto, czyli wolumen bez przedłużeń umów i umów sale&leaseback, sięgnął ok. 1,27 mln mkw., podobnie jak w II kwartale (1,26 mln mkw.).
Zmienia się też rodzaj podejmowanych przez firmy decyzji. Udział przedłużeń w wolumenie najmu spada z kwartału na kwartał: z 46% w I kwartale (łącznie z transakcjami sale & leaseback) przez 34% w II kwartale do 29% w III kwartale. Dla porównania, w pierwszych trzech kwartałach 2025 roku renegocjacje stanowiły 52% wolumenu najmu. Rośnie natomiast znaczenie ekspansji, które odpowiadały za 6,8% popytu, wobec 2,4% trzy miesiące wcześniej.
Przez ostatnie dwa lata wiele firm przedłużało umowy, bo chciało przeczekać niepewność. Teraz najemcy wracają do decyzji o rozwoju – wchodzą do nowych lokalizacji i powiększają istniejące magazyny. Problem w tym, że wybór gotowej, dużej powierzchni jest coraz mniejszy. Firmy, które planują ruch w 2027 roku, powinny zaczynać rozmowy już teraz, bo w wielu regionach realną opcją staje się projekt budowany pod ich potrzeby, a to wymaga więcej czasu”, mówi Szczepan Gowin, Partner, Head of Industrial & Logistics, Cushman & Wakefield.
PUSTOSTANY: w części regionów wolnej powierzchni zaczyna brakować
Na koniec września 2026 roku wolne pozostawało ok. 2,17 mln mkw., o ponad 240 tys. mkw. mniej niż trzy miesiące wcześniej, mimo blisko 400 tys. mkw. nowej podaży. Wskaźnik pustostanów spadł z 6,4% do 5,7% w ciągu kwartału i aż o 2,5 pkt proc. rok do roku (8,2% na koniec września 2025 roku). Wolnej powierzchni jest dziś o ok. 27% mniej niż przed rokiem.
Najszybciej oferta kurczy się w kluczowych regionach logistycznych. Na Dolnym Śląsku pustostany spadły w ciągu dziewięciu miesięcy z ok. 11% do 4,0%. W województwie łódzkim wskaźnik wynosi 3,4%, a z 284 tys. mkw. wynajętych w trzecim kwartale ponad 80% to nowe umowy. W regionie nie rozpoczęto w tym czasie żadnej nowej budowy, a w realizacji bez umów najmu pozostaje tylko ok. 19 tys. mkw.
Inaczej wygląda sytuacja na Mazowszu. Region dostarczył w trzecim kwartale połowę nowej podaży w kraju (191 tys. mkw.), a jego stopa pustostanów (7,2%) jest wyższa od średniej dla Polski.
INWESTORZY: wolumen może przekroczyć 2 mld euro
Aktywność inwestycyjna na polskim rynku magazynowym utrzymuje się w 2026 roku na wysokim poziomie. Wolumen transakcji po trzech pierwszych kwartałach osiągnął ok. 1,3 mld euro, o 54% więcej niż w analogicznym okresie ubiegłego roku. Biorąc pod uwagę liczbę oraz wartość transakcji będących obecnie w toku, z planowanym zamknięciem w IV kwartale, spodziewamy się, że całoroczny wolumen przekroczy 2,0 mld euro, potwierdzając silny powrót aktywności inwestycyjnej w sektorze”, mówi Robert Tomaszewski, Associate Capital Markets Poland, Co-head of Logistics Sector, Cushman & Wakefield.
Rynek pozostaje jednak wyraźnie skoncentrowany na dwóch strategiach: long income oraz value-add, które odpowiadają łącznie za ponad 90% tegorocznego wolumenu. W segmencie aktywów przynoszących stały, długoterminowy dochód (long income) inwestorzy stawiają przede wszystkim na przewidywalne przepływy pieniężne, gwarantowane wieloletnimi umowami najmu oraz wysoką wiarygodnością finansową najemców. Z kolei inwestorzy celujący w strategie podnoszenia wartości (value-add) wybierają obiekty pozwalające na aktywny wzrost wyceny, m.in. dzięki komercjalizacji pustostanów, rekomercjalizacji, wydłużeniu średniego okresu trwania umów najmu (WAULT), a także modernizacji nieruchomości i wykorzystaniu potencjału podwyżek czynszów.
Transakcje Core i Core+ pozostają na razie w mniejszości, mimo relatywnie szerokiej oferty wysokiej jakości produktów dostępnych na rynku. Kapitał naturalnie zainteresowany tym segmentem pozostawał w ostatnich kwartałach bardziej skoncentrowany na Europie Zachodniej niż na CEE. Jednocześnie wyższy koszt finansowania oraz bardziej atrakcyjne stopy zwrotu oferowane przez rynki CEE mogą stopniowo zmieniać tę relację, skłaniając część zachodnioeuropejskich inwestorów do ponownego poszukiwania okazji w Polsce i regionie w kolejnych kwartałach.
Perspektywy na początek 2027 roku pozostają pozytywne. Biorąc pod uwagę transakcje, które niedawno weszły w fazę exclusivity, oczekujemy również mocnego pierwszego półrocza przyszłego roku. Utrzymanie wysokich wolumenów w dalszej części roku będzie jednak w coraz większym stopniu zależało od aktywizacji nowych źródeł kapitału, w szczególności inwestorów z Europy Zachodniej. W ciągu ostatnich dwóch lat grono aktywnych kupujących pozostawało stosunkowo wąskie i stabilne, koncentrując się przede wszystkim na kapitale z USA, Francji, Bliskiego Wschodu oraz regionu CEE. Poszerzenie tej grupy będzie jednym z kluczowych czynników decydujących o dalszym wzroście płynności rynku”, podsumowuje Robert Tomaszewski.